作为“双尊积富保系列”的美元专属款,新加坡大东方人寿的PLG4美元保单从定位之初就跳出了传统分红险的局限,将核心服务对象锁定为有跨境财富规划需求的高净值群体。
聚焦“财富保值增值、稳定现金流、定向传承”三大核心诉求,用极简的投保流程搭配精准的功能设计,最终实现跨代财富管理的闭环。
一、产品核心:极简门槛下的双引擎价值
谈及PLG4的核心竞争力,莫过于其“无需医疗核保”的规则——这一设计直接击中了高净值人群(尤其是年龄偏高、健康状况复杂者)的投保痛点,大幅简化流程。结合关键参数与设计逻辑,其双引擎优势愈发清晰:
1、保费与缴费:最低保费10万美元,支持一次性缴清或分期缴纳。
2、核保优势:仅通过财务审核把控风险,让健康状况不佳、年龄偏高的高净值人群也能顺利配置海外美元资产,打破传统保险的投保壁垒。
3、功能组合:将“终身现金流领取”与“遗产定向传承”深度绑定,并非简单叠加两项功能,而是形成相互支撑的双引擎——现金流保障当下与未来的生活品质,定向传承锁定财富归属,覆盖高净值家庭全生命周期的财务目标。

二、深度解析:收益结构与灵活性的平衡之道
对于高净值人群而言,财富配置的核心是“确定性与灵活性的平衡”。PLG4的收益结构与流动性设计,恰好围绕这一核心展开,既避免了收益波动过大的风险,也为资金调度预留了充足空间。
1、分层收益:保证与浮动的双重加持
PLG4遵循分红险的经典收益逻辑,采用“保证收益+非保证收益”的分层结构,兼顾安全性与增值潜力。其中,保证收益为合同约定的固定返还部分,是财富增值的“安全垫”,不受市场波动影响;非保证收益(红利)则取决于保险公司分红基金的实际投资表现,需结合业务经营状况动态调整,为长期收益提供向上空间。
以100万美元保费为例,若按IRR5.20%测算,每月可领取约3418.38美元现金流,能为退休生活、家庭日常开支提供稳定支撑;即便在3.95%的保守IRR场景下,非保证收益占比下降,保证部分仍能维持基础现金流,整体收益表现稳健。

2、流动性与货币属性:适配跨境配置需求
流动性设计上,PLG4给出了“首年80%现金价值”及“部分退保”的规则,既解决了传统长期保单资金流动性不足的问题,也提醒客户需理性权衡退保的机会成本。
而美元计价的属性,使其成为跨境资产配置的优质标的——美元资产的长期保值能力,能有效对冲单一货币波动风险,尤其适合有全球资产分散需求的高净值人群。
三、投保规则:宽门槛与严审核的精准平衡
PLG4的核保将重心转向了财务层面,通过“宽年龄+严财务+简流程”的组合策略,实现客群覆盖与风险管控的双赢。
1、全生命周期年龄覆盖
无论是父母为新生儿投保,锁定长期财富传承与保障;还是75岁以下健康老年群体,通过保单进行资产定向转移,都能找到适配场景,实现全生命周期的财富规划。
2、财务核保:守住风险底线
PLG4对投保人财务状况的要求:一是资产证明,需提供银行存款证明、投资组合估值报告、收入流水等材料;二是投保目的声明,需明确保障需求、财富传承意图或税务规划目标。
3、简化流程下的材料聚焦
投保所需材料高度精简,仅需身份类证明(身份证、护照)、财务声明文件(近6个月银行对账单、雇主收入证明等)及投保申请书。
四、场景落地:三大核心需求的实战演示
PLG4的双引擎架构,在退休补充、财富传承、紧急流动性三大核心场景中,展现出极强的适配性,每一种场景都对应着明确的财富解决方案。
场景一:退休补充——稳定被动收入的来源
40岁的William,正为退休生活规划稳定被动收入,希望在不影响现有生意资金周转的前提下,提前锁定退休现金流。
他选择一次性缴纳50万美元保费投保PLG4,依托产品早期现金价值累积优势,从第2个保单年度起即可领取每月现金流。
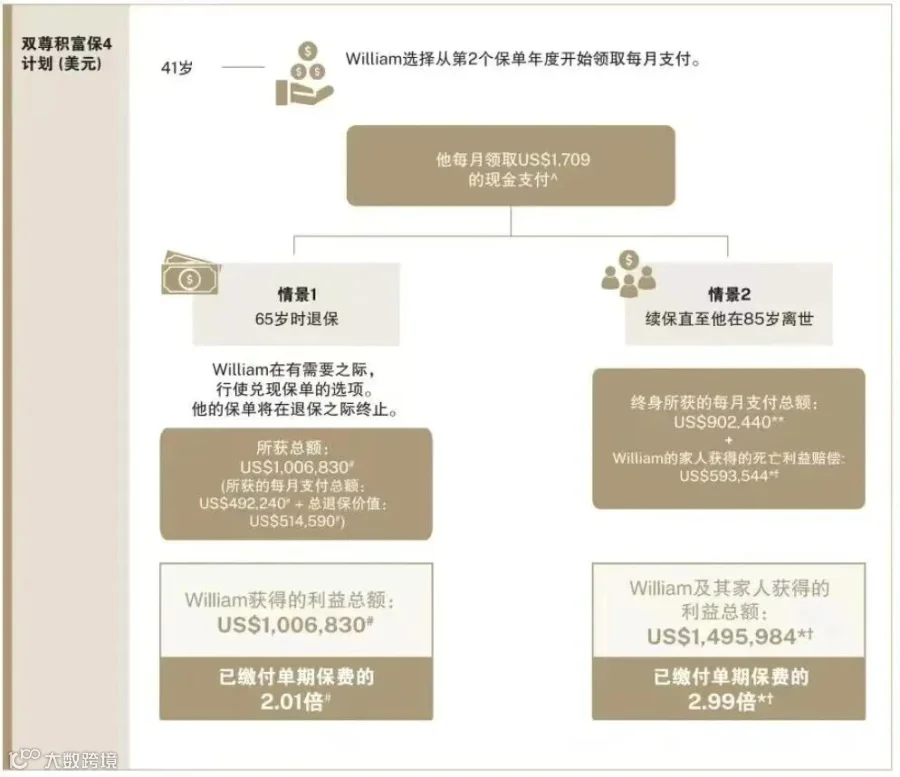
根据IRR测算,该案例总利益可达已缴保费的2.99倍,若按3.95%的保守IRR估算,退休时累积现金价值约85.18万美元,每月稳定现金流能有效补充退休收入。
场景二:财富传承——定向转移与资产隔离
50岁的Jon希望将部分资产定向传承给子女,同时实现资产隔离,规避潜在遗产税风险。
他通过PLG4的“保单转让”功能,将保单持有人变更为子女,子女作为新持有人可享受后续现金流与身故利益。

当子女年满80岁时,该保单的身故利益可达约156.12万美元。相较于传统遗产继承方式,这种传承模式不仅手续简化、成本更低,还能实现财富的定向转移,有效隔离家庭债务、婚姻变动等潜在风险,确保财富精准传递给下一代。
场景三:紧急流动性——现金价值的灵活调用
高净值人群难免面临突发资金需求,根据产品退保价值表,保单持有至第5年时,退保金额约为80.37万美元,也可以通过保单贷款快速应对紧急资金周转需求。
五、竞品对比:差异化定位下的核心优势
我们从收益性、灵活性、核保政策三大维度,与主流竞品(友邦盈御3、保诚信守明天)进行对比,其优势与边界一目了然:
1、收益性:PLG4年化支付率约4.10%,高于友邦盈御3的3.8%,但低于保诚信守明天5.0%的长期收益水平,形成“中短期稳健、长期增值潜力中等”的特征,更适合追求稳定收益、厌恶高波动的投资者。
2、灵活性:PLG4不支持货币转换功能,相较于友邦盈御3的“多元货币”选项,在跨境资产汇率对冲方面稍显不足;但胜在早期现金价值累积快,部分退保规则为资金流动性提供了补充。
3、核保政策:这是PLG4的核心护城河。其GIO(保证核保选择权)政策无需强制体检,对健康状况复杂、年龄偏高的高净值人群吸引力极强。
PLG4的差异化优势在于精准适配——聚焦两类核心客户:一是追求稳定美元收益、重视保单前期现金回流的投资者;二是因健康因素难以通过传统核保,却有海外保险资产配置需求的群体。
写在最后
2026全球经济格局动荡不安,高净值人群的财富管理逻辑正发生深刻转变——从追求“高收益”转向追求“确定性、安全性、传承控制权”。新加坡大东方PLG4的出现,正是对这一趋势的精准回应。
对于寻求美元资产配置、重视遗产规划,且格外看重投保便捷性与早期收益稳定性的高净值人士而言,PLG4或许不是最优解,却是最贴合需求的“新加坡方案”——用双引擎架构,为财富的长期稳健与定向传递,提供了一份确定性答案。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!