


同样是境外保单,为何有人宁愿多花5倍保费选择新加坡?又是什么让中产家庭扎堆涌入香港投保?这场跨境保险的"双城记"背后,藏着2025和2026年资产配置最关键的战略分化。
01 核保门槛:5万美金的财富分水岭
5万美金,正在成为跨境保险市场的隐形门槛。
香港某保司2025年最新数据显示,年缴保费1万-3万美金的保单占比达68%,而新加坡市场超过82%的新单保费来自年缴5万美金以上的大额保单。这种悬殊的数字背后,是两套完全不同的核保逻辑在碰撞。
香港保险延续了"普惠金融"的路线。
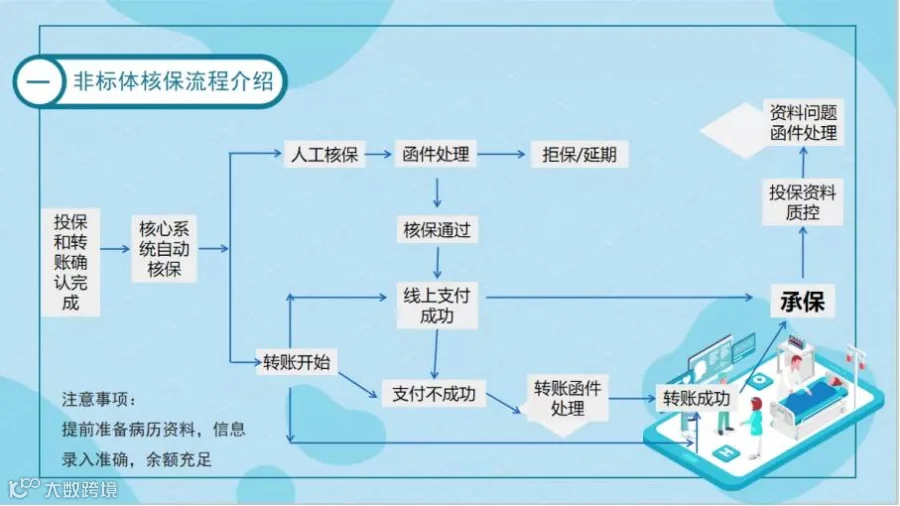
友邦、保诚等头部公司将储蓄险起投门槛降至5000美金,相当于一线城市半年工资就能上车。更关键的是核保灵活性——某保司智能核保系统显示,轻度甲状腺结节、乳腺结节等12种常见健康异常,通过人工核保后83%可实现标体承保。
新加坡则筑起了高高的"财富围墙"。
指数型万能寿险(IUL)的实际投保门槛,如果是5年交的话,已悄悄涨至5万美金/年起,还需提供至少30万美金以上的年收入资产证明。更严苛的是"持续性审查"机制,2025年新规要求投保人每三年更新一次资产证明,否则保单可能转为受限账户。这本质是筛选全球高净值圈层。
02 收益模型:激进增值与稳健抗跌的生死博弈
2024年全球市场震荡,彻底改写了跨境保险的收益逻辑。 香港保监局披露,分红险实现率中位数从2021年的平均6.2%跌至2024年的4.8%,但仍有3家公司实现率突破5.5%;新加坡IUL产品则交出了保底1.5%+实际4.2% 的稳健答卷,在标普500指数下跌18%的年份,这种"下有保底"的特性瞬间击中高净值人群痛点。
香港分红险的底层资产依然激进。
某保司投资组合显示,权益类资产占比35%、亚洲债券28%、另类投资19%,这种配置在牛市能创造惊人回报——2019-2021年期间,某爆款储蓄险年化收益曾达7.3%。但2024年的市场波动让部分客户开始动摇,35岁的李女士就遭遇了分红实现率低于预期的情况,虽说长期看没问题,但看着账户里的浮动收益,还是会焦虑。
新加坡IUL的"指数联动"设计展现出强大韧性。
以某款挂钩标普500的产品为例,采用"参与率80%+封顶11.2%"的条款,在指数上涨时能捕获大部分收益,下跌时则锁定本金。
去年我有位客户用100万美金投保,在市场暴跌时不仅没亏损,还拿到了2.0%的保底收益,这种确定性比什么都重要。但代价是机会成本——当标普500单年涨幅超过11.2%时,保单收益会被强制封顶。
03 服务体系:中文便利与全球医疗的尖锐对立
理赔时的语言壁垒,可能比保单条款更重要。
香港保险的本地化服务堪称教科书级:内地三甲医院报告免翻译、微信视频核赔、可选择人民币结算,这些细节让跨境服务变得像网购一样简单。
某保司理赔部数据显示,2024年重疾险理赔平均时效仅14天,其中72%通过线上完成,无需寄送纸质材料。

新加坡则瞄准了全球化医疗资源。
某高端医疗险可直接对接梅奥诊所、新加坡中央医院等全球TOP 50医疗机构,并提供24小时多语种医疗贵宾服务。但内地客户需要跨越三重障碍:英文诊断报告公证、国际快递材料、外汇管制下的理赔款到账。
企业家王先生的经历颇具代表性:"去年在瑞士滑雪受伤,新加坡保司直接安排了直升机救援,医疗费由保险公司与医院直付,但后续补材料花了整整两个月。"
这种服务差异本质是客群定位不同。
香港保监局2025年调研显示,76%的内地投保人最看重"理赔便捷性",而新加坡MAS数据则显示,其高净值客户中63%将"全球医疗资源"列为首要需求。就像选择城市生活一样,没有绝对好坏,只有是否适合。
04 人群适配:你的资产该锚定哪座城市
2025以及2026年的跨境保险决策,本质是财富战略的定位战。 我们基于多个真实案例,提炼出这套决策框架:
1、中产家庭(可投资资产50万-300万美金)
→ 优先香港:用1万-3万美金年缴保费,配置分红储蓄险+消费型重疾险组合。
2、高净值人群(可投资资产300万-1000万美金)
→ 双线配置:香港做教育金/养老金的确定规划(占保费预算40%),新加坡配置IUL作为家族信托的底层资产(占60%)。注意新加坡保单需搭配税务居民身份规划,才能发挥最大效益。
3、超高净值人群(可投资资产超1000万美金)
→ 新加坡为主场:通过大额保单实现资产隔离和传承,某案例显示1000万美金保费的IUL,在被保人65岁时现金价值可达3200万美金,且身故赔付免征遗产税。
写在最后
2026年行动指南:现在该做什么
12月和1月是跨境投保的黄金窗口期,现在行动可锁定当前政策红利:
资产诊断:用"跨境保险适配度测试"(后台回复"测试"获取)评估你的保单缺口;
产品筛选:重点关注香港储蓄险的"保证成分比例"(建议不低于25%),新加坡IUL的"指数参与率"(优选80%以上);
法律合规:务必通过持牌机构投保,2025年香港保监局已查处27家无牌中介,涉及资金规模超2亿港元。
2026年的资产保卫战,从选择正确的"财富锚点"开始。当香港的烟火气遇上新加坡的精英范,你的资产配置策略,选对了吗?
私信回复【跨境配置】获取两大核心工具:
1)《2025港险/新险收益测算模型》(含10款产品20年现金流对比)
2) 《高净值人群保单架构设计指南》(含税务筹划要点)
