搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
同属太保体系:香港快返年金险为何碾压内地款?
>
同属太保体系:香港快返年金险为何碾压内地款?
快乐人生工作室
2025-12-26
0
导读:趸交100万元,次年起每年稳定领取2.5万元,终身现金流持续补给,未领取资金同步复利增值——这样的财富规划方案
趸交100万元,次年起每年稳定领取2.5万元,终身现金流持续补给,未领取资金同步复利增值——这样的财富规划方案,成为高净值人群配置稳健资产的核心选择。
这类快返型分红年金险,在内地与
香港
保险
市场均有布局,但二者在核心权益、收益表现及增值
服务
上的差距,远超市场预期
。
作为国资头部险企,太平洋人寿在两地市场均推出了同类型产品:
香港市场的“鑫相伴”
分红快返年金险,与
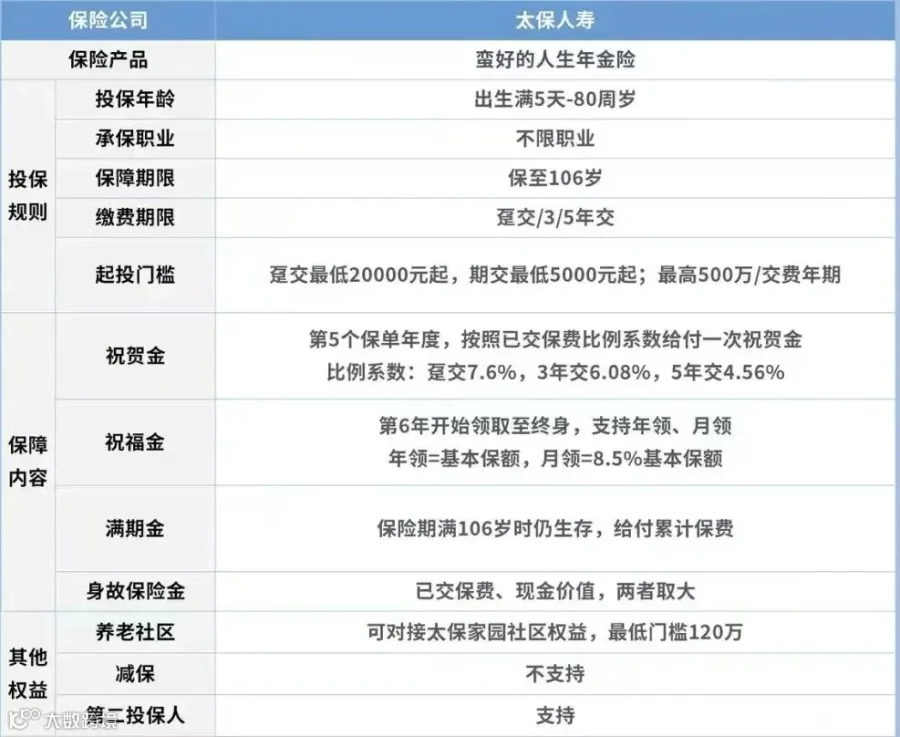
内地市场的“蛮好的人生”
分红型年金险。
为确保对比的客观性与公平性,本文统一设定投保场景:0岁男孩、趸交保费100万元,从
现金流启动、领取权益、长期收益及增值功能
四大维度,深度拆解两款产品的核心差异,为客户境外保险配置提供专业参考。
01
香港产品全方位领先
差异一:现金流启动
速度
,提前4年兑现收益
资金回笼效率是快返型年金险的核心竞争力,香港太保“鑫相伴”在此维度实现碾压式领先。该产品
在保费缴纳完成次年,即可启动固定年金领取
,真正实现“投保即收益”,资金灵活性与使用效率大幅提升,适配短期资金补给、子女教育金分期储备等需求。
反观
内地太保“蛮好的人生”
,固定年金领取需等待保单第5个年度,前4个保单年度仅能享受少量分红收益,无固定年金补给。这意味着客户需承担4年的资金沉淀期,稳定现金流的兑现周期显著拉长,资金的
时间
价值被大幅削弱。
差异二:领取金额与稳定性,保证收益占比决定优势
收益的确定性与持续性,是年金险区别于其他理财
工具
的核心特质。
香港“鑫相伴”以高比例保证利息为基础,搭配稳定分红,实现“
保证+浮动
”的双重收益结构。
具体来看,保单前4年,每年可领取2.5万元保证利息+800元分红,年度合计收益2.58万元;第5年起至终身(最高可领取至130岁),每年固定领取2.5万元保证利息+0.8万元分红,年度合计收益3.3万元。
保证收益占比超
75%
,有效规避市场波动对收益的影响,稳定性极强。
内地“蛮好的人生”的收益结构则存在明显短板:前4年无固定年金,仅可享受每年约1.3万元的分红收益,收益确定性不足;第5年可一次性领取5万元保证利息+1.3万元分红,前5年平均年度收益约2.3万元;第6年起,每年领取1.65万元保证利息+1.35万元左右分红,年度合计收益约3.1万元。
不仅年度领取金额低于香港产品,且保证收益占比仅
53%
,受市场环境影响的波动风险更高。
差异三:长期收益与保单增值,复利效应差距显著
年金险的核心价值在于长期复利增值,以保单第30个年度为关键节点,两款产品的总收益差距进一步拉大。
香港“鑫相伴”累计领取固定利息与红利合计95万元,保单账户剩余资金128万元,总收益达213万元,为初始本金的2.13倍,经测算
长期复利收益率可达
5.55%
,实现财富的稳健翻倍。
内地“蛮好的人生”在同期的累计领取金额仅81万元,保单账户剩余资金99万元,尚未覆盖100万元本金,总收益180万元,仅为初始本金的1.8倍,
长期复利收益率不足
3%
。
相较于香港产品,内地款在长期财富增值能力上存在质的差距,难以满足高净值人群长期资产保值增值的核心需求。
02
香港产品独有的四大核心增值功能
除直观的收益差异外,香港“鑫相伴”还搭载了四项内地同类产品缺失的核心增值功能,从
健康保障、养老规划、财富传承
三大维度,延伸保单价值边界,适配客户全生命周期的财富与保障需求。
1、双倍年金保障,强化老年健康风险应对
针对
认知障碍、帕金森、严重脑外伤等
老年高发疾病,香港“鑫相伴”推出专属保障权益:
若被保人在85岁及之前确诊约定疾病,每年领取的保证利息直接翻倍(从2.5%提升至5%),且双倍年金连续发放20年,相当于额外赔付50%的总保费(约50万元)
。
这一权益将年金领取与健康保障深度绑定,为老年生活提供“
现金流+医疗保障
”的双重支撑,填补了内地产品在健康关联权益上的空白。
2、养老社区准入门槛更低,实现全国通用适配
养老资源的提前锁定,成为高净值人群配置年金险的重要附加需求。香港“鑫相伴”仅需总保费达到
22.5万美元
(折合人民币约160万元),
即可为投保人锁定太保家园养老社区的保证入住资格
,且入住权益不受城市限制,覆盖全国核心养老资源。
同时,保单年度收益可直接抵扣养老社区住宿、护理等费用,实现“
收益领取-养老消费
”的无缝衔接。而内地同类产品要实现全国不限城市入住,总保费门槛需达到180万元,准入成本显著高于香港产品。
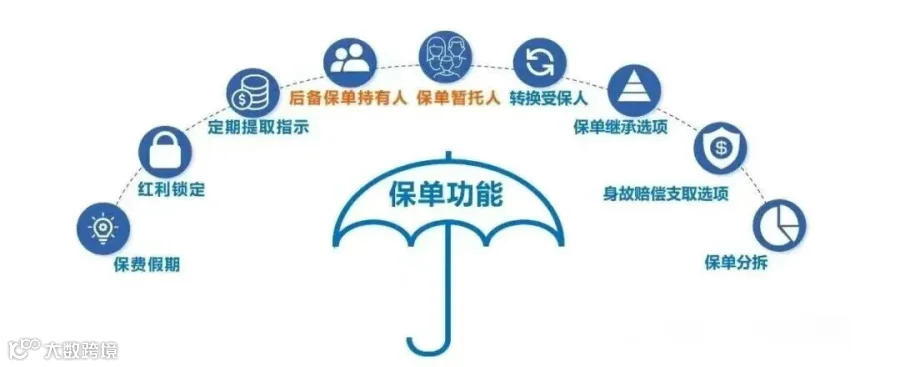
3、支持被保险人变更,实现财富世代传承
财富传承的灵活性,是高净值人群资产规划的核心诉求之一。
香港“鑫相伴”允许投保人在保单有效期内
变更被保险人
,通过更换被保险人的方式,将保单权益延伸至后代,让家族持续享受3.3%的年度稳定收益,最长可实现130年的持续领息,真正实现“
一张保单,惠及三代
”。
内地“蛮好的人生”不支持被保险人变更,保单权益仅局限于初始被保险人,财富传承的灵活性大幅受限,难以适配家族长期财富规划需求。
4、身故金灵活分配,兼具财富保障与风险管控
香港“鑫相伴”的
身故赔偿金提供多元化分配方案
,包括一次性支付、分期定额支付、“先分期后一次性”“先大额支付后分期递增”等多种模式,投保人可根据家庭财富规划需求,精准设定资金交付节奏。
这一功能可有效规避受益人一次性获得大额资金后,因消费规划不当、投资失误等导致的财富流失风险,同时能通过分期递增模式应对通货膨胀,保障后代长期生活
质量
,功能堪比“
小型家族信托
”。
而内地同类产品的身故赔偿均为一次性支付,缺乏分配灵活性,难以满足个性化的财富传承规划需求。
03
香港快返年金险的适配场景与配置建议
从现金流启动效率、收益稳定性、长期复利增值,到健康保障、养老规划、财富传承的附加功能,香港太平洋人寿“鑫相伴”分红快返年金险,全面优于内地同体系的“蛮好的人生”产品。
对于追求短期资金回笼、长期稳健增值,同时有养老资源锁定、家族财富传承需求的客户而言,
香港快返型年金险无疑是更优的资产配置选择
。
【声明】内容源于网络
0
0
快乐人生工作室
1234
内容
3162
粉丝
0
关注
在线咨询
快乐人生工作室
1234
总阅读
18
粉丝
0
内容
3.2k





 快乐人生工作室