


在全球经济波动加剧、财富传承需求升级的当下,高净值人群对资产规划的核心诉求已从单一增值转向“保障+增长+传承”的三维平衡。
新加坡保诚人寿推出的PRUApex Legacy Index指数型万能寿险,以其“下行有托底、上行有潜力、定制化传承”的核心特质,成为亚太区高净值人群布局跨境财富的优选方案。
本文将为你拆解这款产品的底层逻辑与核心价值。
PART 01
产品定位:不止于保险,更是传承架构的核心载体
PRUApex Legacy Index并非传统意义上的寿险产品,而是一款为高净值人群量身打造的定制化指数型万能寿险(IUL)。
其核心定位是“将标普500®的增长潜力编织进家族传承蓝图”,既保留人寿保险的保障本质,又通过市场联动机制实现财富增值,同时提供灵活的传承规划工具,解决高净值人群“财富保全、定向传承、全球配置”三大核心痛点。
作为新加坡保诚针对高净值市场的旗舰产品,该计划依托新加坡稳定的政治经济环境、健全的金融监管体系(由新加坡金融管理局MAS监管,保单受新加坡存款保险公司SDIC的保单持有人保护计划覆盖),为跨境资产配置提供了安全底座,尤其适配企业家、企业主等资产集中且有全球传承需求的群体。
PART 02
核心优势拆解:三重防护,构建稳健传承生态
PRUApex Legacy Index的核心竞争力在于“平衡”——在风险与收益、灵活与稳定、保障与传承之间找到最优解,具体可拆解为三大维度:
(一)收益维度:双账户驱动,攻防兼备
产品采用“固定账户+指数账户”双账户结构,用户可根据风险偏好自由分配保费比例,并从第二年起每年调整分配策略,实现动态资产配置。这种设计既规避了单一资产的波动风险,又能捕捉市场增长红利:
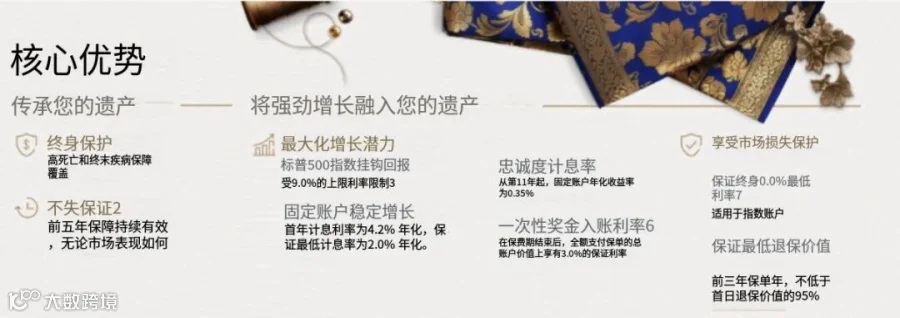
1、指数账户:挂钩标普500®,锁定增长上限:收益与标普500®指数表现挂钩,设置9.0%的年度收益上限(同时保证最低3.0%的保底上限率,未来新资金的上下限率可能由保诚调整)。

更具优势的是,指数账户享有终身0.0%保底利率,意味着即使市场大幅下跌,指数账户也不会亏损本金,彻底隔绝下行风险。该产品挂钩的标普500®指数采用动态调整机制,可通过每日多次波动率观测调整配置,在市场下行时稳定收益表现。
2、固定账户:稳健增值,叠加额外福利:首年保证4.2%的新资金计息利率,终身保证2.0%的最低计息利率,为保守型配置提供稳定现金流。
此外,从第11年起,固定账户可额外享受0.35%的年度忠诚计息利率,长期持有收益优势显著;若选择10年分期缴费,保单缴清后还可获得一次性3.0%的账户总值红利计息利率,进一步增厚长期收益。
为进一步降低指数账户的波动风险,产品还提供“保费分期分配”选项——可将保费拆分为12部分,在12个月内分批投入指数账户,平滑市场短期波动带来的影响,适合对市场波动敏感但希望捕捉指数增长的用户。
(二)保障维度:终身防护,底线牢固
作为寿险产品,PRUApex Legacy Index的保障核心聚焦“财富传承的确定性”,提供多重防护机制:
1、高额终身保障:提供终身身故及末期疾病保障,针对40岁男性、非吸烟、标准体、选择最低保费且100%配置指数账户的客户,最高可获得10倍已缴保费的保障额度,能够快速为家庭提供大额传承资金,解决遗产流动性问题。
2、五年无失效保证:保单前5年,无论市场表现如何,只要满足“不更换受保人、不超额提款、分期缴费客户维持累计最低保费要求”等条件,保障将持续有效,避免因市场波动导致保单失效,锁定传承确定性。
3、退保价值保障:选择趸缴保费的客户,前3年享有最低退保价值保证,不低于首日退保价值的95%,为短期资金流动性提供缓冲(早期退保仍有成本,建议长期持有)。
(三)传承维度:高度定制,适配多元需求
高净值人群的传承需求往往兼具“定向性”与“灵活性”,PRUApex Legacy Index通过多项定制化功能,实现传承方案的精准落地:

1、保费缴费灵活:支持趸缴或10年分期缴费两种方式;分期缴费客户可享受“最高预付3倍年度保费”的权益,提前增厚账户价值,加速财富积累。
2、账户操作自由:支持额外保费充值(需保诚审批)、部分提款(需支付手续费并减少保额)、更换受保人及指定受益人,可根据家庭结构变化(如子女成长、婚姻状况变动)动态调整传承对象,实现财富定向传递。
3、全球资产配置:依托新加坡的离岸金融优势,为客户提供全球资产多元化配置渠道,尤其适合资产集中于单一国家/地区、希望通过离岸工具分散风险的企业家,有效规避区域经济波动及监管政策变化风险。

PART 03
案例分享:不同场景下的传承价值落地
产品的核心价值最终要落地于实际场景,分享两个典型案例,精准展现了PRUApex Legacy Index在不同财富结构下的应用效果:
案例一:企业主的遗产均衡分配与退休强化
50岁吸烟男性Mr Ong,是第二代企业主,计划提前退休,将企业交给女儿Sara,同时为儿子Edwin预留未来保障。
其总资产3500万美元,主要集中于家族企业(1500万美元)、房产(1000万美元)及现金(300万美元),退休资金缺口较大,且资产分配难以平衡两个子女需求。

解决方案:投保PRUApex Legacy Index,保额1500万美元,趸缴保费350万美元,80%配置指数账户、20%配置固定账户。
效果:保单使Mr Ong的总资产增至4650万美元,增幅33%。其中,退休资金从300万美元增至550万美元(增幅64%),同时通过500万美元和1000万美元的定向赔付,实现了对两个子女的均衡传承,既保障了女儿接管企业后的家族财富延续,也为儿子提供了稳定的资金支持,避免因资产集中于企业导致的传承不均问题。
案例二:跨境企业家的资产多元化与流动性提升
47岁非吸烟男性Mr Li,通过中国科技企业积累了2000万美元资产,全部集中于国内(企业1200万美元、房产400万美元、现金及投资400万美元),面临资产集中风险及遗产流动性不足问题,希望通过离岸工具实现全球配置。

解决方案:投保PRUApex Legacy Index,保额800万美元,10年分期缴费150万美元,100%配置指数账户。
效果:Mr Li 88岁身故时,家人获得800万美元保单赔付,总资产增至2650万美元,增幅32.5%。保单不仅实现了财富的跨代传递,更通过新加坡离岸资产的配置,将资产从单一中国市场拓展至全球,显著提升了遗产流动性,避免了国内资产传承可能面临的监管限制与变现难题。
PART 04
市场对比与适配人群:为何选择这款产品?
新加坡作为IUL产品的成熟市场,汇聚了宏利、友邦、泛美等多家机构的同类产品。与同类产品相比,PRUApex Legacy Index的核心差异化优势的在于“平衡感”:
相较于泛美人寿(收益上限11.2%,但杠杆倍数仅1.54)、宏利(收益上限10.7%,提取灵活性低)等产品,PRUApex Legacy Index 9.0%的收益上限虽非最高,但胜在保障扎实(5年无失效保证、终身0%保底)、灵活度适中(每年调整资产配置、支持充值提款),且依托保诚的品牌实力与新加坡的监管优势,适合追求“稳健增长+确定传承”的高净值人群,而非单纯追求高收益的投资者。
结合产品特性,以下三类人群最适配PRUApex Legacy Index:
1.资产集中的企业家/企业主:需通过离岸工具分散资产风险,解决企业资产与个人资产分离、遗产流动性不足问题。
2.有跨境传承需求的家庭:希望通过定向赔付实现财富跨代传递,平衡子女间的遗产分配,规避区域监管政策风险。
3.追求稳健增长的中长期投资者:既想捕捉全球市场增长红利,又不愿承担本金亏损风险,寻求“保障+增值”双重功能的资产配置工具。
写在最后
以确定性工具,守护世代财富
财富传承的本质,是用确定性对抗不确定性。
PRUApex Legacy Index的核心价值,在于将标普500®的全球增长潜力、终身寿险的保障确定性、新加坡离岸市场的安全优势与定制化传承工具融为一体,为高净值人群搭建了一座“风险可控、收益可期、传承可定”的财富桥梁。
这款产品是长期财富架构中的重要一环。建议在配置前扫码私信咨询,结合自身资产状况、家庭结构与传承目标,制定个性化方案。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
