近期不少客户咨询:手头有闲置资金,想配置香港保险,却面对众多公司和产品无从下手,缴费期限也犹豫不决。这确实是普遍困扰——香港保险市场产品丰富,缺乏专业指导容易选择失误。
作为专业顾问,我通常根据客户年龄、预算和资金用途量身定制方案。目前,选择5年缴费期的客户占比最高,这一选择主要基于两大优势:分散缴费压力和平衡汇率风险。
以美元保单为例,若缴费期间人民币兑美元汇率升值,相当于降低投保成本;若汇率波动,5年缴费类似定投策略,能平滑汇率影响,使保费支出在合理区间内保持稳定,有效守护财富价值。
本文以5年缴费期为例,对比分析五大保险公司旗舰产品:
-
-
-
-
-
将从收益性、安全性、灵活性、分红实现率四个维度进行专业评估。
一、收益性分析:长期趋同,短期差异明显
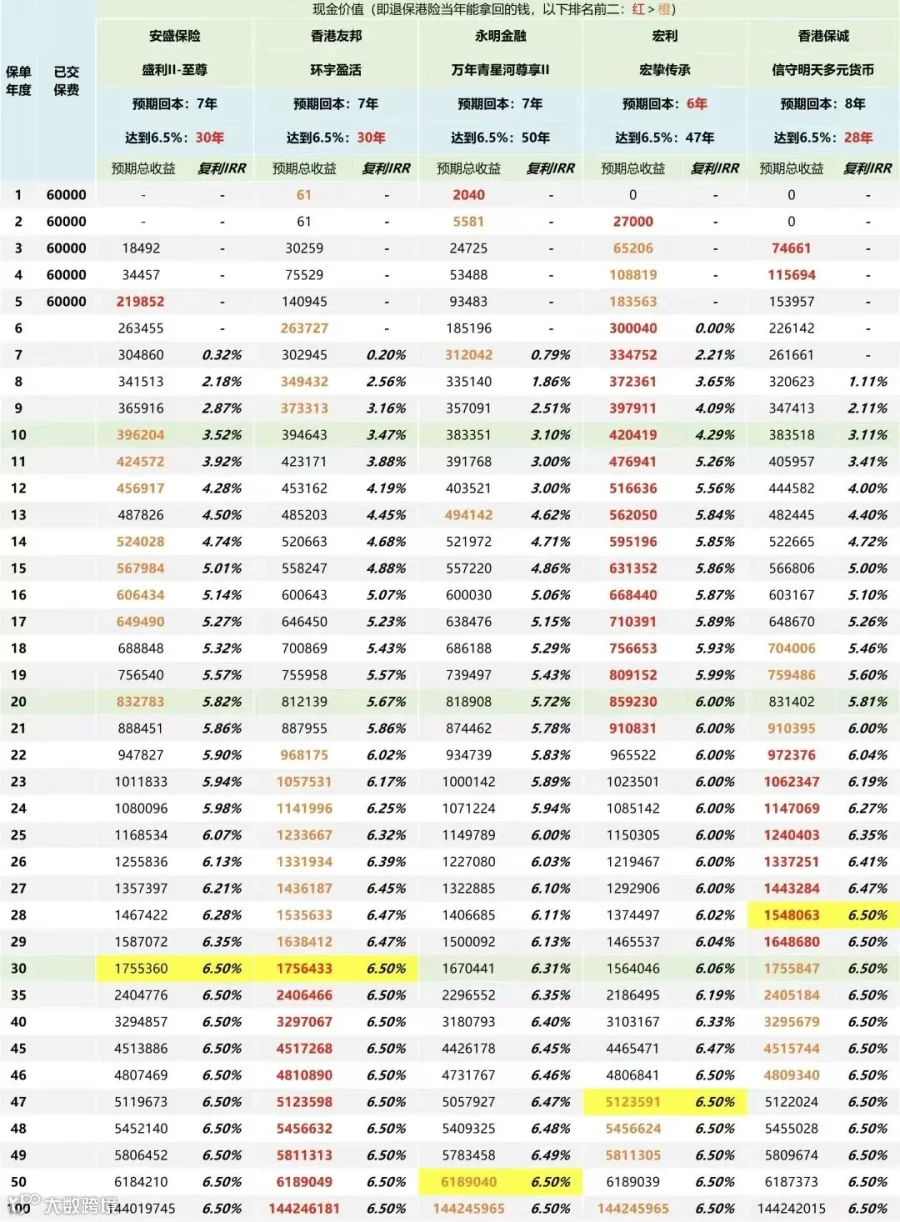
随着收益率上限设定为6.5%,各产品长期收益逐渐趋同,50年后差异微乎其微。重点需关注前50年的收益表现。
20年以内:宏挚传承表现突出,9年预期复利达4%,14年本金翻倍(复利5.85%),21年本金翻3倍(复利6%)。持有15年,预期总收益63万+美元,领先其他产品6-7万美元。
20年以上:适合长期持有者,收益排序为:信守明天(28年达6.5%)>环宇盈活(30年达6.5%)>盛利II(30年达6.5%)。
宏挚传承和星河尊享II达到6.5%时间较晚,纯增值需求性价比偏低。
二、安全性评估:保证收益与红利结构并重
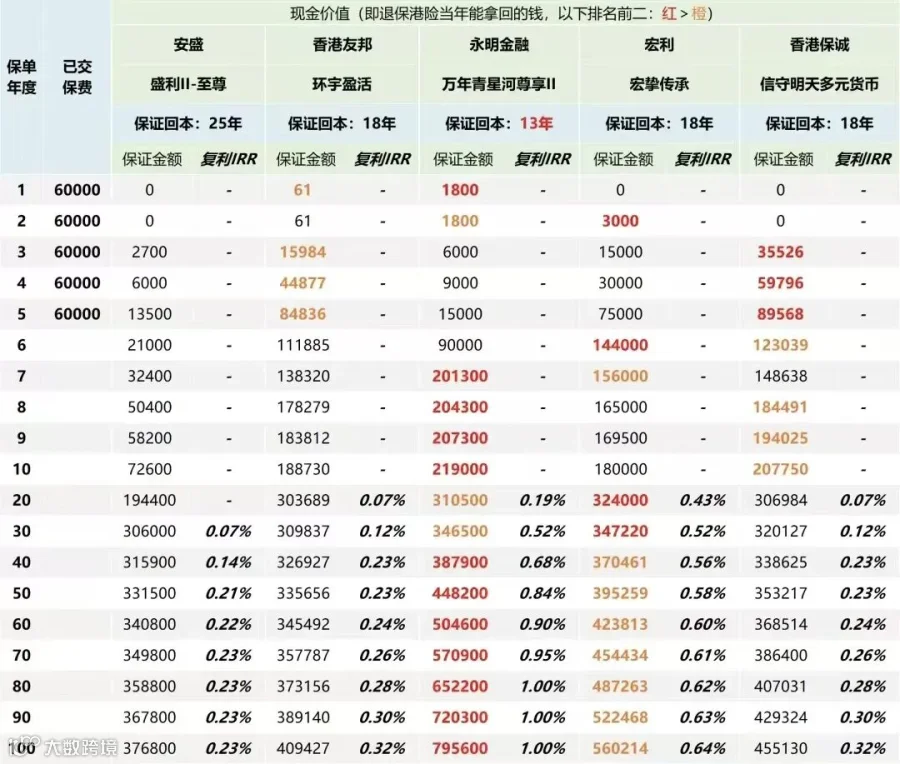
 最优:星河尊享II(13年);
星河尊享II全周期保证收益率最高,IRR达1%,其他产品在0.2%-0.7%之间。宏挚传承前中期保证收益较高(20年0.43%),但后期增长乏力。
星河尊享II(22.76%)>盛利II(14.12%)>信守明天(13.87%)>环宇盈活(8.00%)>宏挚传承(0%)
综合来看,星河尊享II在保证收益和复归红利占比方面均表现优异,安全垫最为厚实。
三、灵活性测评:动态提取下的价值维持
各产品均支持灵活提取,关键差异在于提取后账户余额的表现。我们测试了三种常见提取方案(566/567/5-10-8):
 从左到右,分别是566/567/5-10-8提领
例如保单30年时,盛利II剩余价值比星河尊享II高出7.1万美元。
整体表现:盛利II综合提领收益最高,特别适合早期高比例提取需求。
四、分红实现率:稳定性是关键
我们统计分析各公司10年以上保单数据,通过方差和中位数评估分红稳定性。
友邦:74款产品中,16款10年期以上保单总现金价值比率中位数97%,方差最小。多款产品连续多年实现100%达成率,投资管理稳健。
永明:10年+保单中位数97%,方差小。主力产品分红实现率均达100%。
宏利:35款产品中,16款10年期以上保单中位数94%,方差小。
安盛:平均表现良好,多数年份达85%左右。部分产品表现优异(如安进储蓄系列2达100%-107%)。
保诚:平均收益可观但波动最大,与其未采用平滑机制的分红策略相关。需投资者具备一定风险承受能力。
五、产品选择建议:根据需求精准匹配
适合短期理财需求,20年内收益、回本、提领表现均属市场顶尖。
品牌实力强,分红稳健,20年后收益快速增长,30年达6.5%上限。
盛利II:提取灵活性强,多场景表现优异,适合“既要又要”的投资者。唯一不足是保证收益偏低。
星河尊享II:保证收益高,复归红利占比大,结构更稳健,适合保守型投资者。
写在最后
当前香港保险市场中,宏利、友邦、安盛、永明这四款产品基本覆盖95%以上的投资需求。关键是根据自身资金使用计划、风险偏好和收益目标,选择最适合的产品方案。
建议在专业顾问指导下,结合个人财务状况做出最终决策,确保产品与需求精准匹配。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!