过去二十年,“买房=增值”的信仰深植于中国家庭资产配置逻辑中。
房产的流动性陷阱、税务成本隐忧与长期增值瓶颈逐渐显现。
与此同时,香港保险市场凭借全球配置能力、长期复利优势与灵活传承功能,正成为高净值及中产家庭“替代性资产”的热门选择。
而香港主流储蓄分红险长期复利可达6%-6.5%(收益写入合同);
二手房交易周期平均3-6个月(含税费成本约5%-10%),
而香港保单支持灵活退保/部分提取,应急资金到账最快3个工作日。
本文将从抗通胀与利率下行、流动性困局、税务与传承优势三大核心维度,解析“卖房买香港保单”的底层逻辑,并提供一线/二线/三四线城市的差异化配置方案,助您理性评估家庭资产的“替代路径”。
PART 01
卖房买保单的三大核心原因:为什么香港保险成为新选择?
原因1:对抗通胀与利率下行——全球配置+长期复利,跑赢“资产缩水”
房产虽曾被视为“抗通胀硬通货”,但如今面临两大挑战:
1.租金回报率走低:一线城市核心区次新房租金回报率约1.8%-2.5%,郊区“老破小”甚至低于1%;二线及以下城市普遍低于1.5%;
2.增值空间受限:核心城市限购限贷政策未松,人口流入放缓,二手房挂牌量激增(如重庆、天津等城市挂牌量超20万套),房价“慢涨”甚至横盘。
1、全球投资自由:香港保险公司作为国际金融中心机构,可投资全球股票、债券、不动产等资产(投资范围覆盖欧美亚,比例灵活调整),且法律体系完善(普通法框架+严格金融监管),投资渠道比内地保险公司(主要限制于境内固收类资产)更广;
2、长期复利确定性高:主流储蓄分红险采用“保证收益+非保证分红”模式,长期复利可达6%-6.5%(如某头部产品20年期复利5.9%,30年期突破6.3%),且收益写入合同条款(保证部分刚性兑付,非保证部分基于历史实现率超90%),不受单一市场波动影响;
3、保本+增值双属性:相比高风险投资(如股票、私募),香港保单通过“保证现金价值”兜底(投保后第5-10年通常回本),叠加分红实现稳健增值,完美平衡安全性与收益性。
结论:若家庭资产中房产占比过高(超70%),且租金回报率低于2%,配置香港保险可视为“抗通胀+利率对冲”的刚需工具。
原因2:打破房产流动性困局——“金融房产”随时变现,应急不折价
1.交易周期长:一线城市二手房从挂牌到成交平均需3-6个月(部分学区房因政策限制更长),二线及以下城市普遍2-4个月;
2.成本高昂:交易税费(契税1%-3%+增值税5.3%+中介费2%)合计占房价5%-10%,若急需用钱“折价卖房”,实际损失可能达10%-15%;
3.持有成本递增:物业费、维修基金、空置期管理费等隐性支出逐年累积,长期持有压力大。
1.灵活支取:支持部分退保提取现金价值(无违约金),紧急用钱时无需折价抛售资产;
2.快速变现:通过保单贷款(最高可贷现金价值的80%-90%)或直接退保,资金到账最快3个工作日;
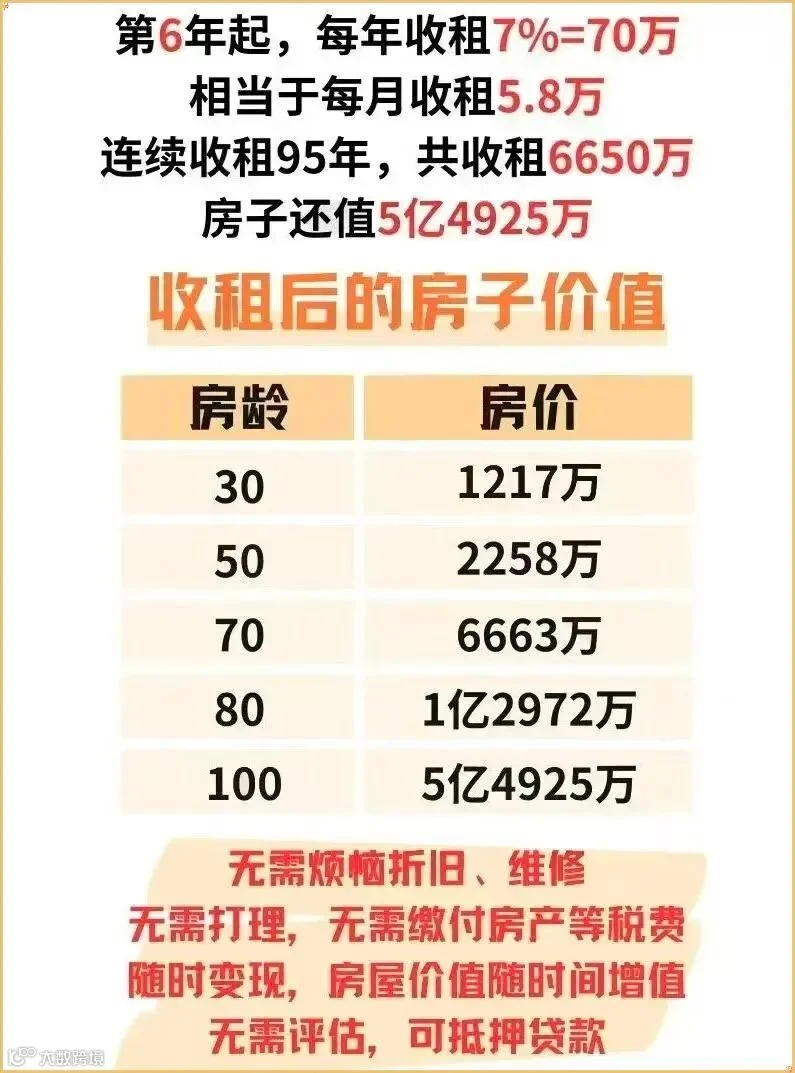
3.终身“收租”:投保后第5-10年进入收益期,每年可领取固定分红(如方案中“每年收租70万”),相当于拥有一套“永不折旧、无需维护”的金融房产,且收益持续终身。
形象比喻:卖掉一套需操心装修、出租、维修的实体房产,换成一份“全球配置+自动增值+随时提现”的香港保单,本质是将“重资产”转化为“轻资产”,更适配现代家庭的现金流管理需求。
原因3:税务与传承优势——免税增值+灵活定向,避免财富损耗
1.税务风险:虽然目前内地未开征房产税(试点城市除外),但未来若全面落地,持有环节成本将增加;继承环节需缴纳公证费、契税等(综合成本约3%-5%);
2.纠纷隐患:多子女家庭若未提前明确产权分配,易因继承比例、房产处置等问题引发矛盾。
1.税务友好:香港无资本利得税、遗产税、个人所得税,保单投资收益(分红、利息)及理赔款均免税,资产增值过程无额外负担;
2.定向传承:可通过“指定受益人”功能,直接将保单利益分配给子女/配偶(无需公证),避免遗嘱争议;
3.灵活传承:支持无限次更换被保人(如父母传子女,子女再传孙辈)、分拆保单(将一份保单拆分为多份,分配给不同继承人),实现财富的跨代际精准传递。
典型案例:一位上海客户将浦东价值800万的房产置换为香港保单,指定儿子为第一受益人,同时设置“若儿子未满30岁则由妻子代管”。10年后儿子结婚,客户通过分拆保单将部分利益转移给儿媳,既保障家族财富延续,又避免直接给钱可能引发的婚姻风险。
PART 02
三类城市适配方案:你的“金融房产”该选哪一档?
针对不同城市房产价值差异,我们设计了“一线/二线/三四线”三套标准化配置方案(假设房产置换为等值香港保单,缴费期5年,长期持有95年),具体如下:
将自己一线城市价值1000万人民币的房子,置换成一套同等价值的香港"金融房产",每年供款200万,供5年,共投资1000万。
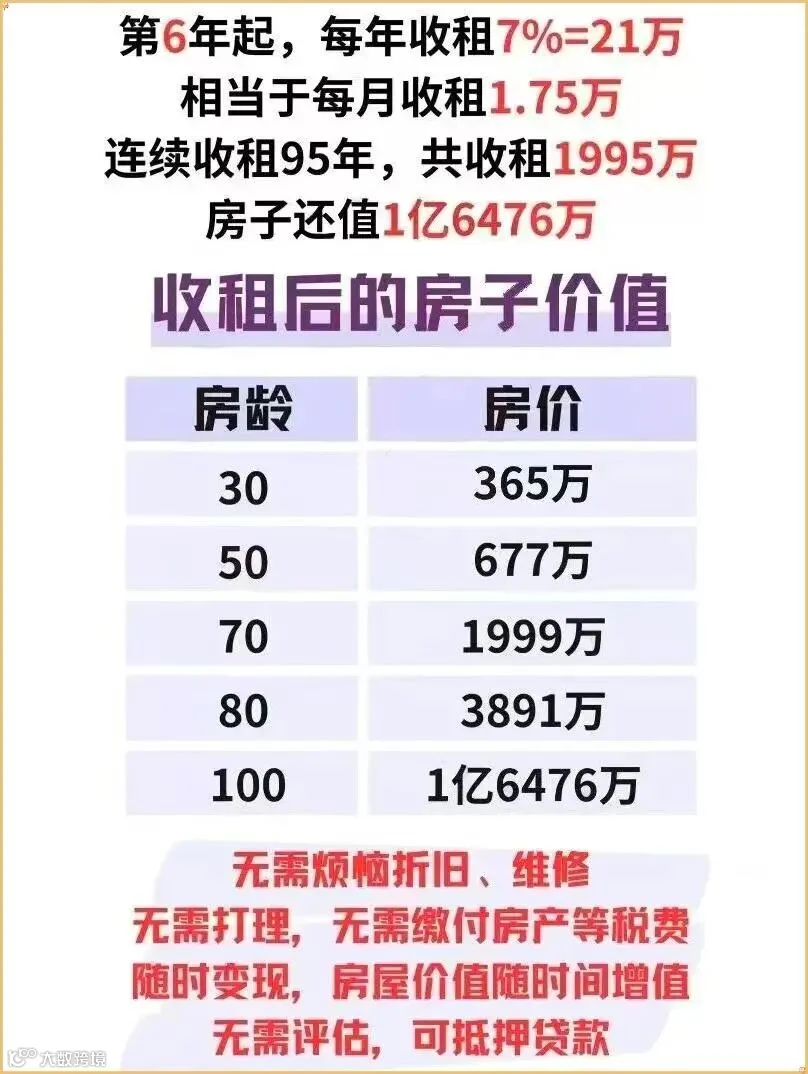
将自己二线城市价值300万人民币的房子,置换成一套同等价值的香港"金融房产",每年供款60万,供5年,共投资300万。
3. 三四线城市版 :20万人民币X5年
将自己三四线城市价值100万人民币的房子,置换成一套同等价值的香港"金融房产",每年供款20万,供5年,共投资100万。
1.现金流稳定:无论城市等级,从第6年起均可获得终身“租金收入”(覆盖家庭日常开支或补充养老);
2.增值潜力一致:长期持有95年后,所有方案保单总价值均增值超54倍(远超房产平均增值速度);
3.适配性灵活:可根据家庭实际资金状况调整缴费年限(如3年/10年)或保额,专业顾问可定制个性化方案。
PART 03
理性决策,用“全球视角”重构家庭资产
“卖房买香港保单”并非简单粗暴的资产替换,而是基于抗通胀需求、流动性优化、税务传承规划的综合考量。
对于房产占比过高、租金回报率低、担忧未来政策风险的家庭,香港保险提供了一种“保本+增值+灵活”的替代路径;但对于自住刚需房产(如学区房、婚房),仍需保留核心居住功能。
1.评估现有资产结构:计算房产占总资产比例,分析租金回报率与持有成本;
2.明确家庭需求:优先解决短期流动性需求,还是长期财富传承目标;
3.咨询专业顾问:通过持牌机构测算具体产品收益(关注保证部分与非保证历史实现率),匹配城市适配方案。
财富管理的本质,是“用确定的工具对冲不确定的未来”。当房产的“黄金时代”逐渐远去,香港保险或许正是家庭资产配置中那块缺失的“拼图”。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!