国内保险预定利率承压,连日常通胀都难以覆盖,手里的家庭资金该往哪儿放才能实现保值增值?
当大家还在纠结传统储蓄工具的局限性时,此时,长期预期收益可达6.5%的香港分红储蓄险,正悄然成为不少家庭2026资产规划的新方向。它究竟凭什么突破市场困境,成为资金配置的新选择?
解锁香港分红储蓄险的核心竞争力,四大优势直击家庭需求
香港作为享誉全球的金融中心,为保险公司提供了广阔的投资视野。与内地保险资金投资范围受限不同,香港保险公司可将资金投向全球范围内的优质资产,涵盖股票、高评级债券、优质房地产及另类投资等多元品类。
再叠加成熟严格的风控体系,既能捕捉全球市场的增长红利,又能通过分散投资降低单一市场波动风险,最终实现长期稳健的收益回报,这也是其能达到6.5%长期预期收益的核心底气。
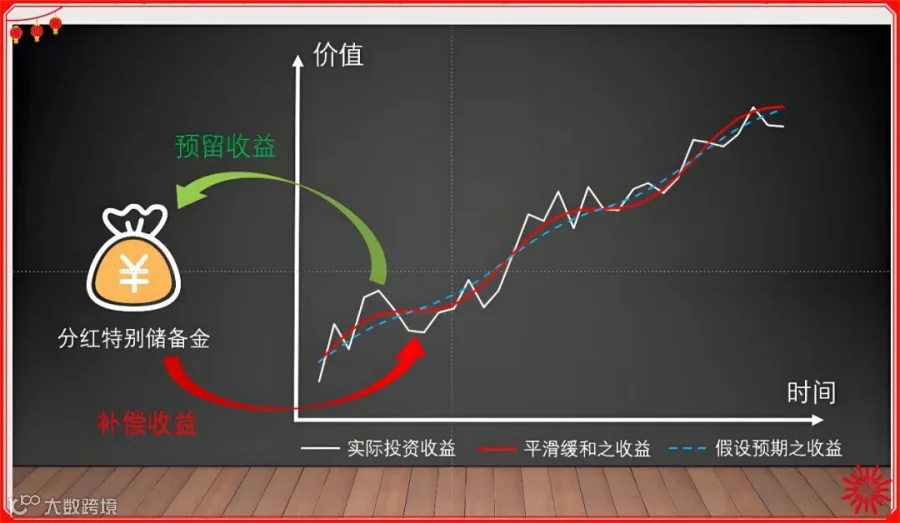
市场有涨有跌,分红收益如何保证稳定?香港分红储蓄险的“分红特别储备账户”给出了完美解决方案。
在市场盈利的年份,保险公司会留存部分收益存入该账户;当市场进入调整期或出现亏损时,便动用储备账户的资金补贴客户分红。
这种“以丰补歉”的机制,有效熨平了市场周期性波动带来的影响,让客户的分红收益更稳定、更可预期,避免了收益大起大落的困扰。
面对日益频繁的跨境往来,单一货币资产已难以满足家庭需求。香港分红储蓄险普遍支持美元、欧元、人民币等6-10种主流货币投保与切换,还搭配了灵活的保单分拆功能。
无论是子女海外留学的学费支付、全家海外旅居的生活开支,还是跨境资产的调配,都能通过保单轻松实现,无需额外承担繁琐的换汇流程与成本,精准匹配家庭跨境资金规划需求。
财富传承与资产隔离,不再是高净值家庭的专属需求。香港分红储蓄险自带类信托属性,具备更换被保人、预设继承人、身故金年金化领取等功能。
无需动辄数百万的家族信托门槛,普通家庭也能通过保单实现资产的定向传承,有效隔离家庭债务风险,确保财富精准传递给下一代,为家庭财富规划增添一层“防护盾”。
低利率与通胀并存的时代,单纯依靠银行存款、传统理财等被动储蓄方式,早已难以抵御资金贬值的风险。家庭资金规划的核心,正从“被动留存”转向“主动布局”,而香港分红储蓄险凭借锁定长期利率、全球资产配置、功能灵活多元等优势,成为家庭抵御风险、实现资产保值增值的重要工具。
1.子女教育金规划:教育支出具有周期长、金额固定且逐年递增的特点,教育通胀率更是不容忽视。
香港分红储蓄险的长期复利增长特性,能稳健跑赢教育通胀,等到子女留学时,可直接提取美元等外币资金支付学费、生活费,无需为汇率波动和资金周转发愁。
2.个人养老储备:退休后的生活品质,取决于是否有一笔确定、持续且抗通胀的现金流。
香港分红储蓄险灵活的提取规则,可让投保人在退休后按需领取养老金,部分产品还能对接海外优质养老社区,兼顾资金保障与养老服务,让晚年生活更有底气。
3.家庭资产多元化:在家庭资产组合中,香港分红储蓄险就像“压舱石”。
其美元资产属性与全球投资布局,能有效平衡内地资产的市场风险,帮助家庭构建跨币种、跨周期的资产安全网,即便单一市场出现波动,也能通过多元配置稳定整体资产价值。
短期要用的资金,应优先考虑流动性;而中长期储备(如教育金、养老金、传承资金),则可重点兼顾收益性与功能性。
选对适配自身需求的工具,才能让每一分资金都发挥最大价值,为未来的确定性需求保驾护航。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!





 快乐人生工作室