近期,不少人的朋友圈都被周大福人寿的新品“飞扬盛世”刷屏。这款产品以其独特的优势,迅速成为美元保单领域的热门话题,限时优惠也是到本月底。
简单来说,飞扬盛世是一款2年交费的美元保单,具有两大核心优势:静态收益表现均衡,前后期无短板,配合高额预缴优惠,适合追求极致收益的投资者;动态收益主打早期现金流,适合临近退休或计划提前退休的人群。
甚至有业内人士评价,飞扬盛世与曾经的现象级产品“盛利”属于同一量级,堪称“2年交产品中的无冕之王”。本文将深入解析这款产品的核心优势,并探讨其市场定位。
一、预缴优惠高达10.1%,全港领先
10.1%的预缴利率究竟是什么概念?目前内地银行一年期定存利率约1%,香港银行约3.5%,保险公司普遍提供4.5%左右的预缴利率。而周大福提供的这一利率,分别是内地、香港和保险同业水平的10倍、2.8倍和2倍以上。
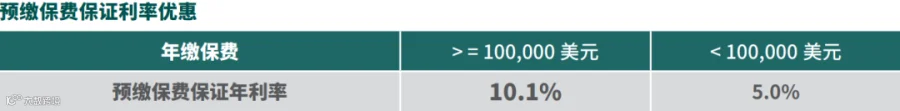 如此高的固定收益,在当下市场环境中实属罕见,可以视为对客户的实质性让利。不过,享受这一优惠需满足一定条件:年缴保费不低于10万美元(总保费20万美元)。低于此门槛,优惠利率为5%,仍高于行业平均水平。
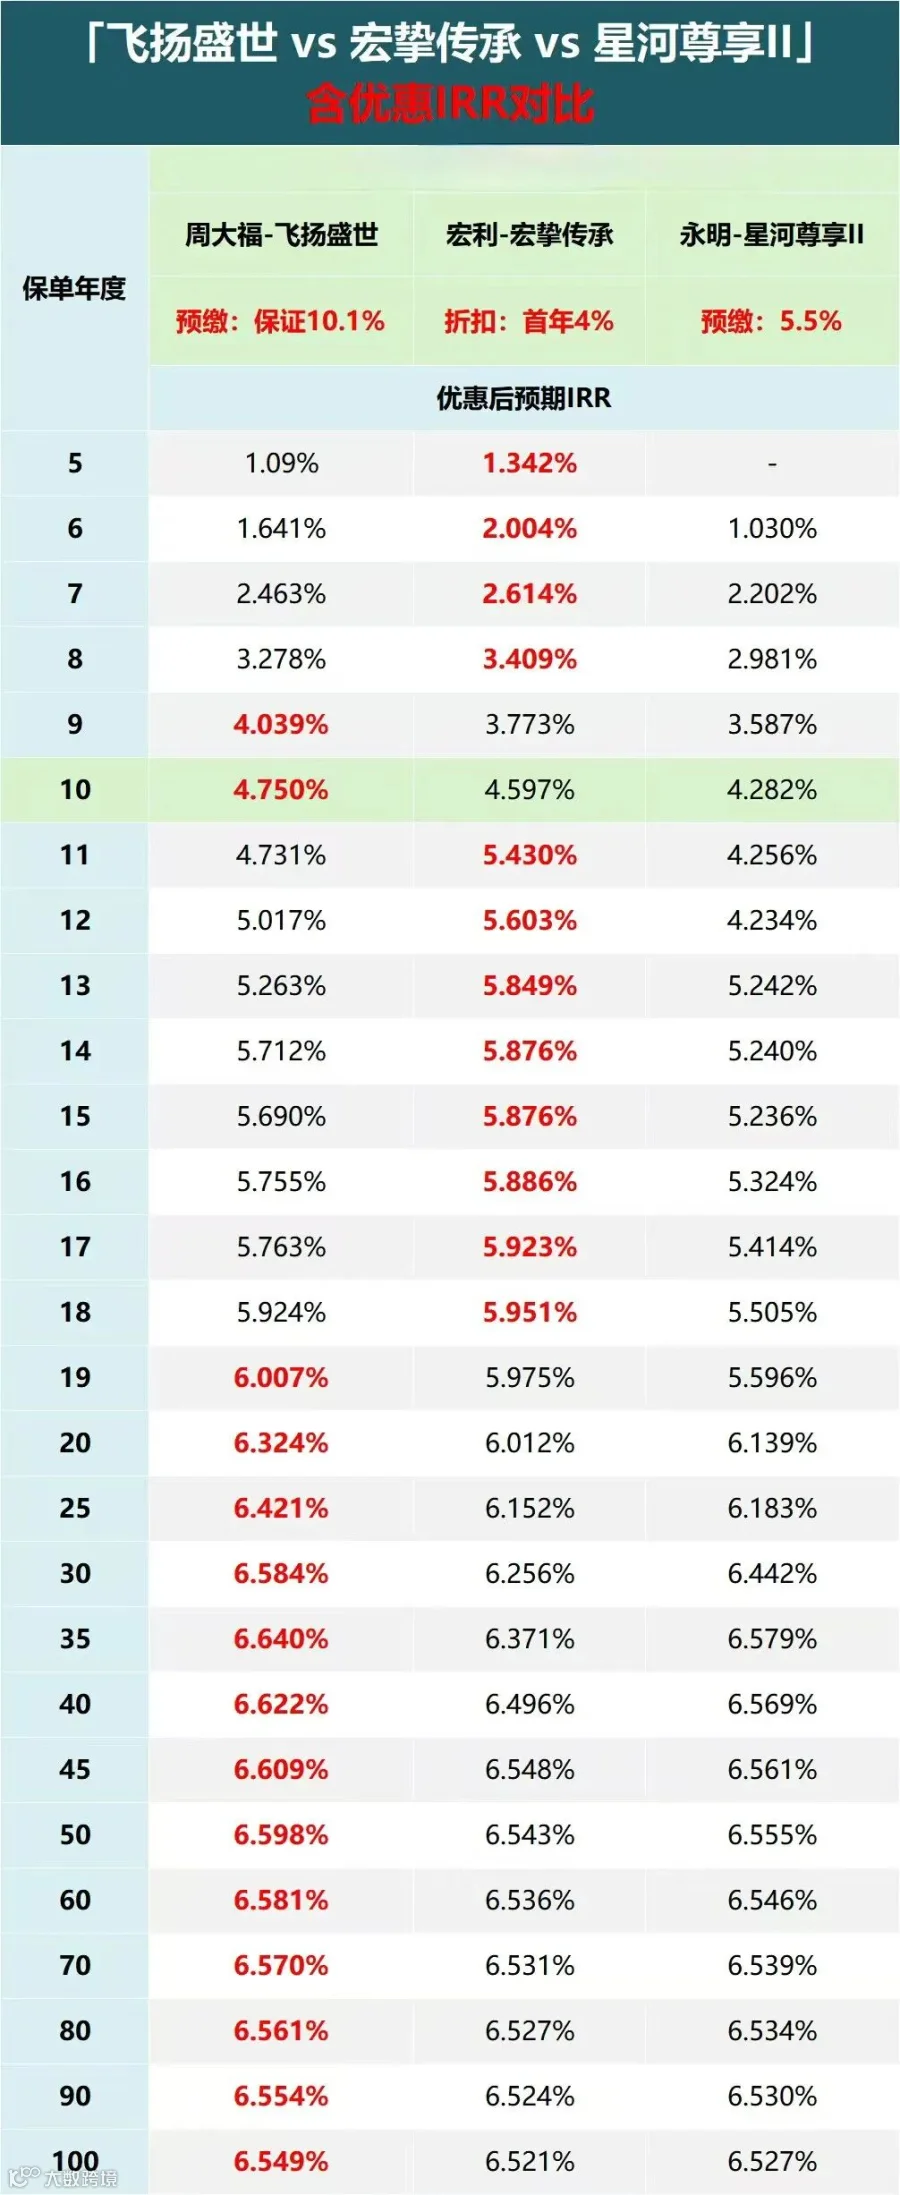
以年缴15万美元为例,实际应缴保费为136,239美元,直接节省13,760美元。与市场上其他2年交明星产品相比,飞扬盛世在包含优惠后的预期IRR(内部收益率)表现突出。
二、静态与动态收益双优,满足多元需求
以总保费30万美元(年缴15万美元×2年)为例,飞扬盛世在各类收益指标上均表现优异。
2)长期收益:持有20年内,仅次于宏挚传承;持有20年以上,成为同类产品中的收益冠军;
3)具体数据:保单25年时,30万美元可增值至131万美元,较其他产品高出4-6万美元。
特别值得注意的是,飞扬盛世在第34年即可实现6.5%的IRR,而宏挚传承需要43年。这表明其在长期收益增长上具有明显优势。
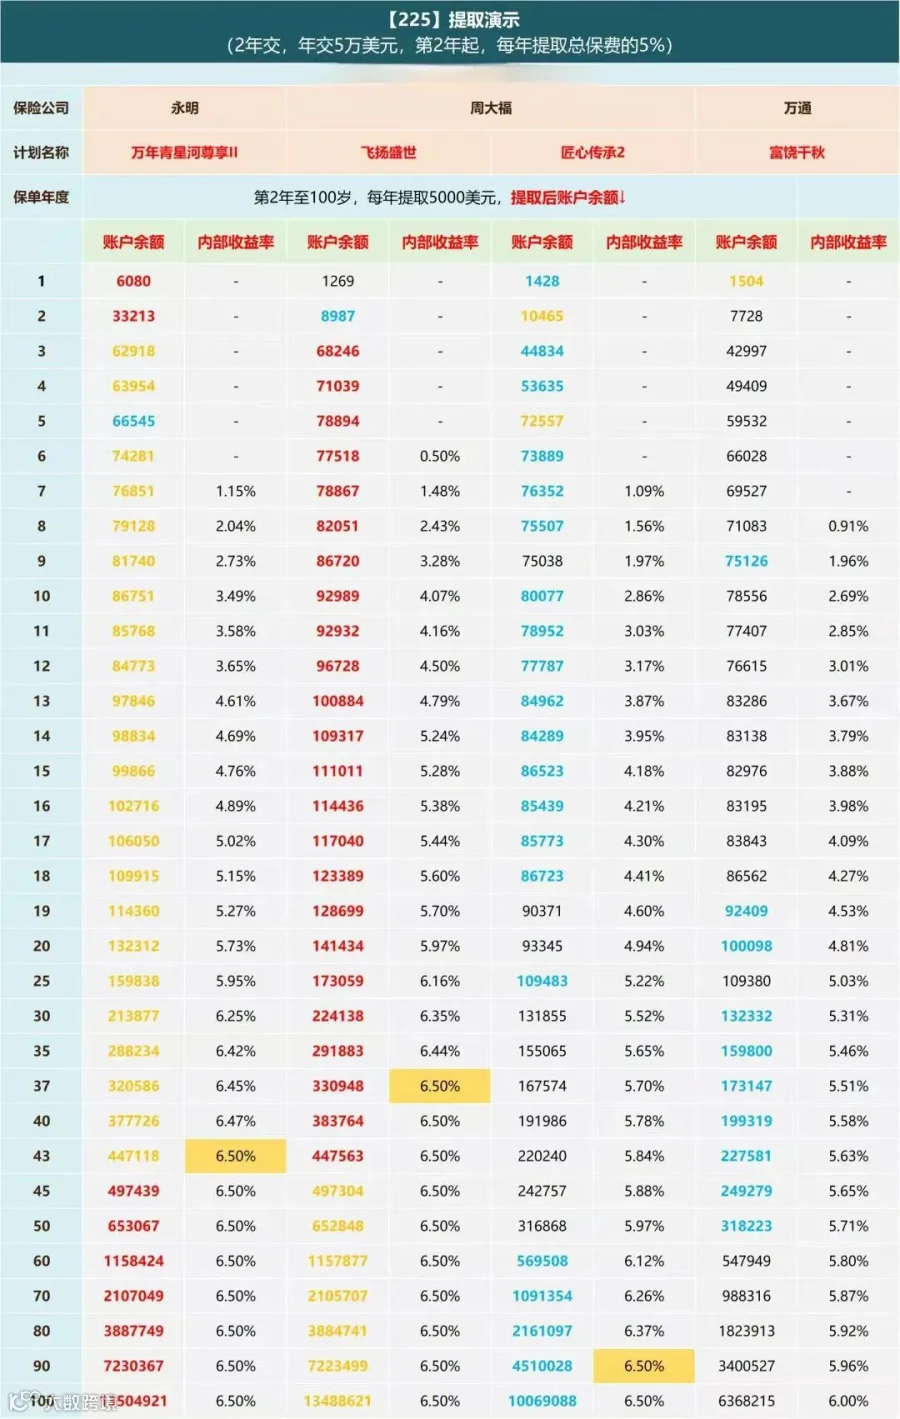
按照“225”极速提领方案(总保费10万美元分2年交完,第2年开始每年提取5%即5000美元),飞扬盛世的表现尤为出色:
在前40年的提领表现中,飞扬盛世持续领先,仅在后期被“提领王”星河尊享II超越。
更值得关注的是,其在提领状态下,第37年即可实现6.5%的复利收益,这一速度甚至快于许多产品在不提领状态下的表现。
三、能否成为养老现金流首选?客观分析
尽管飞扬盛世收益表现亮眼,但是否适合作为养老现金流首选,需要理性分析。
1.保证收益:飞扬盛世峰值保证IRR为0.5%,而星河尊享II为1.0%
2.红利结构:星河尊享II的复归红利占比为19.33%,高于飞扬盛世的12.89%
对于养老规划而言,收益的稳定性与确定性比高收益更为重要。在这一点上,星河尊享II更具优势。
在“2/10/10”等晚提领方案下,飞扬盛世与星河尊享II差距不大。加上永明金融的品牌优势,对于重视保险公司实力的客户,星河尊享II可能是更稳妥的选择。
四、为何难以复制“盛利”的爆火现象?
曾经火爆的“盛利”产品成功实现了收益与品牌的双重优势。安盛作为全球最大保险集团,其品牌影响力为产品增添了重要砝码。
相比之下,周大福人寿的业务主要集中于香港本地,在内地的知名度相对有限。然而,这并不代表其经营能力不足:
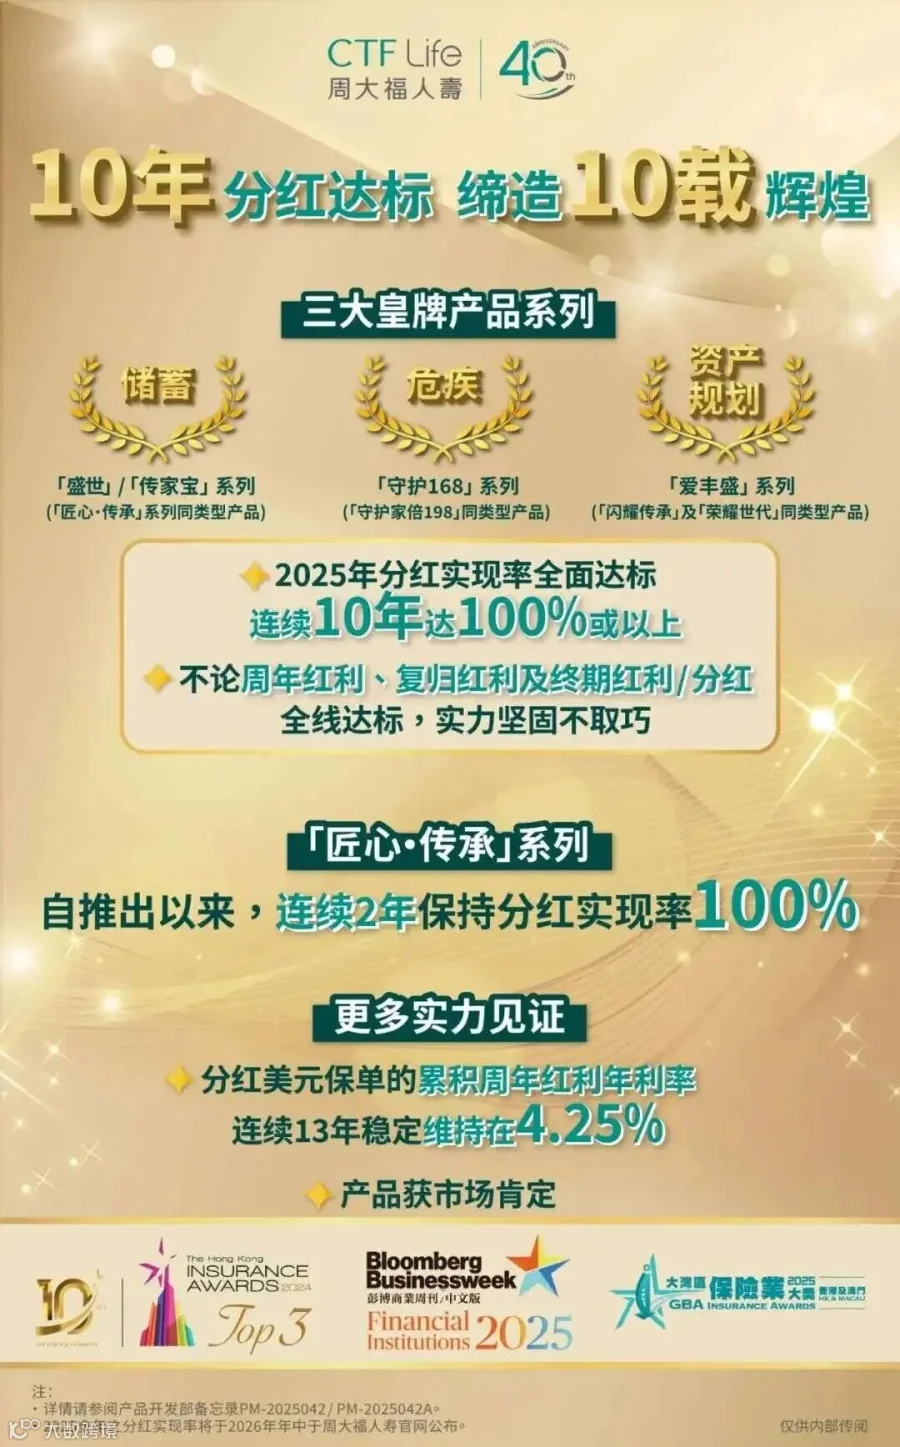
1.分红实现率:连续10年实现100%分红达成率;
 2.投资策略:50%投资亚太地区,39%投资北美,固定收益类资产占主导;
3.财务稳健:管理资产规模748亿港元,偿付能力充足。
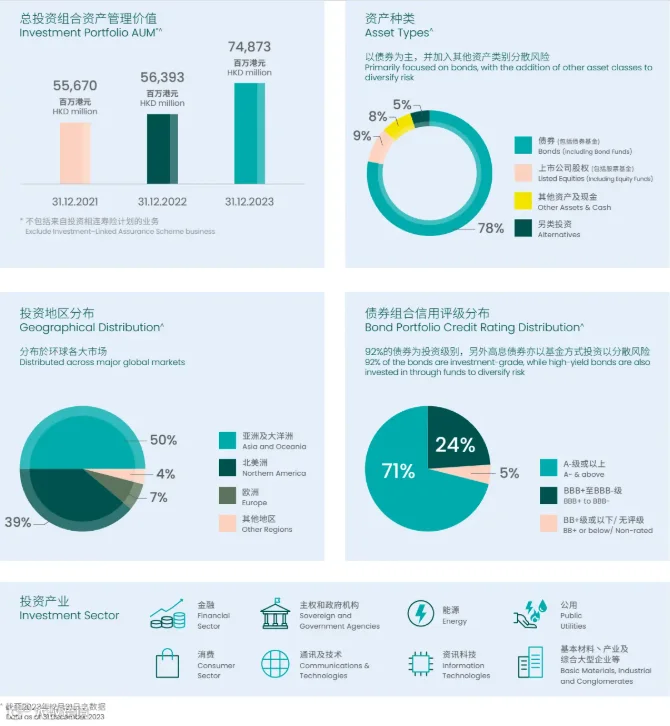 客观来看,周大福人寿属于“小而美”的保险公司,经营稳健但品牌影响力有限。
综合建议
3.能够接受一定品牌溢价让步以换取更高收益的客户。
飞扬盛世确实在产品收益层面表现出色,但在选择时仍需结合个人风险偏好、品牌需求及长期规划综合考量。
对于追求收益最大化的资深投资者,这款产品无疑值得重点关注;而对于保守型投资者,传统大型保险公司的产品可能更为适合。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!