最近拜访了几位我的老客户,发现大家有个共同的焦虑:“钱是赚到了,但怎么把它安全、高效地传下去?”
尤其是当你需要配置大额寿险(比如500万、1000万美金保额)时,选错产品类型,可能意味着未来几十年的财富积累效果相差数倍。
我拿到两份顶尖保司的核心产品资料,它们代表了两种截然不同的高端财富传承思路。
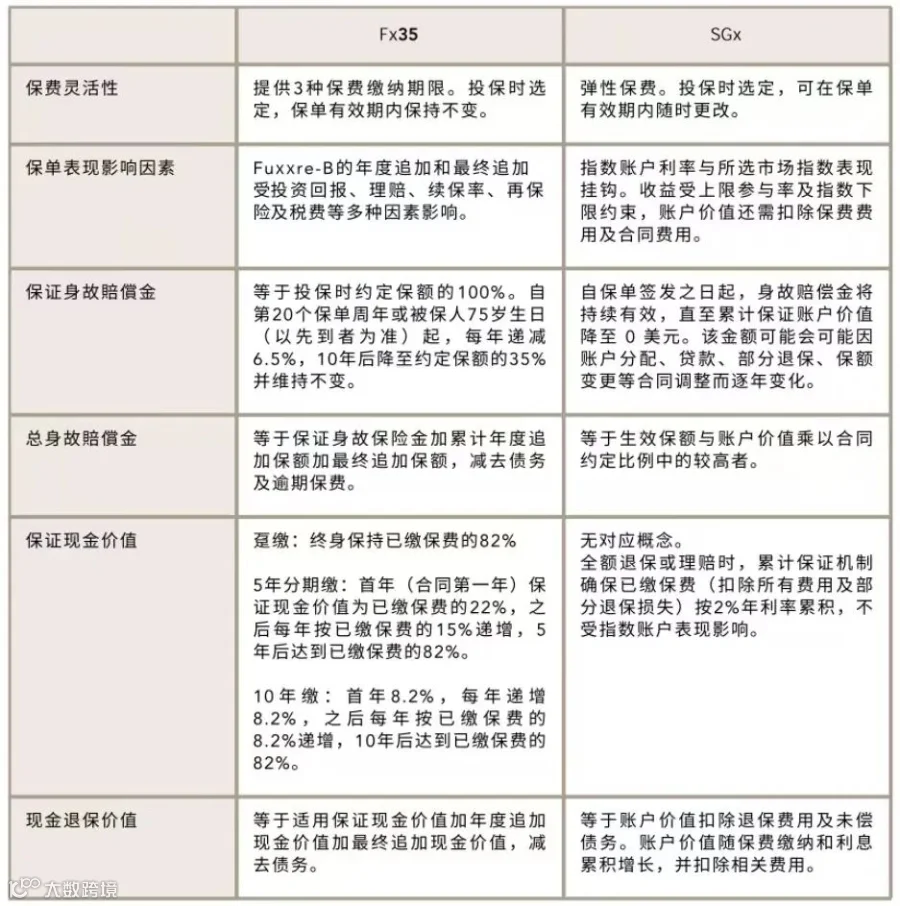
一款是保证收益型的终身寿险(我们暂称F计划),另一款是挂钩指数的万能寿险(我们称为S计划)。
同样是45岁男性,非吸烟,趸交约183万美金,保额1000万美金。
我们来看看,不同的选择,会把你家族的财富带向何方。
1.核心逻辑:保险公司用你的保费去做投资(债券、优质非标资产等),每年把平滑后的部分收益以“增值”形式分给你。
2.你的角色:你是“债主”,坐收稳定收益,不用操心市场涨跌。
3.最大特点:确定性高。保证身故赔偿写进合同,保证现金价值(趸交是保费的82%)雷打不动。
适合谁:极度厌恶波动,追求“稳稳的幸福”,希望完全隔离市场风险,把表现交给保险公司管理的你。
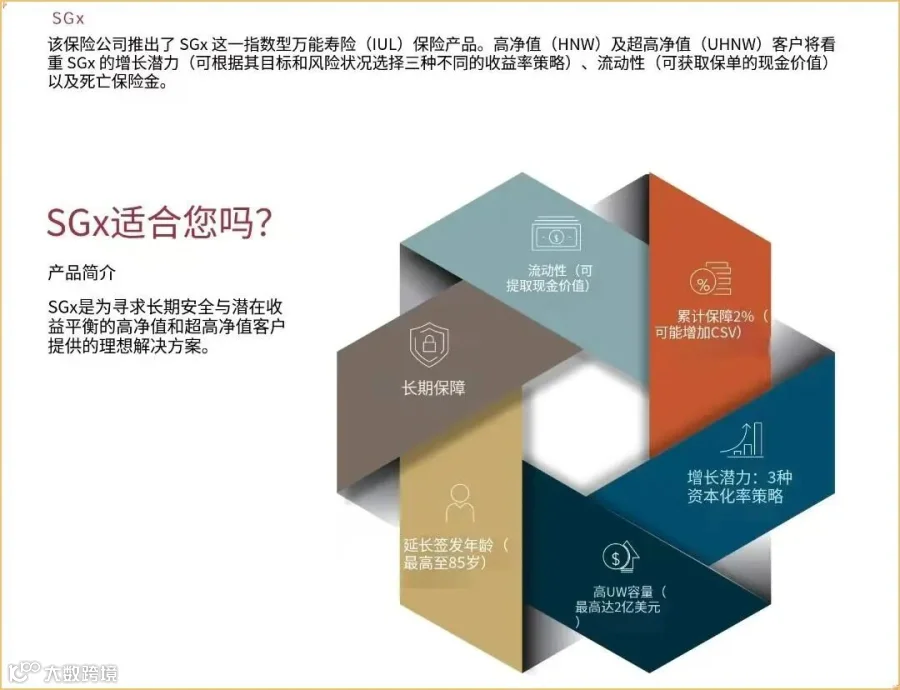
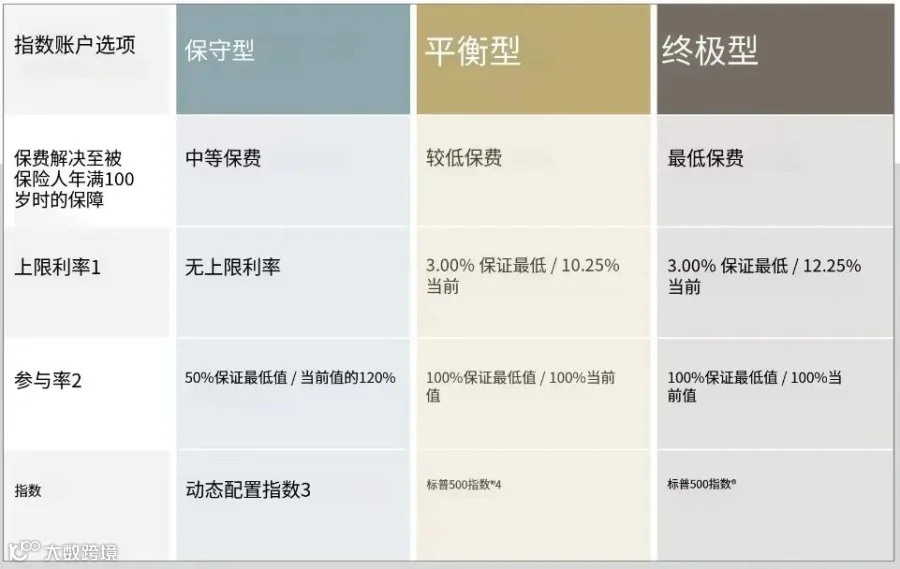
这是一款指数型万能寿险(IUL),是保险与金融工程的结合体。
1.核心逻辑:你的钱不直接投资股市,但收益挂钩标普500等大盘指数表现(有上限、有保底)。
2.你的角色:你是“策略选择者”,需要选定指数账户(保守、平衡、进取),并可以每年调整。
3.最大特点:增长潜力大。分享美股长期增长红利,同时享受2%的累计保证(保底机制)。
适合谁:认同美股长期价值,愿意用一部分“保证收益”去博取更高潜在回报,并享受保费灵活性的你。
简单说:F计划是防守大师,S计划是攻守兼备的尖兵。
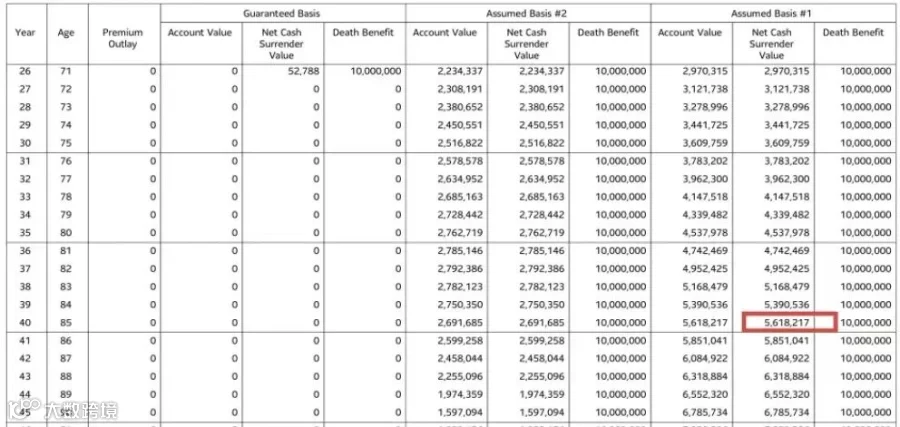
我们直接看45岁男性,趸交183万美金,保额1000万美金的演示对比。
-
S计划(进取账户)预期现金价值:约 155万美金(此时S计划稍落后)
-
S计划预期现金价值:约 562万美金(依然非常接近)
1.S计划:从第2个保单周年起,你就可以申请部分提取现金价值,或进行保单贷款,流动性极佳。你可以把它当作一个应急资金池或补充养老金的来源。
2.F计划:早期现金价值较低,灵活性相对较弱,更适合作为一笔长期不动用的传承专项资金。
在S计划的演示中,如果一直不提取,到保单后期(例如受保人90多岁),在较高的预期回报演示下,其身故赔偿金可以远远超过初始保额。
到100岁时,身故赔偿金预期可增长至约1100万美金(超过初始保额)。
这意味着,你投入的183万美金,通过数十年复利增长和保险杠杆,最终可能创造出超过900万美金的免税传承财富。
而在F计划中,身故赔偿金虽然也有增值,但其结构决定了它更侧重于前期的保证和高额身故杠杆,长期增值潜力相对温和。
一句话总结:F计划帮你“锁住”一笔巨额的、确定的传承资产;S计划在提供基础保障的同时,给你一个参与市场增长、可能让传承资产“放大再放大”的机会。
经过十几年跟钱打交道,我深知没有最好的产品,只有最适合你当下需求和未来愿景的选择。
如果答案是 “不会,这是专款专用的传承金”,且你一想到股市波动就睡不着觉,那么F计划的确定性可能就是你的“安心丸”。
如果答案是 “可能,我想保留灵活性”,或者你希望保单本身也能成为一个增长引擎,那么S计划的流动性和增长潜力更值得考虑。
如果你坚信美国经济和科技创新的长期生命力,愿意用保险保单来间接、安全地分享这份增长,那么S计划的指数挂钩特性就是为你量身定做。
如果你对市场毫无判断,也不想做任何判断,只想拿到一份清清楚楚的保证,那么F计划更适合你。
3、你更看重“身故赔偿的绝对高度”,还是“生前现金价值的灵活性”?
F计划在早期就能提供极高的、确定的身故杠杆。S计划则在长期现金价值积累和生前使用上更具优势。
无论是F计划还是S计划,都是国际顶尖保司为高净值客户打造的“金融艺术品”,结构复杂,优势各异。
文中所有数据均基于计划书演示,实际收益取决于未来数十年的经济环境、公司投资表现等多重因素。但产品的核心逻辑、保证条款和费用结构是确定的。
特别是S计划(指数型万能寿险),其上限率、参与率等关键参数未来可能调整,这会直接影响长期收益。目前正是相关参数的历史高位期,是值得关注的窗口期。
如果你正在考虑配置百万乃至千万美元级别的寿险,用于资产隔离、财富传承、税务规划或退休提领,这两款产品绝对是你的必看选项。
我会根据你的具体年龄、身体状况、保费预算和核心需求,为你量身定制两款产品的详细对比演示表,并和你预约时间,为你讲透其中的精妙之处和选择策略。
起点的一个深思熟虑,决定的是终点线上,家族财富截然不同的模样。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!