高净值企业主的财富管理,核心矛盾从来不是收益率的小数点之争,而是 企业经营的无限风险与家庭财富的绝对安全 之间的结构性冲突。
企业是创造财富的引擎,却也可能成为吞噬财富的黑洞。个人担保、连带责任、资产混同……这些看似常规的商业操作,实则让您的家庭资产与企业的命运紧紧捆绑。一旦风浪来袭,往往是一损俱损。
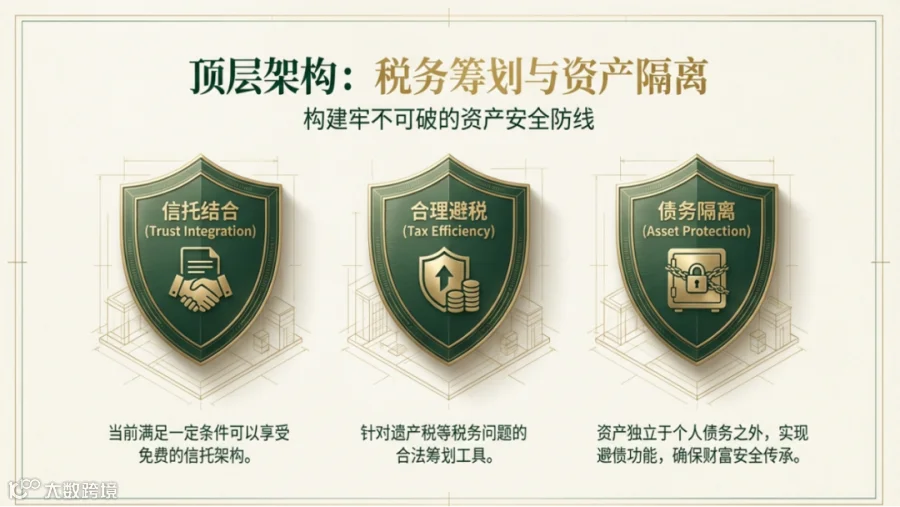
解决之道,不在某个单一金融产品的精挑细选,而在一个经过精密设计的 “法律-金融-税务”整体架构。它更像为您的家族财富修筑一座现代化堡垒,其防御力不依赖于单点,而在于系统性的 三层防火墙 。今天,我们就来完整拆解这一架构的核心逻辑。
顶层逻辑:为何“所有权结构”比“资产多寡”更重要?
在财富积累的初期,我们关注“增长”;但当财富达到一定量级,尤其是与企业经营深度绑定时,“归属”的重要性将远超“增长”。
一个致命的误区是,认为“我名下的资产就是我的,也是家庭的”。在法律与债权人面前,个人名下的所有资产,本质上是一个随时可能被整体主张权利的“资产包”。
真正的安全,始于将旨在绝对保全的家庭财富,从您个人的“资产包”中合法、合规地剥离、重组,并置于一个更坚固、更智能的系统之中。
第一层防火墙:法律实体隔离(信托)——所有权的战略性转移
核心目标:实现资产法律所有权的根本性剥离,筑起第一道法律屏障。
信托不是一个产品,而是一种历史悠久且极为严谨的法律关系。您(设立人)将资产合法转移给一个您所信任的、并受严格法律约束的实体(受托人),由其为您指定的受益人(如配偶、子女)的利益进行管理和分配。
一旦资产置入合规设立的信托,其法律所有权即归属信托本身,而不再属于您个人。这意味着,从法律角度看,这些资产已经“独立”了。
1)债务隔离:当您个人或境内企业发生债务纠纷时,债权人追索的是您名下的资产。
而要挑战一个设立在司法健全地区(如新加坡)、程序完备的信托,并主张其中的资产为您个人所有,法律门槛极高、成本巨大,成功率极低。这构成了实质性的隔离。
作为设立人,您可以通过信托契约(“游戏规则”)规定资产的投资策略、受益人的分配条件(如学业、婚育、年龄)、以及防范挥霍的条款。您从“资产的所有者”,转变为“规则的制定者”,这种控制更持久、更超越个人生命周期。
第二层防火墙:金融工具选择(新加坡IUL)——资产形态的优化配置
核心目标:为信托这个保险箱装入最适宜长期保全与传承的硬核资产。
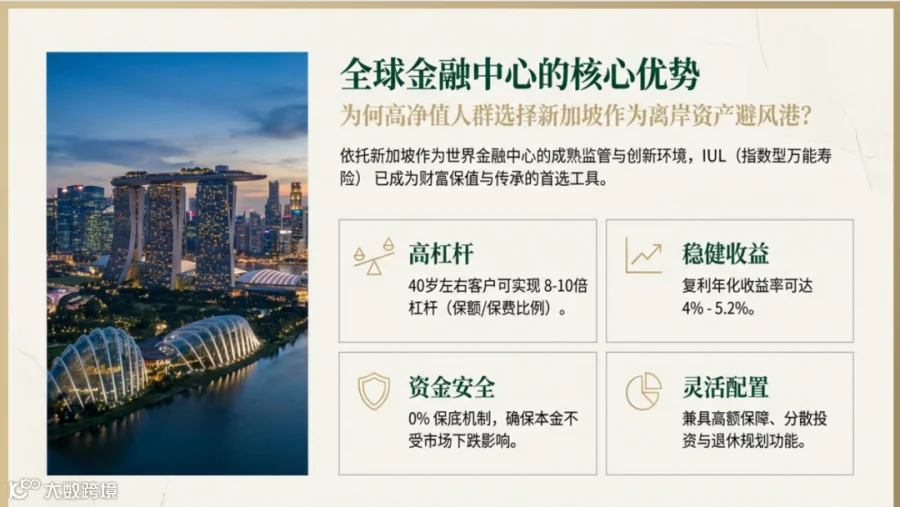
信托是一个精妙的架构,但它本身不产生收益。我们需要为其装入具备特定优势的“压舱石”资产。在众多选择中,新加坡的指数型万能寿险(IUL) 成为了匹配度极高的选项。
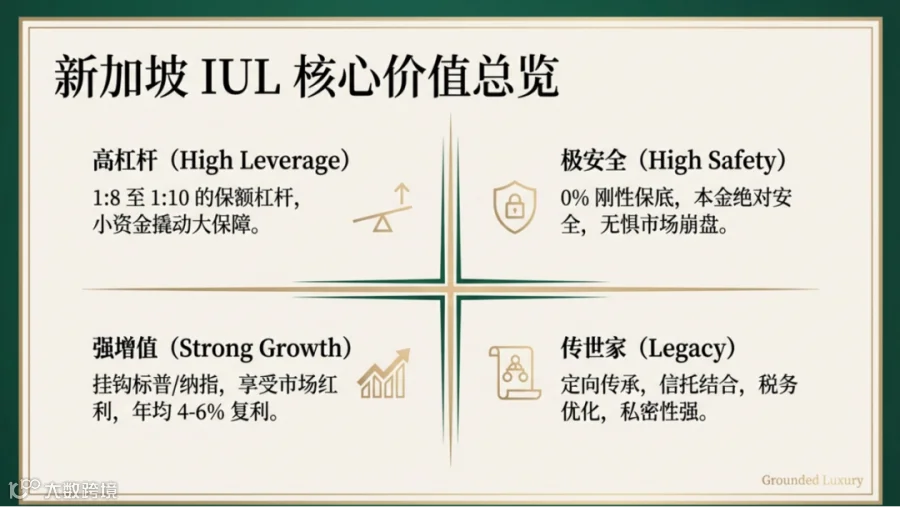
1.监管安全与底线思维:新加坡金融管理局(MAS)以全球最严格的监管之一著称。IUL产品普遍提供 “0%或最低保证” 机制,确保任何市场极端情况下,本金安全。这与企业主寻求“资产保全”的底线诉求完全一致。
2.长期复利与增长潜力:它挂钩全球指数(如标普500),分享经济增长红利,长期复利预期可观。这让置于信托中的资产不仅能“隔离”,还能在安全框架内实现 “稳健增值” ,对抗通胀,完成传承规模的积累。
3.高杠杆与即时保障:通过保费即可撬动数倍乃至十数倍的身故保障杠杆。这意味着,一旦放入信托,即刻为家族构建了一笔大额的、受法律保护的、免税的金融资产,极大增强了信托的财富保障功能。
4.功能性与传承便利:其“无限次更换被保人”功能,与信托的长期存续性完美结合。可以实现保单在信托架构内,伴随受益人更迭而代代相传,成为一份真正的 “跨代资产”。
第三层防火墙:司法管辖选择(新加坡)——系统环境的终极保障
核心目标:为整个财富保全架构提供一个稳定、可信、高效的法律与税务“安全港”。
架构设计得再精妙,若其所处的司法环境脆弱、法律多变或税务不利,一切都是空中楼阁。因此,管辖地的选择是顶层设计中的顶层决策。
1.法律体系的成熟与稳定:新加坡承袭普通法系,其信托法完善、判例清晰,法律环境具有高度的可预测性和国际公信力。这对于需要稳定存续数十甚至上百年的家族架构至关重要。
2.税务的中立与友好:新加坡无资本利得税,无遗产税。这意味着资产在信托内的增值以及跨代传承时,不会因当地的税务政策而产生巨大损耗,最大程度地保全了财富。
3.金融的私密与专业:在严格遵守国际反洗钱等合规要求的前提下,新加坡提供了专业的金融私密服务。整个架构的设立与管理由持牌的专业机构(信托公司、私人银行、律师事务所)完成,流程严谨规范。
当这三层防火墙被系统化集成,它们便形成了一个动态的、自动运行的财富防御与传承系统:
1、针对“债务风险”:风险从个人/企业层面向家庭资产传导时,需依次穿透:坚固的司法管辖区(新加坡)→ 难以挑战的法律实体(信托)→ 功能受保护的金融资产(IUL)。每一步都设置了高门槛,成功实现风险阻隔。
2、针对“传承风险”:您的意志通过信托契约固化为法律条款,指挥着IUL保单的受益金分配、被保人更换。
财富的传递不再是“一次性给付”,而是按您设定的“剧本”,在家族中有序、有条件、长期地流淌。
3、针对“税务风险”:资产在无遗产税的环境下,通过信托进行传承,从法律结构和地理位置上,为应对未来可能出现的全球税务变化,预留了足够的筹划空间和灵活性。
对于成就卓著的企业主而言,真正的财富升华,是从经营企业的“企业家”,进化为规划家族的“架构师”。这要求我们将视线从损益表的短期波动,移向跨越代际的长期安全。
“三层防火墙”架构,其本质是将对企业家庭的爱与责任,从一种情感和意愿,固化为一种不依赖于个人健康、事业起伏乃至生命存续的、永续运行的制度性安排。它提供的不是一份收益的承诺,而是一份关于 “确定性” 的承诺:确定地隔离风险,确定地掌控流向,确定地守护未来。
最高级的财富管理,不是在惊涛骇浪中展现驾驭技巧,而是在风和日丽时,就为航船建造永不进水的安全舱室。
若您希望进一步评估自身家庭资产与企业风险之间的关联,或探讨此类架构的可行性,可私信领取我们整理的《企业资产与家庭财富风险隔离检视要点》。 看清结构,是构建安全的第一步。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!



 快乐人生工作室