


当资产规模逐步攀升,投资者的关注焦点,总会从“如何实现收益最大化”,悄然转向三个更贴近现实的核心诉求:资产根基是否足够扎实?波动幅度是否在可承受边界内?未来急需用钱时,能否摆脱市场情绪的裹挟,从容支取?
这也正是近年来,一种“嵌入风险缓冲机制的指数型保险结构”,持续走进高净值家庭长期配置清单的核心原因。

01 宏利百慕大(Manulife)
对于长期保险或财富管理工具而言,产品本身的设计固然重要,但发行机构的兑付能力与稳健基因,才是所有配置逻辑的前提。
宏利金融(Manulife Financial),这家总部位于加拿大的全球性金融巨头,历史脉络可追溯至19世纪,堪称北美寿险行业的标杆性企业之一。
1.业务版图覆盖加拿大、美国、亚洲及离岸保险核心市场,全球化布局保障多元风控能力;
2.长期深耕寿险、退休规划与长期资产管理领域,聚焦核心赛道不盲目扩张;
3.获得多家国际权威评级机构的A级及以上财务实力认证,履约能力受全球市场认可。
我们此次重点解读的指数型万能寿险(IUL),由宏利百慕大分支发行,其底层资产的管理模式、核心风控逻辑,完全承袭了宏利集团数十年一贯的稳健导向。

站在资产配置的视角,这意味着:它更看重长期、稳定的履约能力,而非短期的收益爆发力。
02 核心认知:指数型万能寿险(IUL),不是“炒股式保险”
很多人听到“指数”二字,会下意识联想到股票、基金投资,但指数型万能寿险(IUL)本质上是一种“与指数表现挂钩,但不直接入市”的保险架构,核心逻辑与直接投资有着本质区别:
资金进入保险公司一般账户 → 保险公司依据合同约定的指数表现,为账户计算利息 → 全程不直接持有任何指数成分股。
这种设计,让它具备了两个极具吸引力的核心特征:不承担指数下跌的全部风险,风险敞口被有效控制;可参与指数上涨带来的收益,享受市场红利的同时无需直面极端波动。
03 核心差异:MGIUL PRO的“缓冲+地板”双保障设计
在市面上众多指数型万能寿险(IUL)产品中,MGIUL PRO的核心竞争力,在于其独创的“Buffer(下跌缓冲)+ Floor(收益地板)”双重安全机制,从根本上解决了“既要收益,又怕回撤”的配置痛点。
1️⃣ 下跌缓冲:-20% Buffer,替你吸收前期亏损
以其核心的S&P PRO Indexed Account(标普专属指数账户)为例,当对应指数下跌幅度在20%以内时,账户不会产生任何负收益——这也就意味着,前期20%的下跌风险,全部由保险公司承担。
这一设计堪称风险控制的“压舱石”,能最大程度避免账户价值因市场短期回调而出现大幅缩水。
2️⃣ 收益地板:0% Floor,锁定最低回报
在大多数市场回调年份中,即便对应指数整体表现为负,MGIUL PRO账户的年度回报也能保底为0%。这种“不赚但不亏”的设计,让账户价值在市场波动周期中,彻底摆脱“倒退式回撤”的困境,实现稳步累积。
3️⃣ 上涨参与:Multiplier放大机制,让收益更高效
在指数上涨行情中,MGIUL PRO并非简单“跟涨”,而是引入了Multiplier(收益放大系数):根据不同的账户类型,对指数产生的正收益进行一定比例的放大,同时设置合理的收益上限(Cap)。
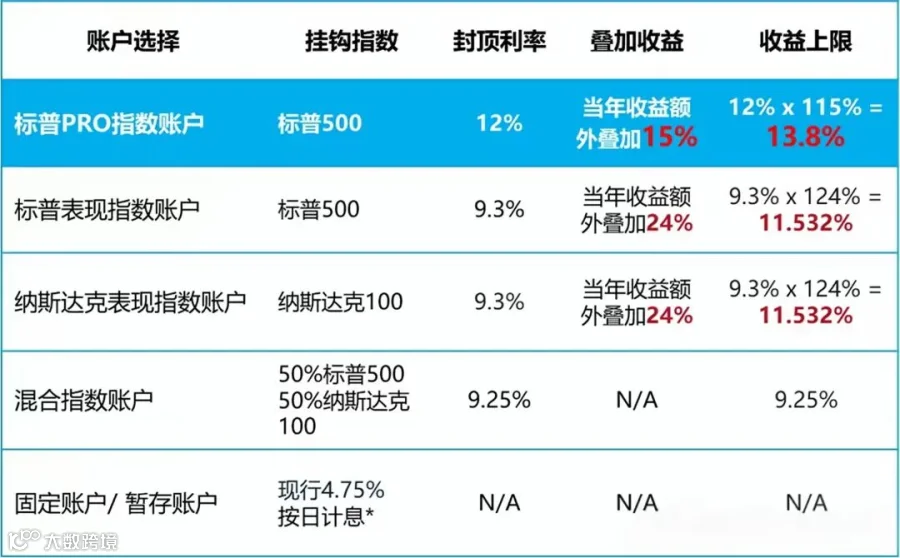
这种设计的核心逻辑的是:用可控的收益上限,换取长期、稳定、可预期的复利增长路径,避免因追求极端收益而承担过高风险。
04 指数选择:透明可验证,才是长期配置的底气
MGIUL PRO在指数选择上,摒弃了复杂难懂的定制化指数,而是聚焦全球最核心、最具代表性的市场指标,让配置逻辑更清晰,风险更可控:

S&P 500(美国大型蓝筹企业指数,代表成熟市场核心收益);
Nasdaq-100(纳斯达克100指数,覆盖全球优质科技与成长型企业);
50/50混合指数(均衡配置,分散单一市场波动风险)。
这类指数的核心优势的在于:历史数据悠久、编制规则透明、长期存续概率极高。对于家庭长期财富规划而言,这种“可验证性”本身,就是一种重要的安全性保障。
05 不止于“涨”:更看重财富的“可用性”
MGIUL PRO的产品设计,并未局限于资产的长期增长,更充分考虑了未来人生不同阶段的资金使用需求,灵活性拉满:
1.保单后期可通过“现金提取”或“保单贷款”两种方式,灵活动用账户现金价值;
2.满足合同约定条件后,每年可按比例无罚金提取资金,适配养老、教育等刚性支出;
3.即便遭遇极端市场环境或人生变故,仍有保障不中断机制,守护家庭财务底线;
4.保单可持续规划至121岁,完美覆盖人生全周期的财富需求。
也正因为如此,它在家庭资产配置中,更像是一个长期、稳健、可按需规划使用节奏的“核心压舱仓位”。

06 配置定位:它适合成为你的“哪一环”?
需要特别强调的是:这类带风险缓冲的指数型保险结构,并非“万能配置”,也不适合承担家庭全部资产的功能。它的核心定位,是承担以下三类角色之一:
1.退休阶段的稳定现金流补充(替代部分养老金,保障晚年生活品质);
2.高波动资产(如股票、股票基金)之外的风险缓冲层(平衡整体 portfolio 波动);
3.家庭资产中的“长期确定性部分”(锁定未来刚性支出的资金来源)。
在专业资产配置方案中,它的核心作用始终是:👉 降低整体资产组合的波动,而非追求极端收益。
07 理性配置:先理解,再测算,后决策
一款产品是否适合自己,从来不是由产品本身的优劣决定的,而是与家庭的具体情况高度绑定,核心关联因素包括:
1.所处的年龄阶段(青年积累期、中年成熟期、老年退休期需求完全不同);
2.未来用钱的具体时间点(短期周转、中期教育、长期养老);
3.资金投入节奏与整体资产配置比例(单款产品占比不宜过高)。
因此,同一款MGIUL PRO,对不同家庭的适配度和意义可能完全不同。理性的配置顺序,应当是:
理解产品核心结构 → 看清潜在风险与边界 → 结合自身情况做定制化测算 → 再决定是否配置、如何配置。
写在最后
资产配置的本质,从来不是筛选“收益最高的工具”,而是为家庭不同阶段的目标,找到适配的、能承担对应功能的“专属工具”。
宏利MGIUL PRO这类“带缓冲的指数型保险”,提供的不是一种“躺赢”的方案,而是一种在不确定的市场环境中,提升家庭财富确定性的配置思路。
对大多数家庭而言,真正理解它的核心逻辑、适配场景,或许比是否马上配置,更有价值。
如果您想要进一步了解或想测算香港保险, 新加坡保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
