导语
“每年保证派发现金流”这一承诺,远不止是产品说明书上的一行条款。它白纸黑字,是国寿海外给予市场的一份厚重契约,是穿越经济周期的稳定锚点;它如期而至,更是我们对每一位客户人生规划——无论是子女教育的储备、退休生活的保障,还是家族财富的有序传承——所给予的、最坚实而长久的支持。
2026年的香港保险市场,第一声惊雷并非来自更高的收益预期,而是一声沉稳的宣告——国寿海外以年度“开门红”力作「万里优悠」储蓄保险计划,重新锚定保障的本质。
当行业仍陷于“卷收益”“卷提领密码”的喧嚣,我们看见深层次的客户焦虑:那些波动数字背后的不确定性,那些漫长规划周期中缺失的稳定感。市场需要的不只是更高预期,更是一份白纸黑字、写入合同的承诺。
「万里优悠」储蓄保险计划,是国寿海外对这份市场洞察的深刻回应。
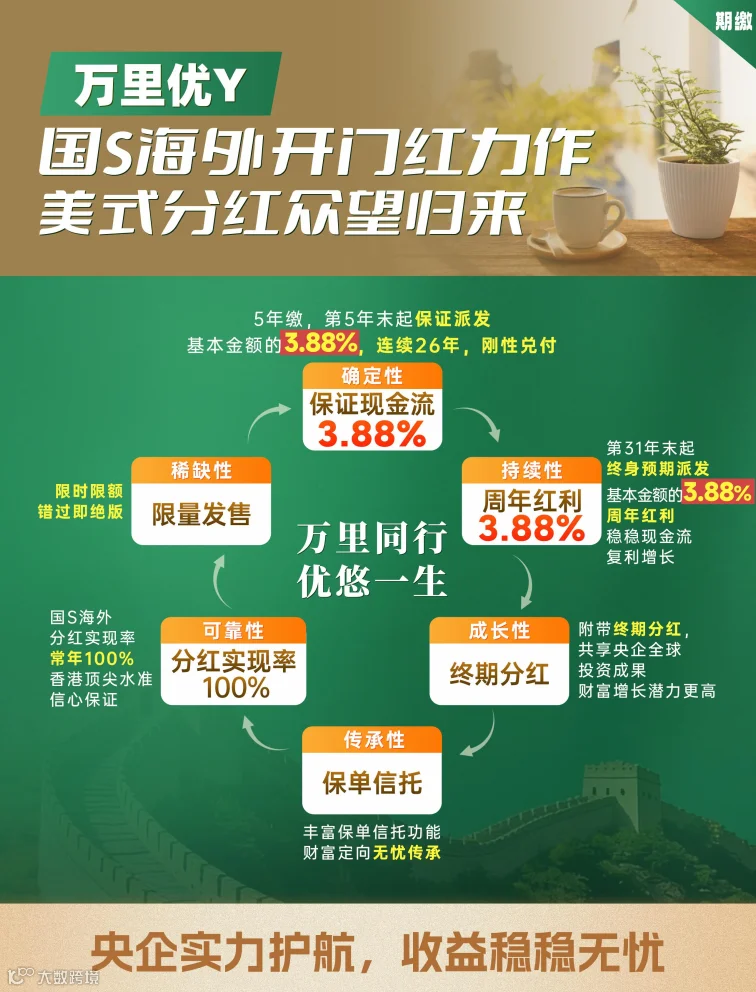
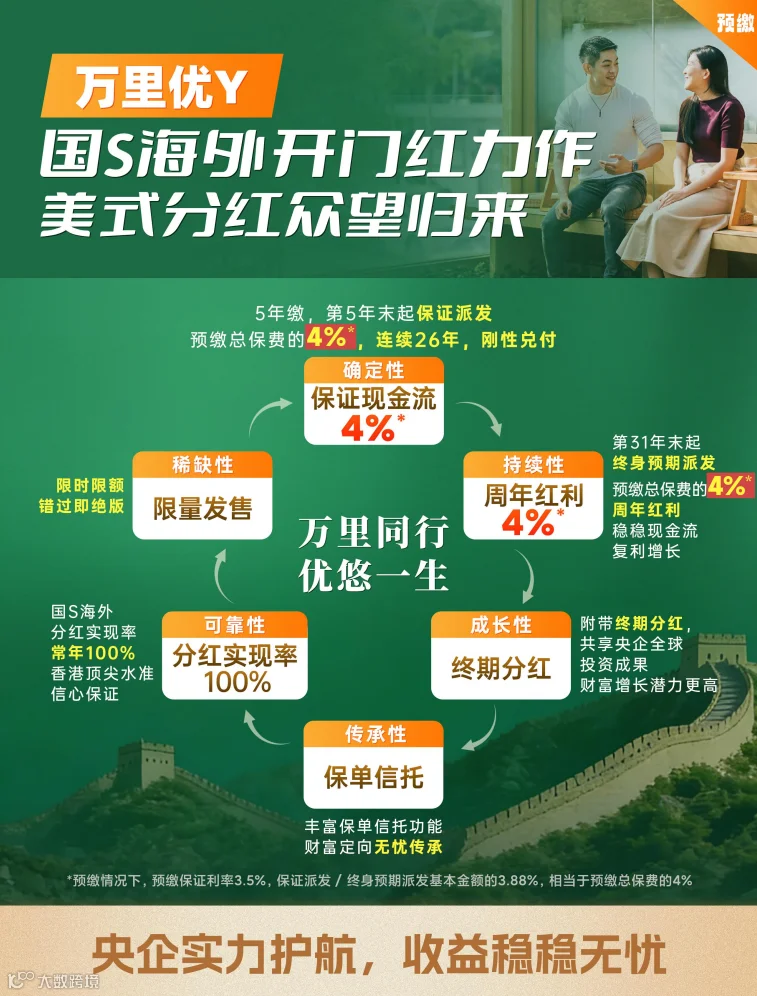
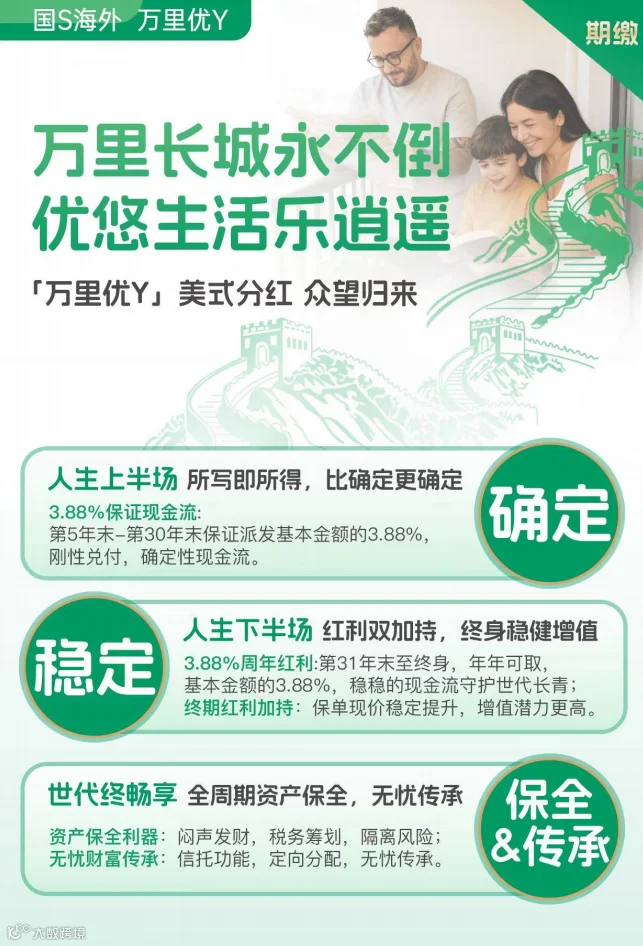
从第5个保单周年日起至第30个,计划每年保证派发现金流——期缴为基本金额的3.88%,预缴更可达总保费的4%。这份承诺的特殊性在于,它不是对未来可能性的描绘,而是对长期财富规划的确定性支持,在香港保险市场中实属难得。
在不确定的时代,以确定的现金回报,为您锚定一份可预期的未来。
确定的数字:3.88%的保证现金流,从第5年末开始刚性给付,持续26年,是承诺的基石。
确定的未来:周年红利自第31年起终身派发,构筑伴随一生的、可预期的稳定现金流。
确定的增长:终期红利叠加累计生息增值,共享央企投资实力,为财富成长打开向上空间。
确定的信任:央企品牌与长期100%的分红实现率,是比任何数字都更重要的可靠保证。
确定的传承:类信托功能,将确定的财富,以确定的方式,传递给确定的人。
确定的时机:开门红限时限额,此刻的选择,即是为未来锁定一份确定的稀缺资源。
在人生的攀登期(奋斗阶段),它化身稳健的基石,通过写入合同的“确定性”现金流,支持您从容履行家庭的核心责任,为事业拼搏提供坚实后盾。
步入人生的收获期(退休生活),它转换为宁静的港湾,以“终身稳定”的现金流,滋养您从容享受生活的丰盛,让安心成为每一天的常态。
面对人生的传承时刻(代际交替),它则成为一把精密的钥匙,通过类信托等创新功能,助力实现财富的定向、有序与温暖传承,守护家族愿景世代长青。

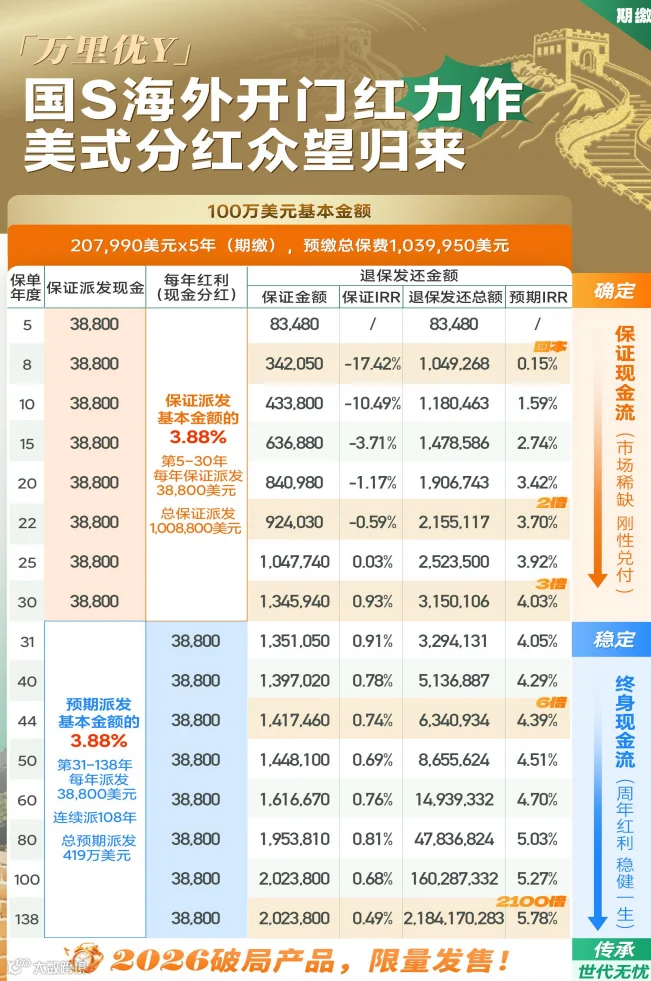
此演示年交207990美元、5年期缴 以 基本金额100万美元为例,清晰展示了产品的长期价值构成。
1. 确定的保证现金流
自第5个保单年度起,每年保证派发 38800美元(即基本金额的3.88%),直至第30年。在此期间,保证现金派发总额为1008800美元,提供了穿越经济周期的稳定收入。
2. 长期的财富增值潜力
每年获得的保证现金与周年红利,并非只有“提取”这一种选择。若无需动用,它们可以留存在保单内累积生息,以预期3.9% 的年利率(非保证)进行复利滚动。产品的价值随时间显著增长,体现在“退保发还总额”中。该金额由“保证金额”与“非保证红利”共同构成:
短期:到第30个保单年度,预期退保总额可达 3150106美元。
长期:长期持有下,预期价值增长显著。例如,到第50年预期退保总额可达 865.5万美元,至第100年则演示为 约1.6亿美元(此为期长假设数据,用以展示复利潜力)。
3. 关键收益节点(IRR参考)
内部回报率(IRR)是衡量长期储蓄产品价值的关键指标:
保证部分:在早期为负值,随时间推移由负转正,于第25年度保证IRR回正(0.03%)。
预期总回报:预期IRR随持有时间增长而稳步上升,在中长期表现出色。例如,在第25年预期IRR为 3.92%,第40年为 4.29%,第100年演示可达 5.27%。

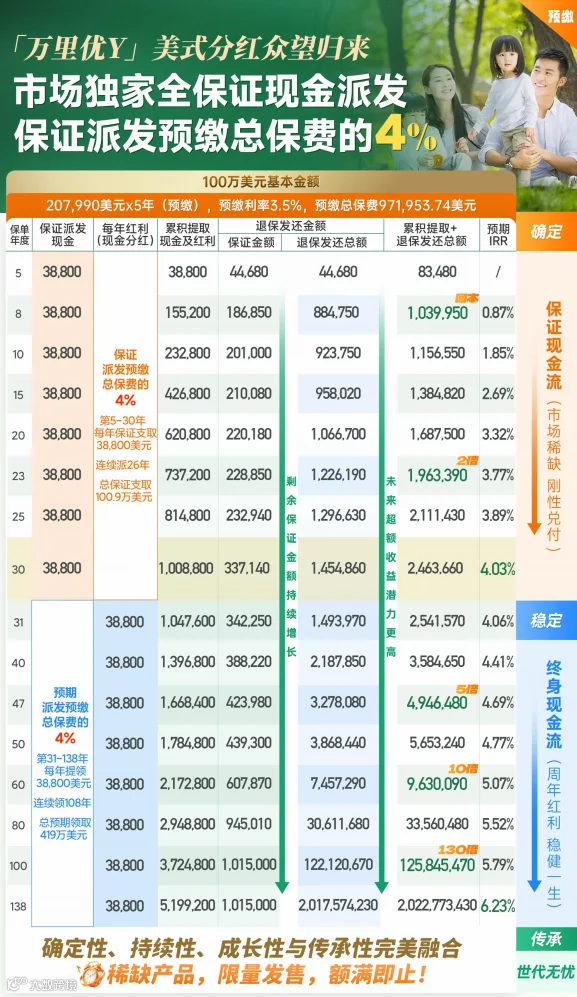
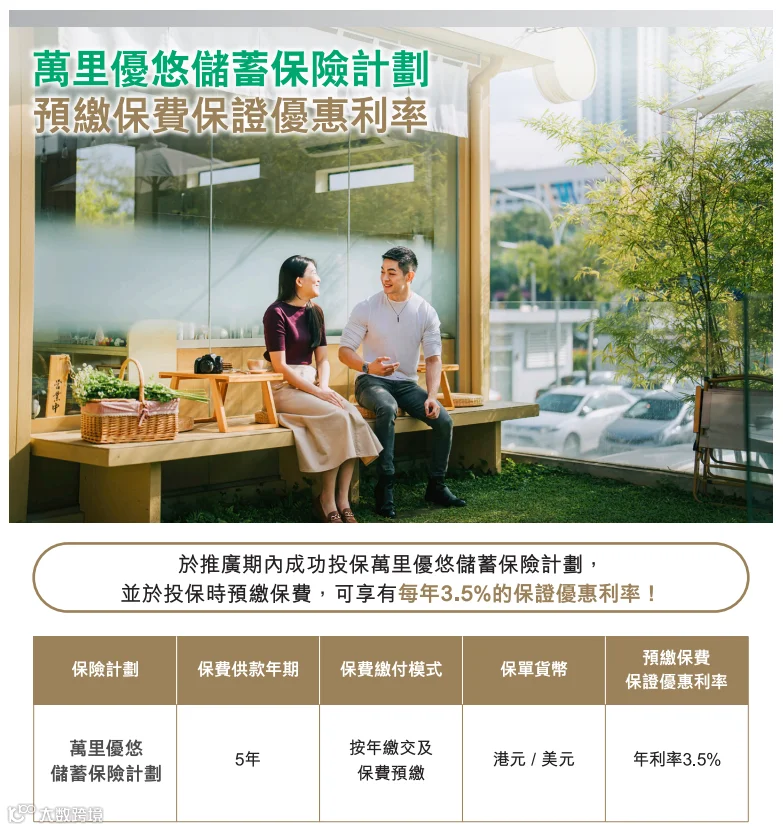
此演示为一次性预缴5年保费(享3.5%优惠利率,实付 971953.74美元)以 基本金额100万美元为例,清晰展示了产品的长期价值构成。
1. 更高的保证现金流比例
预缴模式下,从第5至第30年,每年保证派发 38800美元,占预缴总保费的4%(期缴为占基本金额的3.88%)。相同现金流的本金基础更低,意味着保证回报的相对效率更高。
2. 显著优化的早期收益(IRR)
预缴模式最大的优势体现在早期及中期的内部回报率(IRR)显著提升:
保证IRR更早转正:在第25年,保证IRR即达到 0.30%(期缴模式为0.03%)。
预期IRR全面领先:在各个关键节点,预期IRR均高于期缴模式。例如:
第10年:1.96% (vs 期缴1.59%)
第25年:3.89% (vs 期缴3.92%,基本持平)
第50年:4.47% (vs 期缴4.29%)
3. 贯穿百年的现金流规划
演示清晰地展示了现金流的完整生命周期:
保证期(第5-30年):每年38800美元,总额1008800美元。
红利期(第31-138年):预期每年继续派发38800美元,持续108年,预期终身派发总额达约419万美元,构筑了跨越世纪的稳定收入流。

此演示年交207990美元、5年期缴 以 基本金额100万美元为例,每年提取现金分红,其清晰展示了产品的长期价值构成。
1. 资金快速回本周期
第8年:此时“累积提取现金”与“退保返还金额”之和已达到总保费 1039950美元,意味着投入的总本金已全部回收。此后所有的现金流和增值均为净收益。
2. 中长期财富双重积累
第30年:在已累计提取 100.88万美元 现金流的同时,保单的退保价值预期仍保有 145.49万美元。总预期价值达 246.36万美元,预期IRR为4.08%。
第50年:累计提取现金 178.48万美元,退保价值预期增长至 386.84万美元,总和达 565.32万美元,预期IRR增长至4.85%。
3. 长期复利的巅峰呈现
第100年:在累计提取现金流高达 372.48万美元 之后,保单的财富蓄水池(退保价值)演示出更为惊人的增长,预期达到 1.22亿美元,总和价值约 1.25亿美元。
第138年(满期):双重收益达到顶峰。累计提取现金 519.92万美元,而退保返还金额预期演示为 约20.17亿美元,两者总和超过 20.22亿美元。预期IRR演示为6.30%,极致展现了超长期复利与持续现金流的叠加魔力。
此演示为一次性预缴5年保费(享3.5%优惠利率,实付 971953.74美元)以 基本金额100万美元为例,每年提取现金分红,其清晰展示了产品的长期价值构成。
1. 更低的投入,相同的现金流
以比期缴模式更低的初始总投入,锁定了完全相同的终身现金流承诺(第5-30年每年保证提取3.88万美元,占预缴总保费的4%,之后预期每年相同)。这直接提升了资金的使用效率。
2. 演示中的关键里程碑
资金安全与快速回本:与期缴模式类似,到第8个保单年度时,“累积提取现金+退保返还金额”的总额已达到原总保费水平,意味着资金已变得非常安全。
第25年表现:在累计提取 81.48万美元 现金的同时,保单的退保价值预期仍保有 约129.66万美元,两者合计 约211.14万美元。
第50年表现:累计提取现金预期超过 178.48万美元,而退保价值预期增长至 约386.84万美元,总和 约565.32万美元。
核心价值与客户启示
这张预缴模式的演示图强化了以下几个核心价值点:
对于资金充裕的客户,预缴是更高效的选择:它通过前置资金,直接兑换了更高的内部回报率和更快的价值积累速度,长期财务效益更显著。
“双账户”模式经得起提取考验:即使每年将产生的现金全部提取用于生活,保单内核的“资产池”(退保价值)依然独立且持续增长,实现消费与储蓄增值并行不悖。
长期规划属性极强:该模式演示了在超长周期内,持续提供稳定现金流的同时,构建一个不断膨胀的资产核心的可能性,是家族财富规划和隔代传承的理想工具。
总结来说,无论是期缴还是预缴,“万里优悠”都展示出其作为一种“提供终身收入的增长型资产的独特定位。预缴模式则是将这一优势最大化的进阶路径。

从投保后第5年起,您就会拥有一笔持续26年、源源不断的保证现金流(每年为基本保额的3.88%)。整个期间保证领取总额超过本金。
更重要的是,这笔钱的用途由您自由决定:无需动用时可留在账户里“钱生钱”;有需要时即可变现,为您的人生规划提供即时支持。
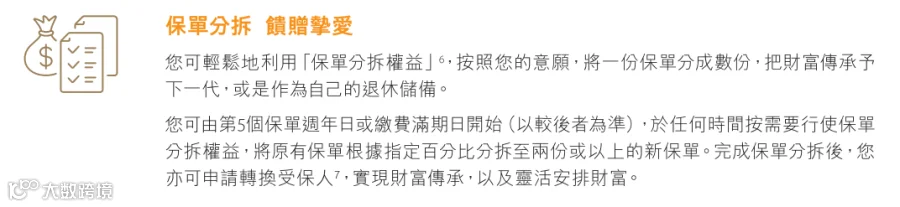
你的保单,由你安排。“保单分拆”功能让你真正成为财富的管理者。
你可以自由决定:什么时候分(第5年或缴费期满后皆可)、分成几份、每份多少。拆分后的保单可以无缝衔接“更换受保人”功能,轻松将财富分配给不同的下一代成员。这意味着,一份保单可以演化成满足多重人生目标的财富方案,传承与规划都尽在掌握。
这份计划自带一份“长情的陪伴”——「无限次转换受保人」功能。从第一年开始,您就可以在家人之间灵活安排,且转换次数没有上限。每次转换,这份保单的守护周期都会自动延续到新受保人138岁,让关爱与财富一起生长。
当结合更换保单持有人,便能轻松实现一代投保,代代受益,把您今天的安排,变成家族长久的安心。
为了让保单的守护与传承更万无一失,这份计划还贴心地提供了“双后备”支持,为您的长远安排加上双重保障。
1. 指定“后补受保人”:让保障无缝接力
您可以事先指定最多两位后补受保人(比如子女),并排好顺序。万一受保人身故,第一位后补受保人将自动成为新的受保人,保单不会终止,所有价值将继续滚存增长。再结合更换保单持有人,财富便能顺利传递给下一代。
2. 指定“后备保单持有人”:让管理权平稳交接
同时,您还可以指定一位后备保单持有人(比如配偶)。若原保单持有人身故,经申请后,后备持有人将继任,无缝接管所有保单权益,确保这份安排能被持续执行。
理赔虽能解决一时之急,但如何让关爱以更稳妥、更长久的方式延续,才是您更深层的考量。因此,我们提供的不只是一笔身故赔偿,更是一份可以自定义的长期关怀计划。
1. 灵活赔付,让关爱细水长流
传统的理赔方式在赔付后保单即终止。而您可以提前规划,选择将身故赔偿金以分期支付的方式给予家人——例如分为10年、20年甚至30年,每年支付一笔稳定的款项。
2. 为家人的未来构筑财务“安全网”
这样做的好处是,能为家人创造一份长期、确定的现金流,有效避免了大笔资金可能面临的管理风险或快速消耗,尤其能为子女教育、配偶生活提供持续的经济支持,真正为他们撑起一个稳健的未来。
在人生旅途中,财富的积累固然重要,而妥善守护与有序传承同样关键。为满足您对财富规划的长期需求,中国人寿(海外)特别在指定储蓄保险产品中,新增 “保单暂托安排”功能。
即使您不幸身故时,您所关爱的家人(受保人)尚未成年,仍可通过此功能,将保单临时委托给您指定且信任的人代为管理,直至受保人成年后正式成为保单持有人。这不仅确保保单价值与财富增长能依您意愿延续传承,更可实现跨代无缝传承,全程不收取额外费用,让您规划更安心、传承更稳妥。

人生难免遇到手头紧的时候。不用担心,从第2年开始,这份保单为您预留了最长2年的“保费假期”。
如果遇到临时资金周转或突发开支,可以申请暂停缴费,保单保障继续有效,一切权益不受影响。这就像为您的长期规划加了一个“缓冲垫”,让您从容度过临时难关。

「万里优悠」的核心竞争力,在于其流动性、安全性与收益性三大维度的均衡且顶尖表现,均显著领先于同类产品:
流动性优势:总回本速度最快(约9-10年),实现了资金的高效盘活。
安全性优势:从第30年等关键节点开始,其保证IRR即确立领先,中长期确定性无出其右。
收益性优势:短、中、长期预期IRR全面领先,验证了其卓越的长期增长潜力。
简言之,它是在每一个评价维度上都力求做到最好的“全能型选手”。

2025年10月19日,中国人寿发布2025年前三季度盈利预增公告,其业绩表现强劲。按中国企业会计准则,公司预计前三季度归属于母公司股东的净利润在1567.85亿元至1776.89亿元之间,同比增幅约50%至70%。摩根大通指出,中国人寿在基本面方面仍有上行空间。

中国人寿(海外)是香港市场领先的中资保险与投资机构。作为中国人寿集团境外唯一的全资子公司,其历史可追溯至1933年,并于1984年在港设立分公司,从此稳健拓展,陆续进入澳门、新加坡及印尼市场。在母公司的全球战略中,国寿海外占据着至关重要的核心地位。。
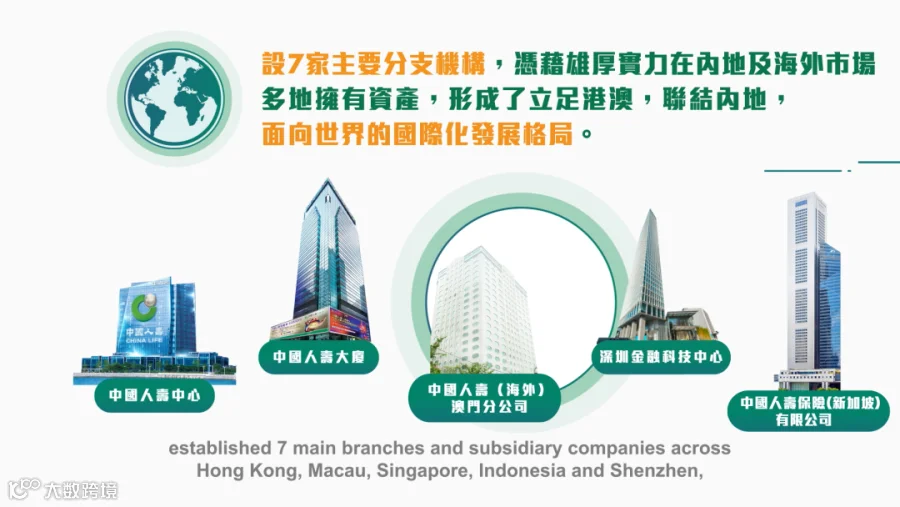
这些数字背后,是中国人寿(海外)不可撼动的市场地位。

中国人寿(海外)的母公司——中国人寿集团,是名副其实的国家保险业航母。这家国有金融巨头的总资产规模堪比一个中型经济体,并已连续23年稳居《财富》世界500强榜单。在最新公布的2025年榜单中,它高居第45位,其行业巨擘地位与雄厚实力,是时间给出的最有力证明。。
再看财务实力
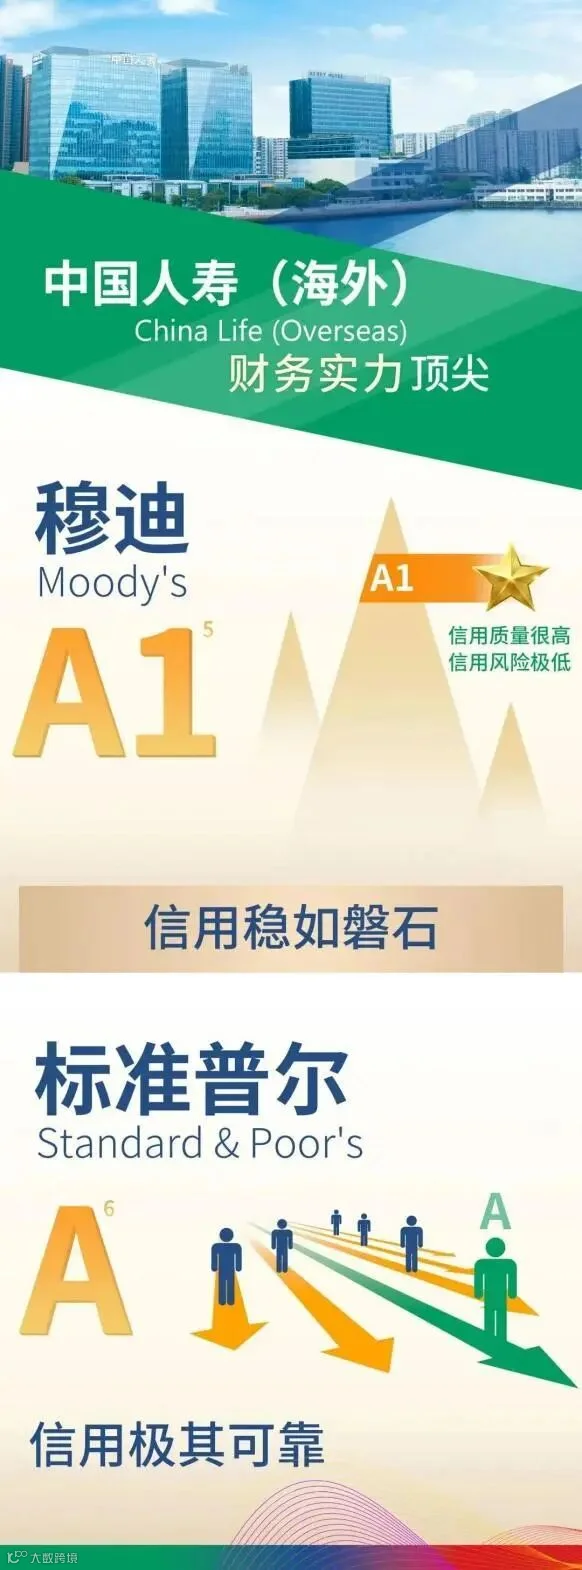

在波动的市场中,一份承诺能否兑现,取决于承诺者的实力与策略。中国人寿(海外)的底气,来自其 4151.37亿港元 的雄厚投资规模,以及布局全球近 50个国家/地区 的分散化资产配置。
更重要的是,其资产组合以稳健为先——绝大部分集中于政府及公司债券等固收类资产,其中 90%以上为投资级债券,信用高、波动小,构成了回报稳定的“压舱石”。
这种 “不逐暴利,以求稳赢” 的投资哲学,在当下尤为珍贵。它不仅控制了风险,更为实现长期承诺提供了坚实保障。而这一切,最终都体现在一个关键指标上:分红实现率。它是检验保险公司是否“说到做到”的试金石,也是您选择分红储蓄计划时,最应关注的信誉刻度。
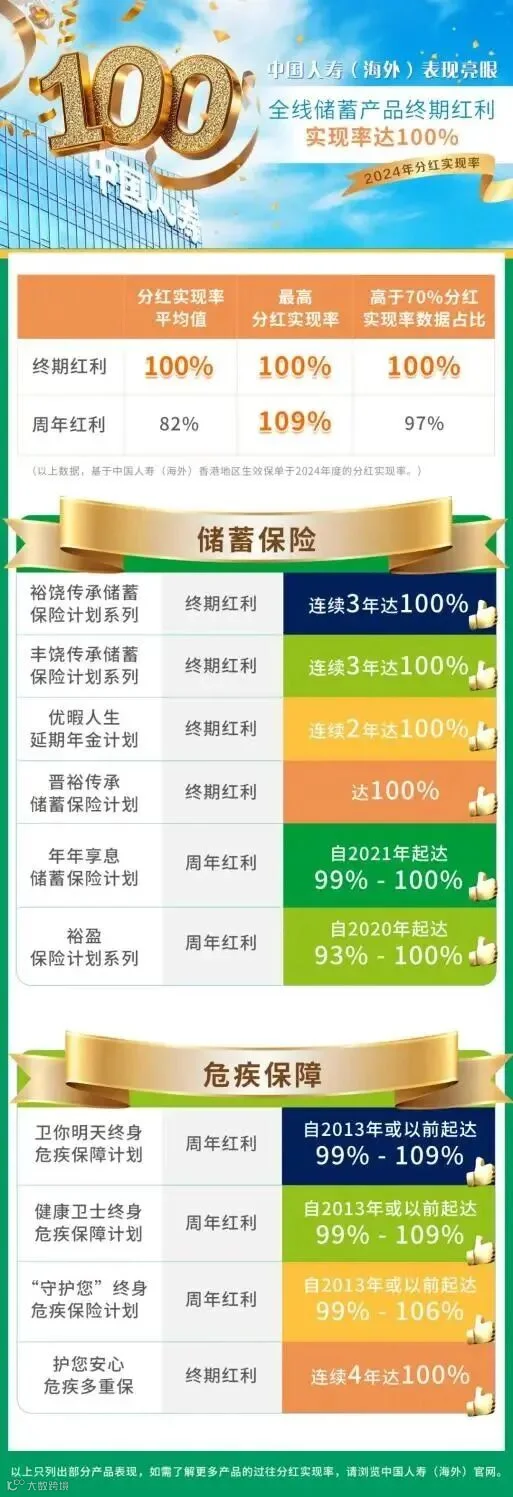
中国人寿(海外)2024年的分红实现率成绩单,用实力诠释了何为“说到做到”。旗下所有产品的终期红利实现率均达成100%,其中“裕饶系列”、“丰饶系列”、“晋裕传承”等长期热销产品,更凭借连续多年的“满分”表现,赢得了市场的持久信赖。
在周年红利方面,整体表现同样扎实稳健:
平均实现率达 82%
最高实现率达 109%
超七成实现率的产品占比高达 97%
这份成绩不仅是一组数字,更是长期投资策略与风险管理能力的有力印证,为国寿海外的每一份承诺奠定了坚实的兑现基础。


在充满不确定性的时代,规划的本质,是为重要的未来锚定一份确定的答案。
国寿海外「万里优悠」储蓄保险计划,正是这样一份答案。它并非追逐短期亮眼的数字,而是回归保障与规划的初心 —— 以合同保证的现金流,为您的人生各阶段提供稳定支撑;以全面领先的长期回报潜力,助力财富稳健增值;更以前瞻的传承功能,守护您对家人长久的关爱。
它做到了难得的平衡:流动,让资金高效运转;安全,让底线坚实可靠;增长,让未来充满期待。这“黄金三角”的卓越表现,使其不仅仅是产品,更是一份穿越周期的财务解决方案。
2026开门红限量之作,不仅代表一份稀缺的机遇,更意味着一个确定性未来的开端。
国寿海外「万里优悠」
为值得确定的未来,做最好的准备。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!