


当客户行使货币转换选项后,保单总现金价值维持不变,并按照由公司厘定的当时市场汇率进行兑换。
可供选择的保单货币有人民币、美元、港元、澳元、英镑、加元。
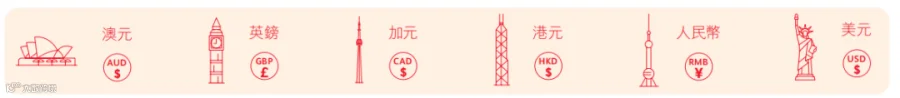
1.孩子留学:如果孩子未来到英国、澳洲或加拿大留学,可以选择将保单切换为对应的币种,规避汇率波动风险。
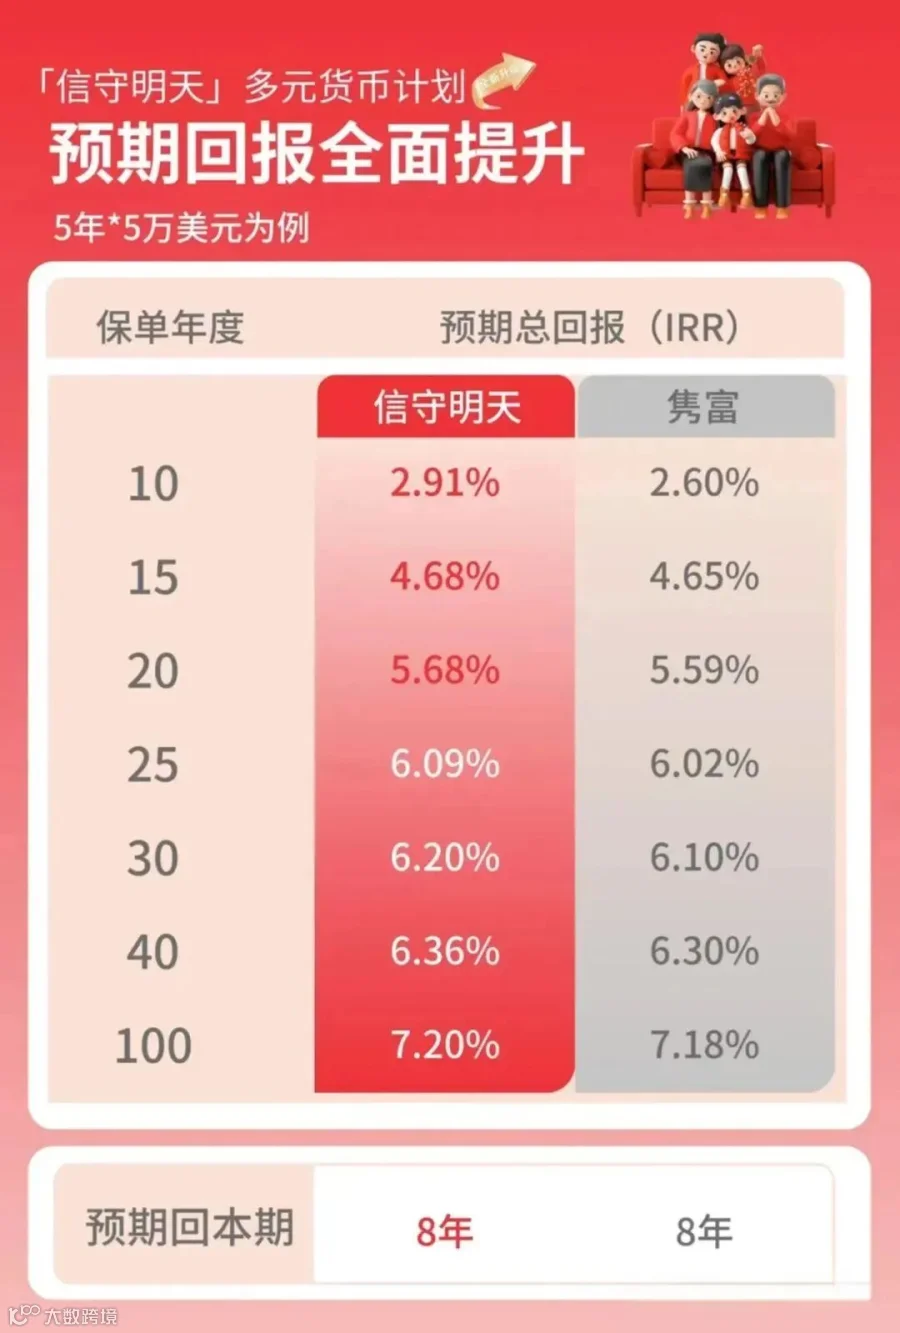

该计划在短中期表现出强大的统治力,并且在长期内也能领先于主要竞争对手的产品。
3、双重红利,全方位提升收益
「信守明天」多元货币计划采用了全新分红结构:复归红利+终期红利。
新增的复归红利,也叫归原红利,一经派发,就是确定的,之后不会再减少,分出的红利会直接增加到现有保额上,跟着保单利滚利。
目前市场为了做高预期分红,很多保险公司把复归红利去除,只保留终期红利,因为终期红利都是退保时才能确定的,给分红回调留下口子,对投保人来说非常不利。
保单加入归原红利后的这种双重分红结构,可以大幅提升保单的提取能力。
4、市场独创“自主入息”功能
「信守明天」多元货币计划以设立指示以提取保单价值,包括提取方式、提取年期及提取金额,并直接支付给指定的收款人,包括家人、僱员,甚至慈善机构等,灵活应对不同的需要。
指定收款人可以像年金险一样定时、定额收取到保单提取的款项。
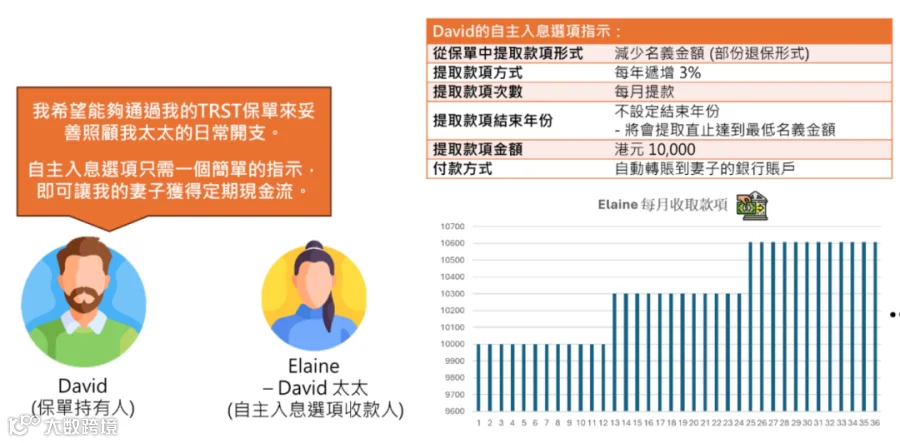
DAVID先生作为保单持有人,设立ELAIN太太作为自主入息收款人为例:
DAVID先生通过「信守明天」多元货币计划保单设立指示,每月提款10,000港元给到ELAIN太太,每年递增3%,款项自动转账到太太的银行账户。
哪些人可以成为自主入息收款人呢?
只要年龄为18岁或以上,有以下关系的,均可作为自主入息收款人:
(1)保单持有人自己。
(2)保单持有人的配偶、子女、父母、祖父母、孙子女、兄弟/姐妹、侄子/侄女、叔叔/阿姨、表兄弟/姐妹、未婚夫/未婚妻、法定监护人、继父/母、继子/女、同居伴侣、非营利组织、合伙人;或与现有一般受益人可接受关系相同。
(3)员工(适用于作为保单被保险人的员工- 仅适用于商业保险)。
(4) 对于信托持有的保单(仅适用于香港版本),任何经受托人同意的个人或包括同性或异性。
(5) 对于已转让的保单,任何经受让人同意的个人(包括同性或异性)。
5、红利锁定,锁定不确定
为了更好的保证客户利益,「信守明天」还设置了终期红利锁定和解锁选项,自第10个保单周年日起,客户可将最多75%非保证的终期红利锁定,存于终期红利锁定户口中。

当市场波动剧烈时期的时候,可把非保证的分红(终期红利)转移到红利锁定户口,按照一定的利息持续增值,把非保证变为保证,规避风险。当市场企稳回升时,可以解锁红利锁定户口的资金,享受市场增长红利,畅享人生。
6、自主传承,无限更改受保人
「信守明天」新增小信托功能,提前预设指示,助力财富自主传承。只需简单手续,即可根据保单持有人意愿为受益人的12个人生事件制定合适的身故赔偿支付方式,达到类似信托的效果。
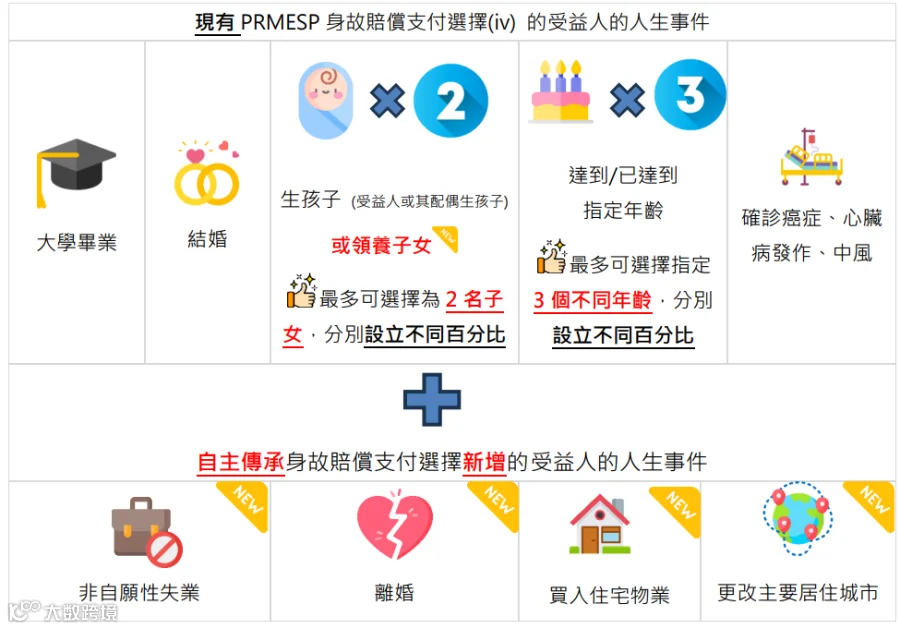
1.选择指定的受益人的人生事件以一笔过形式支付身故赔偿及为每个选择的人生事件设立一个身故赔偿百分比(0-100%)。
2.选择每月分期支付身故赔偿的年期(10/20/30/40年)。
3.选择“自主传承”作为身故赔偿支付选择,及指定一位受益人。(“自主传承”只适用于仅有一位受益人及没有候补受益人的保单)。

无限更改受保人
你是否梦想过拥有一份能够代代相传、无需支付遗产税的资产?
香港保险正是满足这一梦想的“钥匙”,其核心亮点之一便是无限次更改受保人。
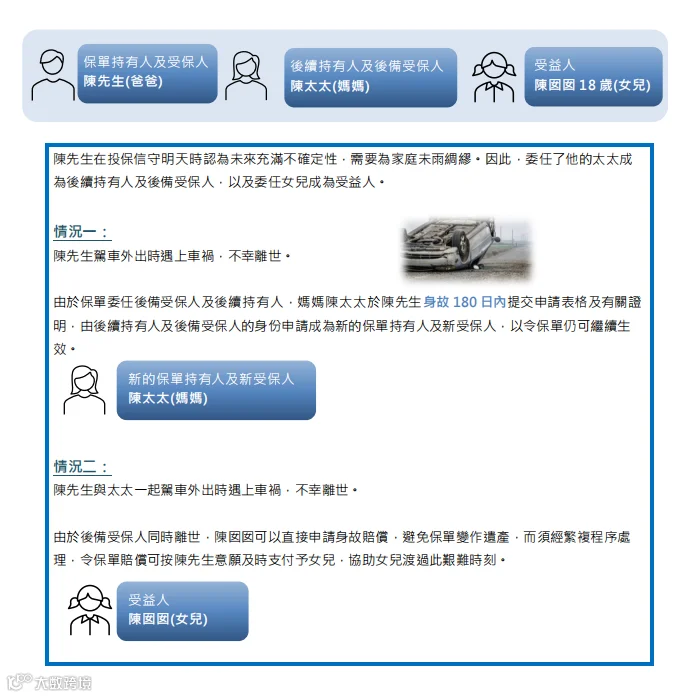
陈先生是一位企业家,50多岁,家庭资产规模超过1.5亿元。他选择了一保诚的信守明天多元货币计划,并利用它的无限次更改受保人功能,将财富代代传承。
具体操作:陈先生以自己为投保人,委任了他的太太成为后续持有人及后备受保人,以及委任女儿为受益人,几年后,陈先生驾车外出时遇上车祸,不幸离世,由于保单委任了后备受保人以及后续持有人,陈太太申请成为后续的保单持有人以及受保人,保单继续有效。
这种操作不仅规避了未来可能出现的遗产税,还确保了财富的定向传递。

7、开枝散叶,千秋万代
随着家族的繁衍财产灵活分配,随着家里的人越来越多,您可能想跟更多家人分享自己所拥有的,并按照自己的想法来分财产,从保单第3个周年日开始,您可以选择“开枝散叶”选项,把保单拆分成多份,然后把这些保单送给您爱的人,一代一代传下去。
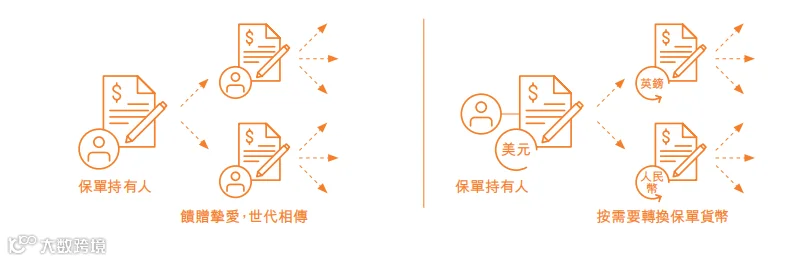
就算您没有什么要传承的,也可以好好利用这个计划的灵活性,开始新的人生阶段,现在,出远门的成本比以前低多了,您可以随便去世界各地旅游,找找新机会,如果您打算以后去新的地方体验不同的生活,您可以把保单分成几份,并根据需要转换成不同的保单货币。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
