上个月,一位处理过许多高净值家庭案件的律师朋友,和我分享了一个真实却令人窒息的案例。
他的客户是一位在深圳经营企业的张总,55岁,离异,子女在国外。某天深夜,张总因突发心梗被送入ICU。医院要求家属签字并预缴大额医疗保证金。
然而,问题接踵而至:成年子女最快也要次日才能飞回;前妻在法律上已无决策权;公司副总不敢、也无权动用老板的个人账户资金。最终,是一位长期合作的律师,凭着张总多年前签署的一份极不完整的概括性授权书,与银行、医院、公证处进行了超过48小时的紧急斡旋,才勉强启动了资金支付流程。
这48小时里,他的个人银行账户里躺着超过八位数的存款,但每一分钱都像被锁在透明的保险柜里,看得见,却用不上。
律师朋友说,这还不是最坏的情况。如果他没能从ICU出来,后续的资产处置、公司股权交接,将是一场持续数年的法律混战。
这个故事残酷地揭示了一个被无数高净值人士忽视的真相:当意外发生时,真正构成障碍的,往往不是资产的“所有权”,而是资产的“控制权”和“决策路径”。
风险一:法律上的决策真空:当紧急情况发生时,谁能代表你?
许多人认为,“我的资产登记在我名下,自然由我处置”。这仅在你意识清醒、行为能力完整时才成立。
一旦发生突发重疾、严重意外导致失能或昏迷,法律意义上的“你”便暂时缺席。此时:
你的配偶或成年子女,可能因不在国内、不掌握全部账户信息或银行风控限制,而无法及时调动资金。
你的商业伙伴或公司高管,在法律上无权处置你的个人资产。
未经过公证的简单授权书,在关键时刻往往被金融机构视为无效。
造成的代价可能是致命的:延误最佳治疗时机、无法支付顶级医疗资源费用、公司因关键决策停滞而陷入危机。你积累的财富,在最需要它的时刻,可能陷入“系统瘫痪”。
这是最常见的认知误区。遗嘱,解决的是死亡之后的资产分配问题。
但在“突发失能”到“宣告死亡”或“恢复能力”之间,存在一段可能长达数月甚至数年的 法律模糊地带 。在这段时间里,谁有权管理你的资产、支付你的护理费用、决策你的治疗方案、甚至维持你企业的正常运营?
如果没有提前设立意定监护或类似的法律授权架构,法院可能需要指定一位监护人。这个过程冗长、公开,且指定的监护人未必是你最信任或最了解你意愿的人。
风险三:资产的碎片化与信息黑箱,让应急响应机制失灵
许多企业主的资产分散于多个国家、多个金融机构、多种形态(房产、股权、存款、保单)。除了本人,可能没有第二个人能完整掌握这份“资产地图”。
当紧急情况发生,家人或顾问需要像侦探一样,奔波于各家银行、券商、房管局之间,仅仅是为了拼凑出一张完整的财务清单。而每一家机构出于合规要求,都需要繁琐的法律文件才能配合。时间,就在这个过程中被无情消耗。
个人账户用于公司周转,或公司资金用于家庭消费,在企业主中司空见惯。这在平时是便利,在危机时刻却是灾难。
一旦个人失能,其个人账户可能因牵涉公司债权债务而被冻结;同时,因其无法签署文件,也可能导致公司正常经营款项无法支付。个人风险与企业风险瞬间双向引爆,形成恶性循环。
面对这些非投资性、却足以摧毁财富的风险,需要的不是更高收益的理财产品,而是一套前置的、制度化的法律与金融安排。其核心在于:在阳光明媚时,为暴风雨天预设清晰的行动指南和工具箱。
1.设立“意定监护”与“持久授权书”:在你意识清醒时,通过法律文件,明确指定一位或多位你极度信任的人(可以是家人、挚友或专业顾问),授予他们在你失能时,管理你个人财务、医疗决策的合法权力。这确保了决策权的无缝、高效过渡。
2.建立“应急流动性储备”与明确支付路径:单独设立一个安全、且授权人可快速动用的资金池。
一份设计合理的大额高端医疗险或终身寿险,在这里可以发挥关键作用。它们不仅提供高额保障,更具备一项常被忽略的功能:可以通过“预先授权”等方式,在符合条件时,让保险金快速、直接地支付给医院或指定的护理机构,绕过复杂的个人资产提取程序,成为危急时刻的“救命现金流”。
3.运用信托架构,实现资产控制权与受益权的分离:将部分核心资产(特别是希望用于保障家人长期生活的资金)置入信托。
你可以自己或指定信任的人作为受托人,在常态下管理资产;并设定明确的条款,规定在你失能时,受托权如何转移,信托资产如何用于支付你的医疗、护理费用及家人生活。这实现了资产的法律隔离、管理的连续性和支付的确定性。
4.编制家庭财富应急手册:一份保密的文件,告知核心家人或顾问,关键资产在哪里、法律文件在谁手中、第一步应该联系哪位律师和医生。这能极大缩短混乱期的响应时间。
在涉及跨境资产和复杂家庭情况时,新加坡的金融与法律环境提供了显著优势:
1.法律体系成熟稳定,对信托、授权文件等架构的认可和执行效率高。
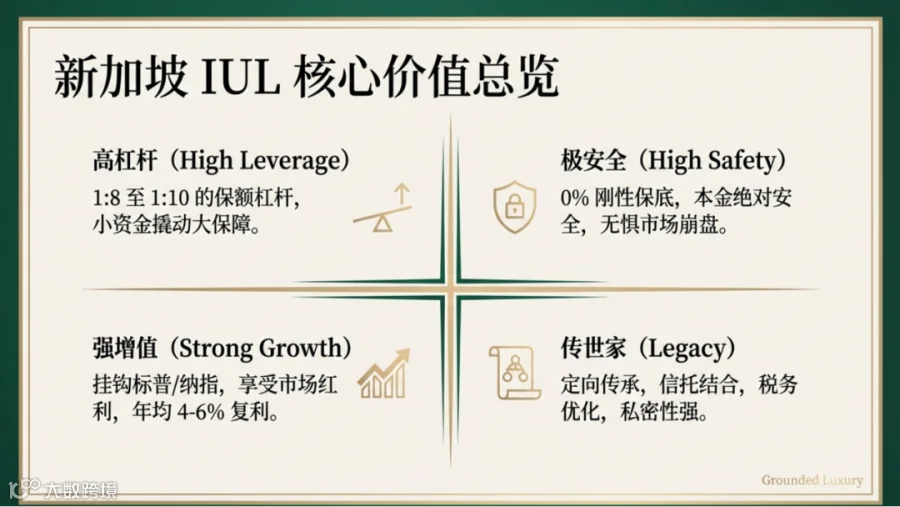
4.像指数型万能寿险(IUL)这类产品,因其高杠杆、多币种、可结合信托持有等特点,不仅能提供身故后的高额传承资产,其现金价值在投保人失能时,也可通过预先设定的条款,成为一笔可被动用的、免税的紧急储备金。
财富的终极意义,不仅在于它巅峰时的规模,更在于它在任何人生境遇下——包括你最脆弱的时候——能否依然忠实地服务于你和家人的福祉。
真正的掌控力,不是你今天能调拨多少资金,而是当你在法律上“沉默”时,你设定的那一套精密的“自动驾驶系统”,能否依然精准地执行你的意志,守护你所爱的人。
最高级的财富规划,是为“万一”做好准备,从而让“一万”个日子,都过得从容而笃定。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!




 快乐人生工作室