很多人配置海外资产时,都会被一类产品吸引:既能拥有寿险保障,又能挂钩市场指数赚收益,还承诺本金不亏。
它就是指数型万能寿险( IUL)。
听上去很 “金融”,但拆穿底层逻辑,你会发现它既不是股票,也不是普通理财,而是一套 “稳赚不亏、上涨有份、下跌无伤”的成熟策略。
今天我们就用最通俗的语言,把 IUL 从原理、收益、风险到挑选标准,一次性讲透。

01、先搞懂:IUL 最迷人的三个特点
IUL 的核心,不是复杂的金融名词,而是三个普通人一眼就能看懂的优势:
1.本金有保底保单现金价值不会因为市场下跌而亏损,下行风险被彻底锁死。
2.收益挂钩指数不直接买股票、不买指数基金,却能跟上标普 500 等主流指数的上涨红利。
3.收益设有封顶收益不会无限高,保险公司会设置一个收益上限,用来平衡风险与成本。
很多人一上来就会问:
-
我的钱是不是进股市了? -
不买股票,怎么跟上指数? -
下跌时,凭什么保证我不亏? -
这些问题,正是 IUL 最关键、也最容易被误导的部分。
二、IUL 真正的投资逻辑:双轨策略,稳得吓人
IUL 能做到 “下跌保本、上涨分钱”,靠的不是运气,而是保险公司一整套 “债券打底 + 期权增效”的双轨模型。
简单说,你的保费会被分成两部分:
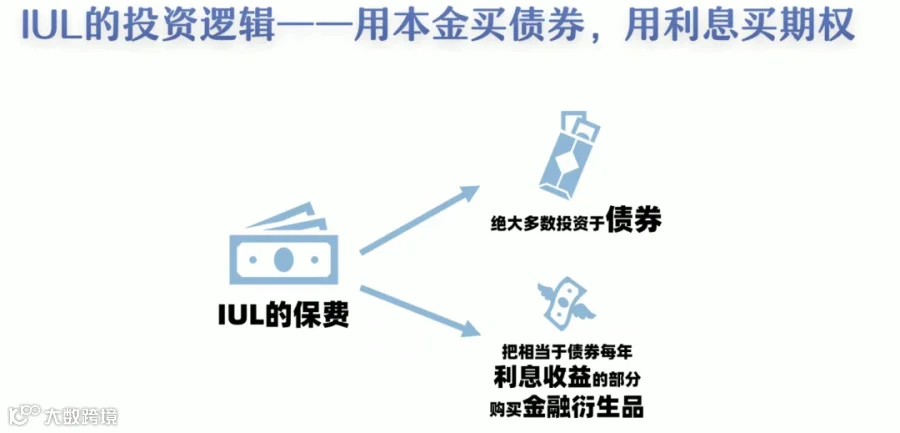
1. 保本部分:大部分钱拿去买稳健资产
保险公司会把绝大多数保费,投入到高评级债券、固收类资产组合中。这部分的作用只有一个:保证你的现金价值不会亏,稳稳托住底。
2. 增值部分:一小部分钱去买 “指数上涨权”
用债券产生的利息,去购买指数的看涨期权。
-
指数涨 → 期权赚钱 → 你分收益 -
指数跌 → 期权亏光 → 但不影响你的本金
这就是 IUL 最牛的地方:用 “小钱” 博上涨,用 “大钱” 保安全。
三、用一个直观例子,看懂 IUL 怎么赚钱
我们用极简数字模拟一下(仅为原理演示,不代表具体产品):
假设年初保单现金价值:100 元
-
95 元投入稳健债券,年化收益约 5.5% -
5 元用来购买指数看涨期权 -
年末会发生什么? -
1. 债券部分
95×(1+5.5%) ≈ 100.23 元不管市场怎么跌,这部分稳稳拿回,本金已经保住。
2. 期权部分
如果指数下跌:期权价值归零,5 元亏完。
→ 保单年末现金价值 ≈ 100.23 元,本金不亏。
如果指数上涨:期权获利,收益计入账户。
→ 保单现金价值在 100~110 元 之间浮动。
你看明白了吗?IUL 的结构天生就是:下跌有限(最多亏期权小钱),上涨有收益(指数涨你就赚)。
四、买 IUL 前,必须看清这 3 个关键点
IUL 不是 “无脑闭眼入” 的产品,下面三点,决定你未来收益高不高、稳不稳。
01 收益有封顶,不是指数涨多少你就赚多少
保险公司用来买期权的钱,来自债券利息,成本有限。所以一定会设置收益封顶。
举个例子:某 IUL 产品对标标普 500,封顶收益 11.2%。
-
标普 500 涨 30% → 你赚 11.2% -
标普 500 涨 10% → 你赚 10% -
标普 500 跌 20% → 你不亏本金
它赚的是 “长期、稳健、不回撤” 的钱 ,不是博弈暴利。
02 期权价格会波动,封顶和参与率可能调整
期权不是越买越便宜,它会受:
-
利率高低 -
市场波动 -
指数波动率影响。 -
-
保险公司可能会: -
下调收益封顶 -
调整收益参与率(比如从 100% 降到 70%)
挑选 IUL,要看历史是否稳定,而不只是看当前数字好看。
03 保险公司实力,直接决定你的收益
IUL 对保险公司要求极高:
-
债券投资收益要高,才有更多钱买期权 -
期权策略要专业,才能用低成本赚高收益 -
偿付能力、精算能力、资管团队缺一不可
一句话:买 IUL,本质是买一家靠谱的大型保险公司。
五、再深一层:IUL 内部到底怎么运作?
如果你想看得更专业,我们简单拆解一下保险公司的真实操作:
1. 资金拆分
大部分资金进入稳健账户,保证一年后本金不缩水。小部分资金用来构建期权组合。
2. 典型策略:牛市看涨价差
-
买入平价看涨期权:赚指数上涨的钱 -
卖出高价看涨期权:降低成本,同时设定收益上限
一买一卖,就形成了:下跌保本、上涨分段赚、过高收益封顶的结构。

3. 最终收益逻辑
-
指数大跌:期权归零,但本金安全 -
指数小涨:收益跟涨 -
指数大涨:收益封顶,落袋为安
IUL 从始至终,没有一分钱直接买股票。它靠的是:保险精算 + 金融衍生品完美实现 “保本 + 指数收益”。
新加坡在售IUL产品延伸阅读:
1.标普高盛黄金超额收益指数封顶13.5%!宏利IUL III全球指数矩阵,财富引擎+三代保障
2.全美人寿百慕达「Genesis III指数型万能寿险」:高净值人群的全球资产配置与传承利器
3.新加坡友邦 IUL 真香!保底 1.5%+ 封顶 9.3%,不亏本金还能赚指数红利
4.告别波动焦虑!新加坡大东方IUL:挂钩指数有保底,灵活传承的财富“压舱石”
5.新加坡汇丰人寿 Diamond Prestige IUL 深度解析:链接全球指数的高端寿险财富平台
6.新加坡人寿IUL:收益超高的储蓄型保险产品
7.穿越周期的力量:香港分红险+新加坡IUL的稳健组合逻辑
六、总结:IUL 到底适合谁?

看完底层逻辑,你会发现:
IUL 不是短期投机工具,而是一套长期、稳健、保本、附带保障的资产配置方案。
它特别适合这几类人:
-
1.想参与海外市场,但怕亏本金 -
2.希望长期抗通胀,又不想盯盘、不想择时 -
3.想要寿险保障 + 长期储蓄双重功能 -
4.追求资产安全、稳定、可预期
看懂 IUL,不是看懂一个产品,而是看懂一种 “进可攻、退可守”的现代资产配置思路。
那么最关键的问题来了:同样是 IUL,为什么有的收益高,有的很一般?到底该怎么挑,才能避开坑、选到真正优质的保单?可以扫码添加私信一对一交流。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!