2025年11月,新加坡大东方人寿(Great Eastern)突然引爆高端财富管理市场——推出号称可传承300年的美元储蓄计划:Prestige Wealth Legacy(PWL恒裕稳赢计划)。这款被业内称为"跨世纪金融契约"的产品,直接将家族财富传承的时间维度从常见的80-100年,一举拉到了三个世纪!
保险公司凭什么敢做这样的承诺?深入研究发现,其核心在于"保证现金价值"机制。
与传统寿险依赖投资收益不同,PWL计划明确写入合同:无论未来经济周期如何波动,保单现金价值将按预定利率增长,且100%本金安全。这种"零风险传承"设计,让财富穿越周期有了坚实基础。
更颠覆的是传承方式。传统信托需要每代人重新设立,而PWL允许投保人随时变更受益人,且无需支付律师费或遗产税。
新加坡《保险法》第47条特别为此类长期保单提供法律保障,确保保险公司即使发生并购重组,也必须履行300年的合同义务。这种跨越世纪的传承设计,恰好契合了当前高净值人群对美元资产配置的迫切需求。
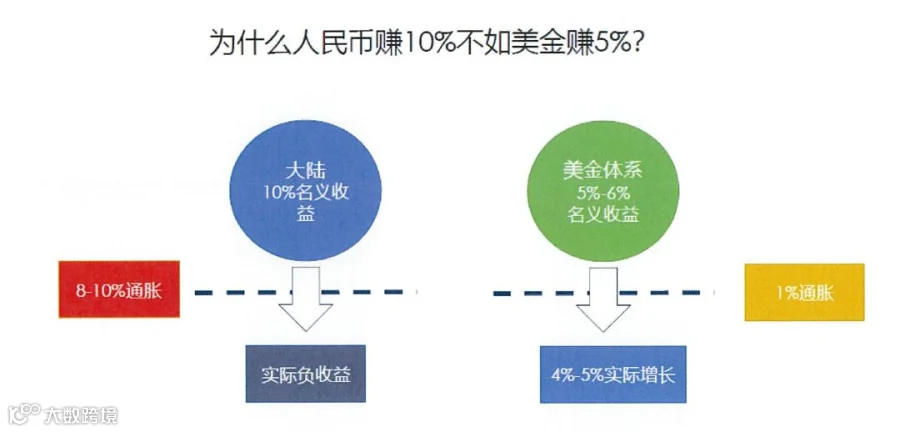
在全球央行轮番放水的背景下,高净值人群正在经历"名义收益幻觉"——人民币理财看似年化5%,但扣除6%的实际通胀后,真实购买力反而缩水。PWL计划用美元计价+保证收益的组合拳,直接戳破了这个财富陷阱。
大东方官网数据显示,该计划首年固定账户保证利率4.2%,后续最低保证2%。
对比美联储最新公布的1.8%核心PCE通胀率,这意味着2.4%的真实收益。更关键的是美元资产属性:过去20年,美元对全球主要货币平均年化升值2.3%,相当于为财富上了双重保险。
某私人经理透露:"一位客户算过账:100万美元按4%复利,300年后将变成3.17×10⁵美元——这就是指数增长的魔力。"
而PWL计划正是通过法律契约将这种魔力锁定给后代。
为什么这款产品能引发市场震动?看看传统传承工具的现状就明白了:
1.家族信托:每年管理费0.5%-1%,300年成本足以吞噬95%资产;
2.房产传承:新加坡遗产税最高18%,且面临房产税持续侵蚀;
3.股票/基金:2008年金融危机时全球股市平均暴跌54%,本金安全无从谈起。
这些设计精准解决了高净值人群"想传承又怕资金锁死"的矛盾。
某律师事务所合伙人直言:"我们处理过太多继承纠纷,根源都是传承意愿不明确。PWL把传承条款写入保险合同,法律效力远高于遗嘱,这是革命性的进步。"
虽然大东方未公布具体销售数据,但业内人士透露,首批客户主要来自三类群体:
1、新富阶层(35-45岁科技企业家):用"财富时间胶囊"思维,将部分流动性资金转化为跨代资产。
他们看中的是PWL与家族信托的互补性——前者保证基础财富,后者配置高风险资产。
2、传统家族企业主:经历过疫情冲击后,更看重确定性传承。
某制造业老板算过一笔账:投入100万美元,若子女未来创业失败,哪怕这笔投资没有任何的收益,起码保个本金安全,这样子女每年提取5万美元可持续20年;若家族兴旺,则让财富继续复利增长。
3、跨境投资者:利用新加坡的税务中立优势(无资本利得税、遗产税),将PWL作为全球资产配置的"压舱石"。
特别是东南亚客户,正加速将美元资产转移到新加坡保险体系。
记得看过某财经评论员的文章,小编觉得他的提醒说的很好:"没有完美的金融产品,只有适合的财富策略。"
PWL更适合作为传承组合的'安全垫',而非全部身家押注。
站在2025年的时间节点,想象一下2325年的某个清晨:你的后代收到大东方人寿的通知,告知其继承的PWL保单已增值至天文数字。这种跨越时空的财富连接,是这份计划背后的家族价值观传递。
或许,PWL计划的真正创新不在于300年的时间长度,而在于它重新定义了"传承"——不是财富的简单转移,而是责任与智慧的跨代传递。对于高净值人群而言,这可能是比收益率更值得深思的命题。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!




 快乐人生工作室