在美国,IUL指数型万能寿险是高净值人群、普通家庭都在用的“资产配置刚需品”,更是被公认为资产传承和养老规划的核心工具。
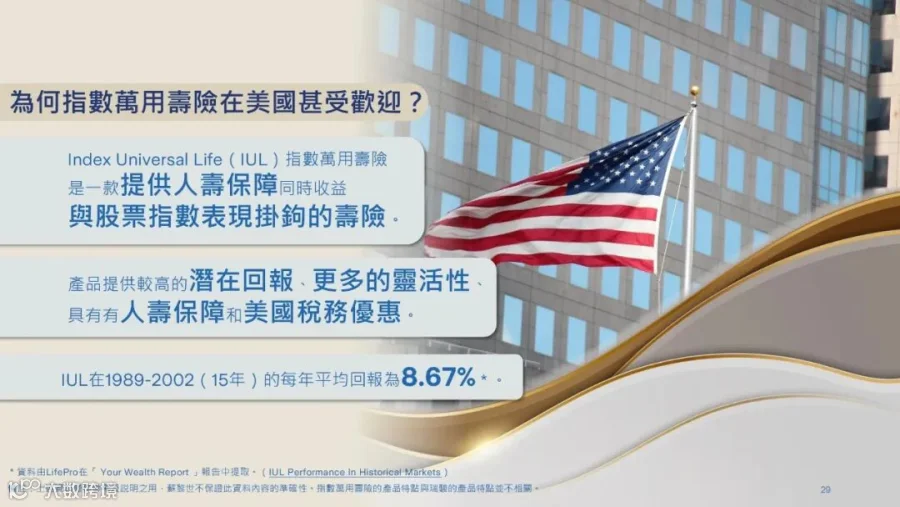
但很多人一听到“指数”“现金价值”“身故赔付”就犯怵,觉得它复杂又难懂。其实不用怕,今天就用大白话,把IUL的核心逻辑、优势和合同关键信息,一次性讲明白,让你看完就知道它到底“牛”在哪。
01 先搞懂
IUL到底是什么?
IUL,它是我们熟悉的万能险(UL)的升级版——既保留了万能险的灵活特性,又增加了更稳健的指数收益设计,本质还是一份“终身寿险”。
核心定位很清晰:既有“身故保障”的兜底功能,又有“现金价值”的增值潜力,既能保一辈子,又能帮你慢慢攒下一笔钱,兼顾保障与理财,这也是它在美国普及度极高的核心原因。

02 核心优势
4大亮点,读懂IUL的“过人之处”
亮点1:指数计息——跟涨不跟跌,收益稳中有升
IUL之所以叫“指数型”,关键在于它的现金价值收益,和国际股市指数挂钩(比如大家常听说的标普500、纳斯达克、欧洲斯托克50等),和保险公司的投资能力无关,收益更中立、更透明。
这里有三个核心规则:
1.指数上涨,赚上限收益:如果当年挂钩的指数涨了,你的保单现金价值就按约定的“收益上限”计算收益,不用担心里程碑式的收益缩水。
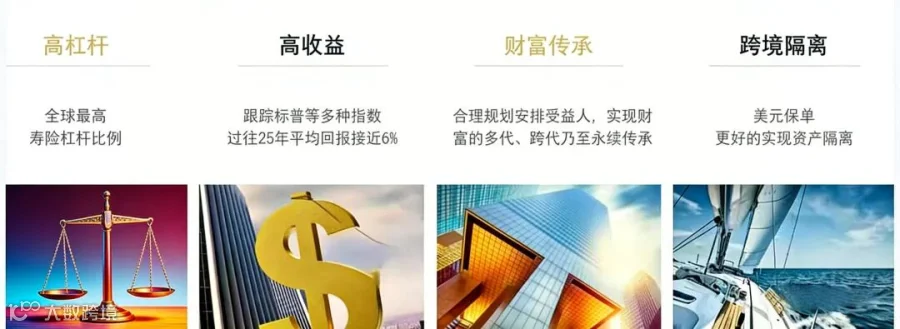
从历史数据来看,IUL的20年平均年化收益能达到6%-12%,在寿险产品里属于妥妥的高收益水平。
2.指数下跌,保底不亏:这是IUL最核心的“安全感”——如果当年指数跌了,你的保单收益不会为负,直接按0%计算。
简单说,最坏的情况就是“不赚不亏”,本金不会受损,完美规避了资本市场的下行风险。
3.灵活提领,免税使用:如果中途需要用钱,不用直接退保(退保会损失费用),可以通过“保单贷款”的方式提领现金。
因为这笔钱属于“贷款负债”,而非“收益提现”,所以不会产生税务问题,既能用到钱,又能保住保单的保障和收益。
亮点2:灵活度拉满——兼顾现金流,适配不同需求
IUL不管是缴费还是用钱,都能跟着自己的情况调整:
1.缴费灵活:保费可多可少、可长可短,既能一次性缴清,也能选择年缴、季缴、月缴,手头宽裕就多缴,资金紧张就少缴,适配不同阶段的现金流。
2.用钱灵活:中途需要用钱(比如孩子留学、自己养老),可以随时通过保单贷款或部分领取现金价值,不用等待、不用复杂手续,兼顾了“长期储蓄”和“短期现金流”。
3.组合灵活:可以搭配重疾险、医疗险等附加条款,打造“保障+理财”的个性化组合,不用单独买多份保险,省心又划算。
亮点3:高杠杆身故保障——兜底人生风险
不管IUL的理财属性多强,它本质还是一份“寿险”,核心职责是身故赔付:只要保单的现金价值不为0,一旦被保险人发生意外或身故,保险公司就会按合同约定赔付身故赔偿金,为家人留下一笔保障。
而且IUL的身故赔付有“高杠杆”优势——前期投入的保费不多,但能获得较高的保额,比如年轻人买,用少量保费就能锁定百万级保额,既能覆盖家庭债务(房贷、车贷),也能保障家人的后续生活,实现“留爱不留债”。
亮点4:资产传承神器——税务优化+财富定向传递
IUL之所以成为资产传承的“标配”,核心在于它的税务优势和传承确定性:
一方面,通过保单贷款提领现金不用缴税,避免了普通理财收益的税务损耗;另一方面,身故赔偿金通常能免税传承给受益人,不用缴纳遗产税——通过IUL传承资产,能让财富精准传递给下一代。
甚至很多高净值人群会将IUL嵌入家族信托架构,配合离岸安排,实现财富的跨代传承,这也是它被私人银行家称为“新一代家族金融工具”的原因。
03 必看干货
IUL合同里的6个关键金额,别再搞混!
很多人买IUL时,会被合同里的各种“金额”搞晕,其实只要分清这6个核心概念,就能轻松看懂合同,不踩坑:
1. 保费(Premium)——你要交的钱
就是你为了获得保险保障,支付给保险公司的费用。金额不是固定的,会根据被保险人的年龄、性别、健康状况、保额等因素确定,而且缴费方式灵活。
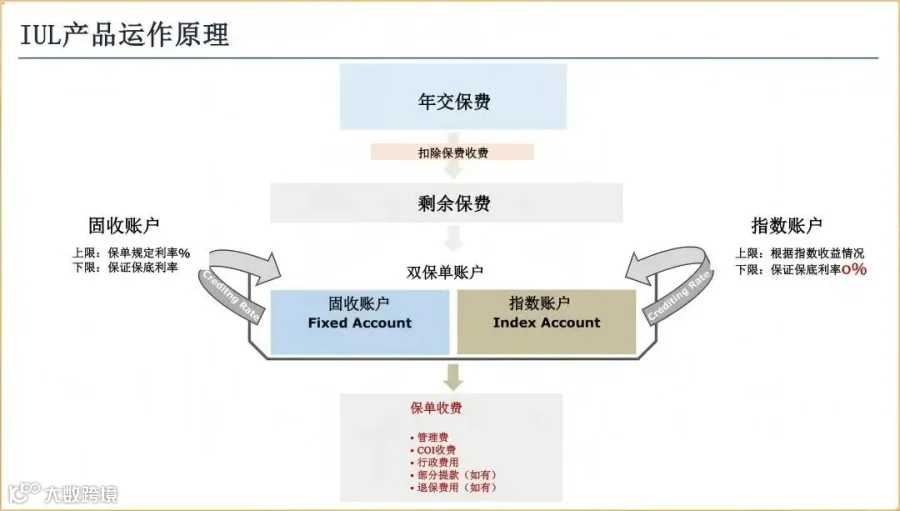
注意:保费交完后,一部分会用来支付保险成本(比如管理费、风险费),剩下的部分才会进入“现金价值账户”进行投资增值。
2. 保额(Face Amount)——保险公司的赔付上限
这是合同约定的,保险公司承担身故赔偿责任的最高金额,是你买保险时根据自己的需求和经济状况选的。
简单说:保额越高,保障越全面,但对应的保费也会越高——比如你想给家人留100万保障,就选100万保额,保费会根据你的个人情况核算。
3. 保单价值(Policy Value)——你的“账户余额”
也叫“现金价值”“账户价值”,相当于你保单里的“储蓄账户余额”——主要是保费扣除成本后,剩下的钱加上投资收益累积来的。
这笔钱是你的“灵活资金”,可以随时提取,也可以用来贷款,它的增长速度和你选的指数策略表现直接相关。
4. 退保价值(Cash Surrender Value)——退保能拿的钱
如果你中途想退保,保险公司会给你的钱,通常等于“保单现金价值 - 退保费用”。
退保费用是保险公司收取的“违约金”,用来弥补保单提前终止带来的损失,具体金额和合同条款有关——所以不建议短期退保,会损失本金。
5. 净退保价值(Net Cash Surrender Value)——你实际能拿到的退保钱
如果之前从保单里贷过款,退保时需要先还清贷款,剩下的钱才是你实际能拿到的,这就是“净退保价值”。
6. 身故赔偿金(Death Benefit)——家人能拿到的钱
这是IUL的核心保障,被保险人去世后,受益人能拿到的钱。通常是“保额”和“保单现金价值”两者中取较大的那个——比如保额100万,保单现金价值80万,就赔100万;如果现金价值涨到120万,就赔120万,保障不缩水。

最后提醒
这3点,买IUL前一定要注意!
1. IUL是“长期配置工具”,适合持有10-15年以上,短期持有很难体现收益优势,甚至可能因为退保费用亏损,别把它当“短期理财”。
2. 收益是“预期收益”,不是“保证收益”——虽然有0%保底,但指数上涨时的收益上限是约定好的,不是无限上涨,要理性看待收益。
3. IUL的条款相对复杂,尤其是指数策略、费用构成、贷款规则等,一定要仔细看合同,或找专业顾问解读,避免误解条款踩坑。
总结下来,IUL的核心价值的是稳健增值+灵活使用+身故保障+税务优化,既能帮你规划养老、积累财富,又能实现资产的安全传承,这也是它能风靡美国的根本原因。
如果你正在做长期资产规划,想兼顾保障和理财,IUL或许是一个值得深入了解的选择,欢迎添加私信交流。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!