2025年上半年,新加坡寿险公司加权新业务保费同比增长7.7%,其中投资挂钩类产品(ILP)贡献了43%的新业务占比。
友邦新加坡(AIA Singapore)同期新业务价值更是飙升16%,这组数据背后,是亚洲高净值人群正在加速将保险资产向狮城转移。当香港保险市场仍在争议分红实现率时,新加坡以其独特的监管韧性、产品创新和税务优势,成为跨境资产配置的新锚点。
新加坡金融管理局(MAS)的监管体系被业内称为"严刑峻法"与"消费者保护"的完美结合。与香港保险业监管局(IA)侧重保险公司财务稳定性不同,MAS建立了全流程透明化监管框架——要求保险公司每月披露投资组合明细,每年公开费用结构与过往三年基金回报率。
保单持有人保障计划(PPF) 构成了最后的安全屏障。
当保险公司破产时,PPF会以100%比例承接人寿保单责任,这种"零风险"兜底机制,让2025年选择新加坡保险的高净值客户中,38%将"资金安全性"列为首要考量因素。
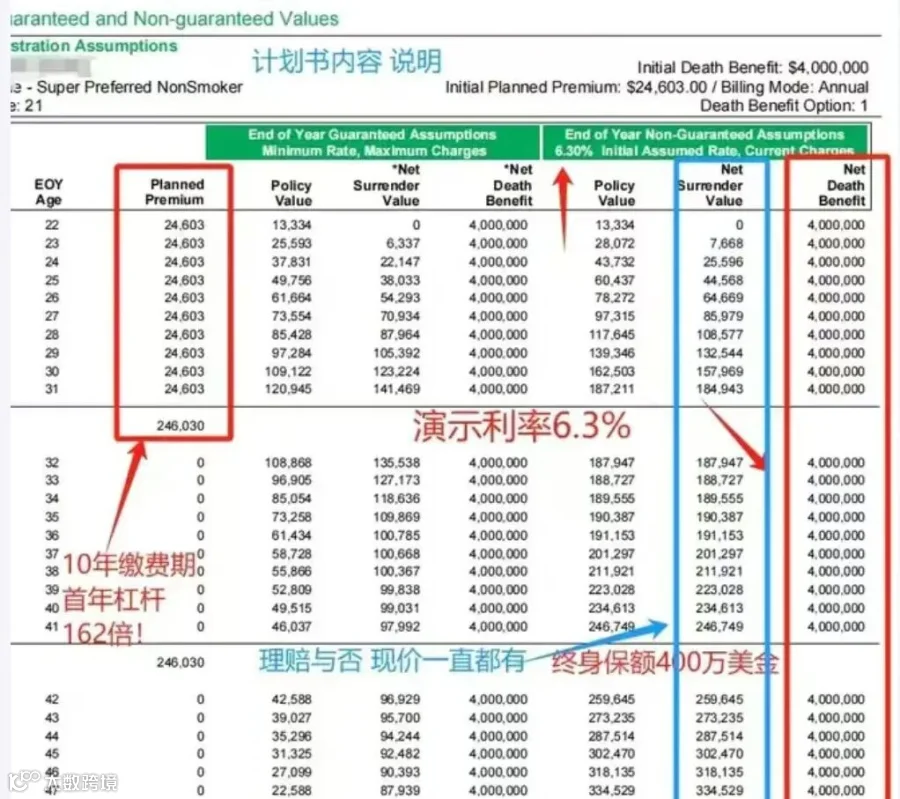
在新加坡保险投保的产品中,指数型万用寿险(IUL)是客户选择最多的。这种将寿险保障与标普500指数挂钩的创新产品,创造了"下有保底(0%)、上有封顶(通常9%-11%)"的收益模型。
以某款热销IUL为例:21岁男性投保200万美元保额,年缴保费2.4万美元(10年缴费),身故杠杆高达162倍。
1、收益结构:香港储蓄险20年预期收益143万美元(50万美元保费),新加坡IUL虽收益略低(108万美元),但波动性仅为香港产品的1/3;
2、传承效率:通过保单信托设计,IUL理赔款可绕过 probate(遗嘱认证),3个工作日直达受益人账户,而香港同类流程平均耗时6-9个月;
3、货币灵活性:支持新币、美元等8种货币转换,2025年新增的"双货币保单"功能允许保额50%以美元计价,50%以新币计价,有效对冲汇率风险。
新加坡的税务优势形成了独特的"洼地效应"。其《所得税法》第13条明确规定:保单现金价值增值部分免税,身故赔偿金免征遗产税。
这使得一位拥有1000万美元资产的中国富豪,通过新加坡IUL传承资产可比直接赠与节省约200万美元税费(按中国未来约20%遗产税率计算)。
新加坡与76个国家签订避免双重征税协定(DTA),保单收益汇入中国内地时,仅需缴纳10%预提所得税(香港为15%)。
某家族办公室2025年配置的3000万美元IUL保单,通过"DTA+信托"结构,实现了资产在中、新、美三国间的税务最优化配置。
当我们将镜头拉远,会发现两地市场呈现出清晰的差异化定位:
对比维度 |
新加坡保险 |
香港保险 |
1.核心客群 |
超高中高净值客户 |
超高中高普通净值客户 |
2.财务核保 |
需提供年收入证明 |
50万美元保费内免资产证明 |
3.投资策略 |
保守型(债券占比67%) |
进取型(股票占比70%) |
4.远程投保 |
支持内地/香港/澳门见证签单 |
必须亲自赴港 |
2025年的市场分化印证了这种定位差异:新加坡IUL保单平均保费达120万美元,是香港同类产品的3.2倍;而香港储蓄险仍保持着中小保单的优势,10万美元以下保费保单占比达61%。
新加坡金融管理局2025年推出的"数字保险沙盒"政策,正在加速行业变革。保险公司可在MAS监管下测试创新产品,审批周期从6个月缩短至21天。
随着中国内地以及东南亚高净值人群以每年12%的速度增长,新加坡保险市场正迎来双重红利。现在配置新加坡保险,不仅是买一份保单,更是锁定了未来十年的跨境资产通行证。
当监管的严谨性、产品的创新性与税务的灵活性形成共振,新加坡保险已经超越金融产品范畴,成为高净值人群构建商业帝国时不可或缺的战略棋盘。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!