在全球财富管理领域,一种名为IUL的金融产品正悄然成为众多高净值家庭的“标配”。它凭借“本金安全、收益稳健、保障杠杆高”的复合优势,成功吸引了美国、新加坡、百慕大等地富裕人群的青睐,成为其进行储蓄规划、财富传承、税务优化与资产隔离的重要工具。
一、IUL是什么?
IUL的全称是指数型万能寿险(Indexed Universal Life),诞生于1997年的美国,目前已占据美国寿险市场近30%的份额。
近年来,新加坡市场亦将其作为主打保单类型,中国香港也在今年正式引入相关产品。对内地高净值人士而言,IUL正逐渐进入视野,成为资产配置中值得关注的一环。
从本质上讲,IUL仍属于人寿保险范畴,具备身故赔付、财富传承、税务优化等法律属性。
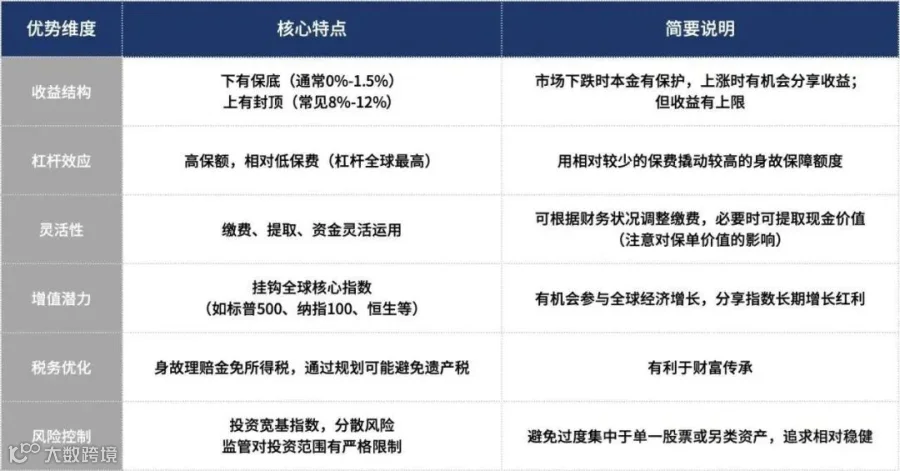
与此同时,它更融合了“投资账户”的功能:缴费方式灵活、账户资金可自主分配,并能挂钩全球主流市场指数,在享受潜在投资收益的同时,确保本金安全。
二、IUL如何实现“稳中求进”?
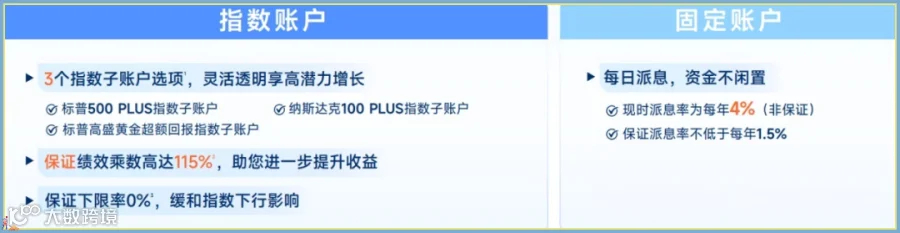
我以万通新推出的 IUL 产品为例给大家演示下,你投入 IUL 的资金,会被自动分配到两个账户中,分别是固定账户和指数账户。
提供稳健的每日派息,现行利率约为4%(实际以保单条款为准),且通常设有保底利率,但最低不会低于每年1.5%,为资金安全提供基础保障。
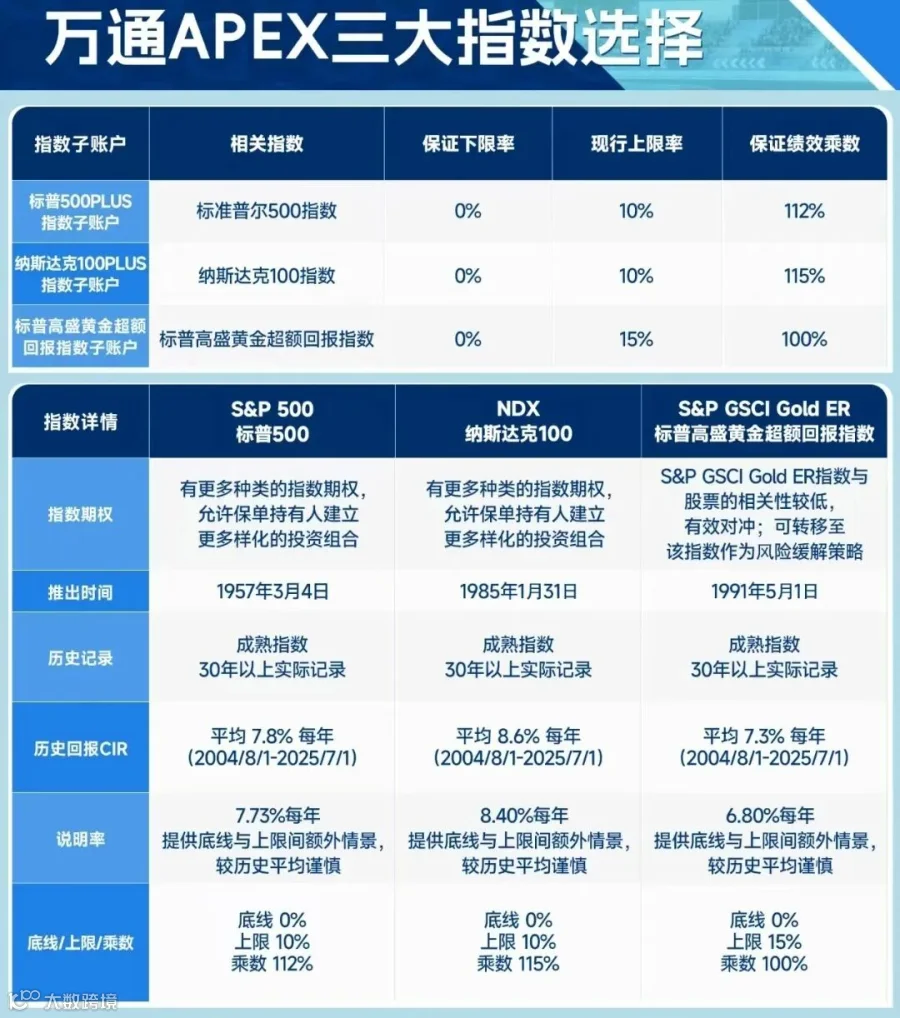
目前万通这款产品可以与标普500指数、纳斯达克100指数,以及标普高盛黄金超额回报指数,这三个指数账户相挂钩。
-
-
封顶利率:设定收益上限,例如标普和纳指都是10%,黄金指数是15%;
-
收益乘数:部分产品设有绩效乘数,可在指数上涨时放大收益。
当年指数上涨20%,封顶利率为10%,乘数为112%,则当年收益率为10% × 112% = 11.2%。
要是今年标普 500 只涨了 8%,没超过 10% 的封顶利率,最终派息率则为 8%×112%=8.96%。
就算今年标普 500 行情惨淡、大跌 20% 也不用慌,因为账户有保底机制,你的资金完全不会出现亏损。
这种“下有保底、上有可能”的结构,尤其适合注重资产安全、同时希望参与资本市场增长的高净值人士。
三、高杠杆身故保障,助力财富传承
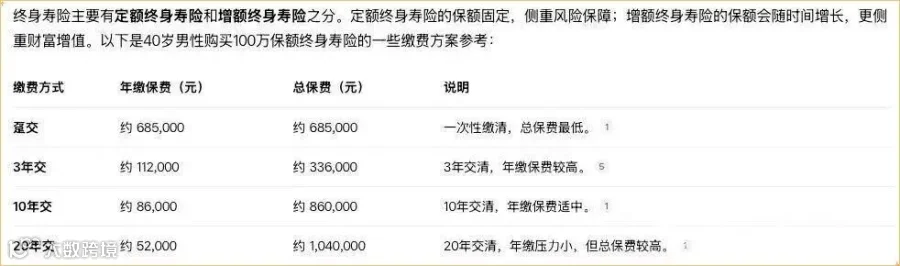
1.若购买内地传统终身寿险,一次性缴付约68.5万元,可获得100万元保额,杠杆约1.5倍;
2.若配置IUL,一次性缴付约10万元,即可获得100万美元保额,初始杠杆可达10倍以上,且随着账户价值增长,保额可能进一步提升。
对具有传承需求的高净值家庭而言,IUL提供了目前全球范围内较高的寿险杠杆,能够以较低成本实现较大额度的财富定向传承。
四、谁适合配置IUL?
-
-
希望参与全球指数增长,但不愿直接承担市场波动风险的投资者;
-
-
寻找中长期稳健投资工具,兼顾流动性、安全性与收益性的资产持有者。
目前,这类产品通常设有一定的起投门槛,例如40岁左右人士需5万–10万美元起投,更适合资产基础较为扎实的客群。
在当前市场波动加剧、优质资产稀缺的背景下,IUL凭借“保障+投资”的双重属性,为高净值人士提供了具备保底机制、参与全球增长、兼具传承功能的综合解决方案。
对于正在寻找稳健配置路径、注重长期财富规划的人士而言,这无疑是一个值得深入了解的金融工具。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!