


2025年全球金融市场震荡加剧,
一种名为IUL的保险产品却在高净值人群中悄然走红。
这款宣称"保本+指数收益"的万能寿险,据说能让投资者在享受股市上涨红利的同时规避下跌风险,甚至还能提供高额身故保障。

但真相果真如此美好吗?
为何专业理财师对其评价两极分化?
今天我们就来揭开IUL指数型万用寿险的神秘面纱。
ONE
IUL究竟是什么神奇产品
IUL的全称是 Indexed Universal Life,即指数型万用寿险。它并非简单的保险产品,而是固收债券+看涨期权+消费型寿险的创新组合。这种诞生于1997年的美国保险产品,通过独特的金融工程设计,试图在保证本金安全的前提下,让投资者分享股市增长红利。
从产品进化史来看,IUL是美国人寿保险产品的集大成者。它继承了传统终身寿险的身故保障功能,吸收了万能险的灵活缴费特性,又创新性地引入指数挂钩机制。目前IUL已占据美国寿险市场35%的份额,成为高净值人群资产配置的重要工具。
IUL本质上是一种复杂的跨境金融产品。它的运作机制涉及保险精算、期权交易、指数追踪等多个专业领域,理解其底层逻辑需要一定的金融知识储备。
TWO
IUL如何实现保本与收益的平衡
IUL最吸引人的卖点莫过于"下跌保本,上涨获利"。这一特性究竟如何实现?让我们通过一个简化案例来拆解其运作机制。
假设你缴纳100元保费,扣除各项费用后,保险公司会将96.15元投入固收账户,剩下的3.85元用于购买标普500指数看涨期权。
固收账户提供4%的稳定收益,每年产生3.85元利息——这笔钱恰好等于期权费支出。
当标普500指数上涨8%时,看涨期权带来8元收益,保险公司会给你8%的派息率(即8元),但固收账户产生的3.85元收益归保险公司所有;
当指数涨幅超过约定上限(比如10%),你最多只能获得10%的收益,超额部分同样归保险公司;
而当指数下跌时,期权费3.85元全部损失,但固收账户的收益刚好弥补这部分亏损,实现本金保本。
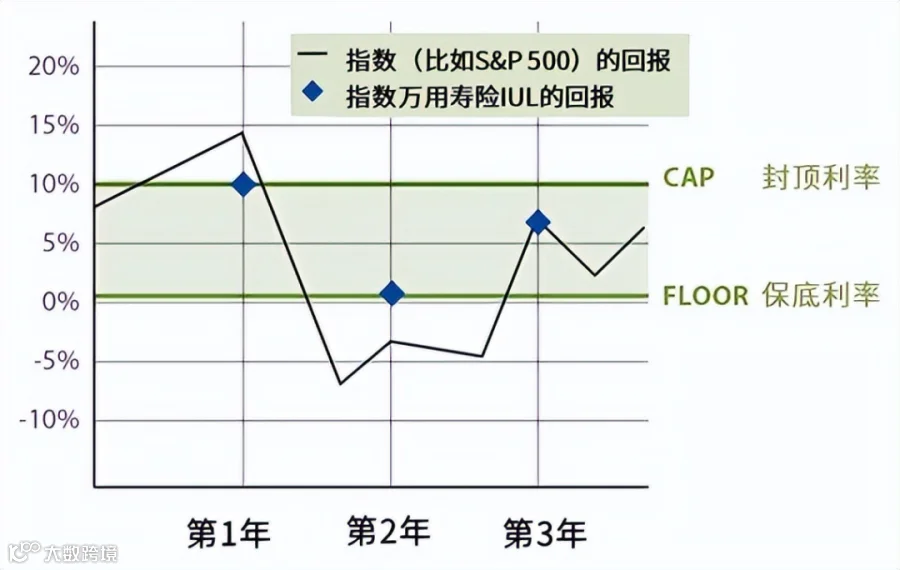
这种设计使得IUL的收益呈现"截头去尾"的特征:下方有0%的保底,上方有约定的收益上限(通常在10%-15%之间)。
历史数据显示,标普500指数过去30年年化波动率约为15%,而IUL通过这种机制将波动率降至5%以下,实现了风险和收益的平衡。
THREE
为什么说标普500是IUL的黄金搭档
IUL通常选择与标普500指数挂钩,这绝非偶然。
作为覆盖美国500家上市公司的宽基指数,标普500包含了苹果、微软、亚马逊等行业巨头,其成分股覆盖科技、医疗、金融等关键领域,能够反映美国经济的整体走势。
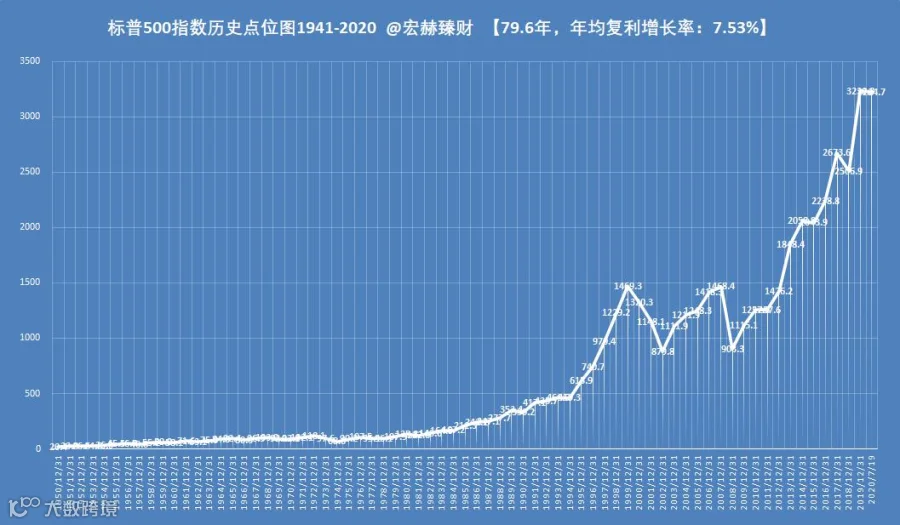
从1941年到2020年,标普500指数实现了7.53%的年均复利增长,期间经历了1987年黑色星期一、2000年互联网泡沫、2008年金融危机等多次重大波动。
这种长期向上、短期波动的特性,恰好与IUL的设计逻辑相契合——长期来看指数上涨概率较高,为IUL提供收益基础;短期波动则凸显了IUL的保本优势。
IUL并非直接投资指数,而是通过购买期权间接挂钩。这种"间接投资"模式使得IUL不受指数短期波动影响,每年的收益都会落袋为安,从结构上保障了收益无法回撤。
FOUR
看涨期权如何为IUL注入增长动力
要理解IUL的盈利模式,必须先搞懂看涨期权这个核心引擎。看涨期权是一种赋予买方在未来以约定价格买入特定资产权利的合约,其最大特点是"有限风险,无限收益"——买方最多损失期权费,但若标的资产大幅上涨,收益潜力巨大。
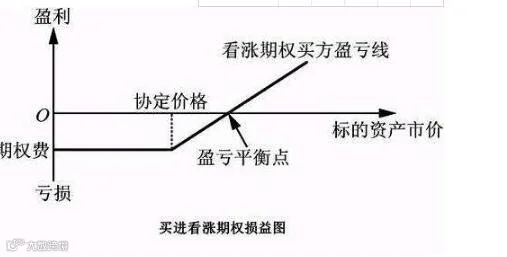
当保险公司用3.85元期权费买入名义本金100元的标普500看涨期权时,就相当于获得了指数上涨的收益权。
这种机制下,保险公司实际上扮演了"风险中介"的角色:通过出售下行风险保护,换取上行收益分成。而对投资者而言,虽然放弃了部分潜在收益,但获得了本金安全保障,这正是IUL的价值所在。
FIVE
IUL的寿险杠杆真的越高越好吗
"30岁女性年交5万,5年缴费期,即可获得300万终身身故保障"——IUL的高额寿险杠杆确实令人心动。但这背后隐藏着怎样的真相?
IUL的寿险保额采用"每年可续保定期寿险"的模式,即每年从账户价值中扣除当年的保障成本。
年轻时保障成本极低,杠杆效应明显;但随着年龄增长,保障成本会指数级上升,不断侵蚀账户价值。所谓"终身保障",实际上是用你账户里的钱,每年为自己购买一年期定期寿险。

IUL前期杠杆确实更高,但长期来看,现价型寿险的杠杆比会随年龄增长而提高。如果将IUL纯粹作为投资工具,每年扣除的保障成本反而会稀释投资回报率。
SIX
连续30年零收益会让保单失效吗
"断单风险"是IUL最受争议的话题之一。
保单条款明确指出:"若按保证派息率计算的保单价值不足以支付每年扣款,保单将在第30个保单年度失效。"这意味着,如果挂钩指数连续30年零增长,保单可能终止。
这种极端情况发生的概率有多大?
因此,选择长期表现稳定的指数至关重要,这也是大多数IUL选择标普500的重要原因。
保险公司通常会提供"无失效保证条款",只要投保人按时支付约定保费,即使账户价值为零,保障也会持续到约定年龄(通常是95岁或100岁)。但这一条款会显著增加保费成本,投资者需要在保障和收益间做出权衡。
写在最后
内地投资者该如何理性看待IUL
对于国内投资者而言,IUL提供了一种全新的资产配置思路——在控制风险的前提下参与全球资本市场。但跨境投资涉及汇率风险、法律差异、税务问题等多重挑战,绝非普通投资者可以轻易驾驭。
金融市场永远遵循"高收益伴随高风险"的铁律,任何宣称"保本保收益"的产品都值得警惕。IUL或许是资产配置的有效工具,但绝非稳赚不赔的神器。理性认识,合理配置,才能在复杂的金融市场中行稳致远。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
