-
零下行保护:指数下跌时,派息率保底0%,本金安全; -
3%基础加码:无论市场涨跌,每年额外获得3%基础派息; -
2%长期红利:资金长期持有可再享额外奖励;
-
市场上涨5% → 实际派息8%
-
市场上涨12% → 实际派息15%
-
市场下跌10% → 实际派息3%
 这一设计在当前环境下尤为珍贵:既保留了上行空间,又锁定了下行底线。
-
第2/3个保单年度起即可申请提取;
-
多种提取计划可选(如2-5-5、5-10-7规则);
-
持续增值:提取后剩余资金继续参与市场增长。
 这种设计特别适合教育金储备、养老规划等需要阶段性现金流的场景。
-
无需扣除高昂的保障成本;
-
无初始保费费用;
-
主要费用仅为管理费与行政费;
 费用结构的大幅简化,让更多资金能够专注于长期复利增长。
-
无需高额资产证明;
-
最低年缴4800美元(月缴约400美元);
-
面向更广泛的财富管理需求。


-
股市下跌时,债券和黄金往往表现稳健;
-
通胀上升时,黄金和商品资产具备优势;
-
经济增长期,股票资产带来可观回报。


-
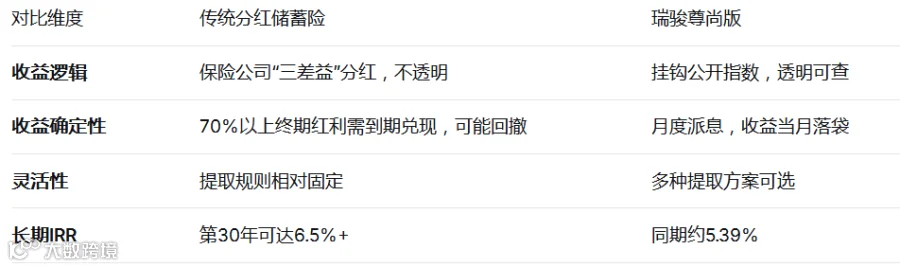
传统分红险:更像“信托产品”,依赖保险公司投资能力与经营稳定性;
-
瑞骏尊尚版:更接近“结构化存款”,提供确定保底+市场挂钩收益。


-
总保费:50万美元(年缴25万×2年)

-
关键节点:
-
第6年:账户价值超过总保费(回本);
-
第20年:账户价值约123万美元(2.4倍);
-
第30年:账户价值约230万美元(4.6倍)。
-
累计提取:237.5万美元(4.75倍保费)
-
最终账户余额:1640万美元(32.8倍保费)

-
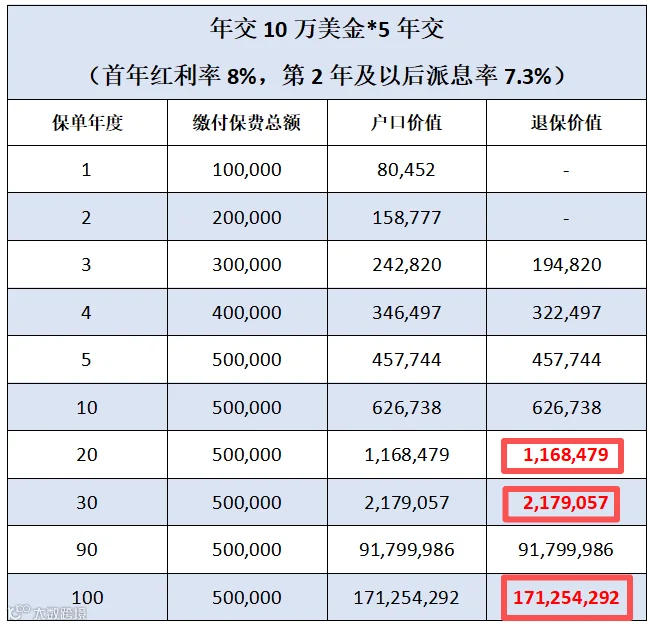
总保费:50万美元(年缴10万×5年)
-
采用“5-10-7”提取计划(第10年起每年提取3.5万美元):
-
累计提取:178.5万美元(3.57倍保费);
-
长期增值效果显著。


-
成立于1872年,总部位于瑞士苏黎世;
-
业务覆盖200+国家地区,全球领先的多险种保险公司
-
管理资产超3790亿美元(2024年数据)
-
标准普尔评级AA/稳定,财务实力雄厚
-
1961年进入香港市场,扎根逾60年



-
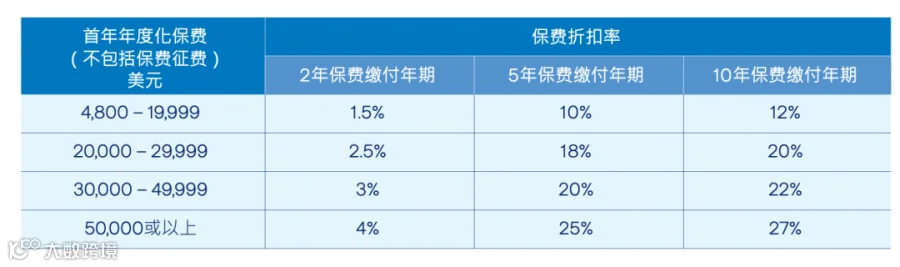
5年缴费期,年缴保费≥5万美元
-
直接享受25%折扣
-
示例:年缴5万→首年减免1.25万美元
-
年度保费≥5万美元
-
预缴保费享5%优惠利率
-
利息直接抵扣首年保费


-
首年保证派息率8%
-
叠加基础派息,首年收益可观


如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!