


你可能听说过百慕大三角的传说,但你知道吗?这里还是全球顶级富豪的财富“避风港”!为什么他们宁愿漂洋过海,也要把钱放在这个小小的群岛上?百慕大保险到底有什么魔力,能让富豪们趋之若鹜?


百慕大的保险业并非一蹴而就,而是经历了数十年的精心布局和历史机遇的眷顾。
1、二战后的机遇 自保公司的诞生
1947年,一群富有远见的美国企业家在百慕大创立了第一家专业自保保险公司。当时的美国本土保险市场承保能力有限,无法满足大型工业项目的风险保障需求。
百慕大凭借其独特的优势,成为了理想的选择:税收中立,没有公司所得税、资本利得税和预提税;政治稳定,作为英国海外领土,法律体系基于英国普通法;地理位置优越,毗邻美国东海岸,与纽约等金融中心处于相同时区。

这一创新模式迅速获得成功,到20世纪60年代,百慕大已经吸引了数十家自保公司,奠定了其作为专业保险中心的基础。
2、责任保险危机 百慕大的崛起
70至80年代,美国遭遇了严重的产品责任险和医疗责任险危机,保费飙升,保障稀缺。这为百慕大提供了历史性机遇。1980年,ACE(安达)和XL Capital(现为AXA XL)等一批专业责任险公司在百慕大成立,专门承接美国市场难以消化的高风险业务。
以ACE为例,1985年,一群美国保险公司高管在百慕大筹集了2亿美元资本,成立了ACE Limited。这家公司专门为那些在美国买不到足够责任险的公司提供超额责任保险。ACE迅速成长为全球顶级的保险集团,并于1993年在纽约证券交易所上市,完美诠释了百慕大“承接美国溢出风险”的模式。

3、巨灾风险时代 另类资本的枢纽
90年代以来,随着全球气候变化加剧,飓风、地震等巨灾事件频发,传统再保险市场承压。百慕大再次抓住机遇,成为了保险连接证券(ILS)和侧挂车(Sidecar)等另类风险转移工具的发源地和全球领导者。
作为全球巨灾债券发行的绝对主导市场,百慕大占据了约70%的份额。通过巨灾债券,保险公司将自然灾害风险直接转移给资本市场投资者,极大地增强了全球保险业的承保能力。
2005年,飓风“卡特里娜”、“丽塔”、“威尔玛”接连袭击美国,造成了超过1800亿美元的损失,其中保险业赔付高达800亿美元。这场灾难后,大量资本涌入百慕大,成立了新一代的再保险公司。据百慕大金融管理局(BMA)数据,仅在灾后几个月内,百慕大就募集了超过150亿美元的新资本。
如今,百慕大保险业持有的总资产已超过1万亿美元,在全球保险市场中举足轻重。在全球排名前40位的再保险公司中,注册在百慕大的就占了15个,与伦敦、新加坡并列为世界三大再保险中心。

百慕大的成功,离不开其既严格又务实的监管环境。百慕大金融管理局(BMA)以高效、专业和合作著称,为保险业的发展提供了理想的土壤。
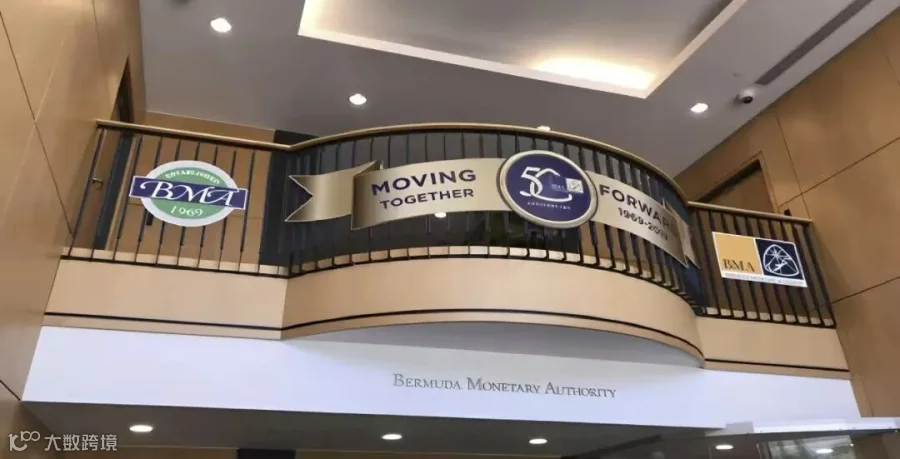
1、风险为本的监管体系
BMA采用的是风险为基础的监管体系,而非“一刀切”的模式。根据保险公司的业务复杂程度和风险状况,BMA实施分类和分级监管:
自保公司的监管要求相对宽松,因为其风险主要在母公司内部。商业保险公司和再保险公司则面临更严格的资本充足率(BSCR - 百慕大资本充足要求)、公司治理和风险管理要求。
百慕大还设立了一类、二类、三类、四类的牌照体系,清晰界定了不同机构可从事的业务范围,从低风险的自保业务到复杂的国际再保险和投资联结业务,应有尽有。
2、与国际标准接轨
尽管以灵活著称,百慕大始终积极拥抱国际监管标准:
1.欧盟已承认百慕大的保险监管体系与“偿付能力II”等效,这意味着在百慕大受监管的保险公司可以在欧盟自由开展业务,无需遵守额外的监管要求。
2.百慕大建立了符合FATF(金融行动特别工作组)标准的严格反洗钱/反恐融资框架。
3.为回应欧盟和OECD的要求,百慕大引入了经济实质法,要求在其境内注册的实体必须有足够的实体存在和经营活动。
这些举措大大增强了百慕大监管的公信力,使其成为国际认可的保险中心。
3、高效的监管流程
BMA以其快速的审批流程而闻名。成立一家新的保险公司,在材料齐全的情况下,通常只需要数周至数月,远快于许多其他司法管辖区。这种效率对于需要快速响应市场机遇(如巨灾后募集资本)的保险资本来说至关重要。

百慕大的保险产品主要面向企业和高净值个人,其特点鲜明,与零售市场的产品截然不同。
1、企业客户的风险管理利器
对企业客户而言,百慕大提供了全方位的风险解决方案:
1)专业自保解决方案:全球财富500强企业中,有超过900家在百慕大设立自保公司。通过自保,企业可以更好地管理风险、平滑损益表、进入更广阔的再保险市场,并实现税收优化。
2)超额责任险与巨灾再保险:百慕大是承接高达数亿美元甚至更高保额的单一风险或巨灾风险的专家。
3)特殊风险保险:如网络安全险、政治风险险、恐怖主义险等新兴和特殊风险,百慕大的市场以其创新性和承保能力而领先。
2、高净值人士的财富传承工具
对高净值个人客户而言,百慕大的保险产品更是独具吸引力,尤其是私人人寿保险:
1)高杠杆寿险:百慕大最著名的个人保险产品就是高杠杆的万能寿险(UL)。通过精妙的产品设计和严格的核保,百慕大的保单可以实现极高的死亡杠杆。
2)结合信托架构:百慕大的保单通常与离岸信托结构结合,实现资产保护、遗产继承和税务规划的多重目的。保单本身可能由百慕大的专属保险公司(PC)承保,该PC由客户自己设立,进一步实现定制化和成本控制。
3)投资灵活性:百慕大的高端UL产品允许客户通过独立账户投资于多种资产,如私募股权、对冲基金等非流动性资产,非常适合希望将保险与复杂投资策略结合的家庭办公室。
3、指数型万用寿险(IUL) 当下最热门的选择
目前最受追捧的就是百慕大的指数型万用寿险(IUL)。这种产品始于1997年,提供身故保障和生前现金提取功能,与股指挂钩,回报率设定上下限,保证本金安全。

IUL通常与标普500指数挂钩,根据指数的涨幅确定派息。其运作机制巧妙:将大部分保费投资于固定收益产品,同时用小部分资金购买指数期权。这样既能保证本金安全,又能分享市场上涨的收益。
一般来说,IUL产品会设定一个封顶收益(通常为10%左右),超过部分归保险公司所有,作为风险管理费。
与国内产品相比,百慕大IUL的优势显而易见:
1)收益更高:同样投入25万美元(5万×5年),25年后百慕大IUL的现金价值约为67万美元,而国内3.0%的增额寿险仅为41万美元。
2)杠杆更高:国内同类产品的保额通常只有90万美元左右,而百慕大IUL可达180万美元,杠杆率高出一倍。
可以说,百慕大的IUL产品集国内增额寿和优质杠杆寿险的优点于一身,让客户用更少的保费获得更高的权益。

为了更清晰地了解百慕大保险市场的独特之处,我们将其与香港、新加坡和美国这三个主要竞争市场进行对比。

1、市场定位与核心产品
特征 |
百慕大 |
香港 |
新加坡 |
美国 |
|---|---|---|---|---|
1.市场定位 |
全球专业再保险、自保、高净值顶级财富传承与风险转移 |
区域性保险枢纽,面向亚洲尤其中国内地大众富裕及高净值人群 |
亚洲稳健的金融中心,面向东南亚及全球的富裕人群,强调退休规划和医疗保障 |
在岸、零售、高度成熟和规范的市场 |
2.核心产品 |
巨灾债券、超额再保险、自保公司、高杠杆寿险 |
储蓄分红、杠杆寿险、重疾险、医疗险 |
万能寿险、储蓄分红险、重疾险、跨境医疗险 |
Term, Whole Life, VUL, IUL等标准化产品 |
3.监管风格 |
原则性、灵活、高效,以风险为本 |
原则为本和规则为本结合,对投连险销售监管日趋严格 |
高度审慎,规则为本,对资本、销售流程和产品设计有严格规定 |
各州独立监管,联邦层面有NAIC协调 |
4.税务环境 |
零直接税(无所得税、资本利得税、遗产税) |
税制简单,低利得税、无增值税/销售税/资本利得税,但非零税区 |
税制优越,低税率、无资本利得税,但非零税区 |
税务优惠,如寿险死亡赔偿金免所得税,但有联邦遗产税风险 |
5.杠杆水平 |
极高,专注于最大化死亡利益杠杆 |
高,但近年来监管对杠杆产品有所限制 |
中等偏高,更注重产品的稳健性和长期价值 |
相对较低,成本结构透明但固定 |
2、深度分析
香港的优势在于其背靠中国内地的巨大市场,以及投连险提供的丰富投资选择,更像一个“保险包装的投资平台”。
新加坡则以政治稳定、监管严谨和作为东南亚门户的地位著称,产品更均衡,兼顾保障与储蓄。
美国市场最为成熟规范,适合本土居民,但对非美国税务居民而言,面临复杂的税务问题和较高的遗产税风险。
相比之下,百慕大的优势在于其极致的税务中性、无与伦比的杠杆能力和对复杂架构的包容性。它不是一个面向普通投资者的市场,而是为那些资产规模庞大到需要定制化、国际化解决方案的顶级客户准备的“精密手术刀”。

1. 在中国内地及港澳地区签订的百慕大保险受法律保障吗?
是的,完全受百慕大相关法律法规保障。
保险公司认可的AB类符合核保的地区及国家均可签单,签署的信托文件等资料均符合保险公司及百慕大的规章制度。这种通过信托持有保单的方式在国际上非常普遍,就像美国VOYA在香港的操作模式一样。
2. 可以不出境购买百慕大美元保单吗?
可以。
100万至300万保额只需尼古丁检测,300万-500万保额需额外提供体检报告。即使需要体检,也可以在北京、上海等地的指定体检机构完成,无需赴港赴澳。
3. 百慕大IUL美元保单可以个人持有吗?
不可以。
百慕大保险保单持有人必须是境外公司或境外信托,不能是个人。不过保险公司会提供制式的信托供客户使用。这种信托持有方式在境外非常普遍,不仅不影响客户对保单的控制权,还能增加资产的隐蔽性,非常符合中高净值客户的需求。
4. 长辈70岁还可以投保吗?
可以。
百慕大IUL保险的核保年龄是20-80岁,高龄客户和亚健康客户都有机会投保成功。要知道,在很多市场,65岁以上的客户几乎很难买到寿险产品,而百慕大保险则为高龄客户提供了难得的机会。
5. 投保后如何查询我的保单?
客户投保后,可以通过两种方式查询保单:直接邮件联系保险公司(注明保单号、被保人信息和查询内容),或联系理财师协助查询。
6. 百慕大IUL产品受其母公司担保吗?
是的。
国际保险集团在百慕大成立的通常是分公司或分行,没有独立的法人和财务,业务运营和管理由母公司统一负责。因此,百慕大分公司/分行发行的保单均由母公司背书,安全性有保障。
7. 百慕大的金融监管严格吗?
非常严格。
百慕大金融管理局基于《1978年保险法案》对境内保险公司进行严格监管,特别是在资本和偿付能力方面。
百慕大执行的是保险行业最严的监管标准——偿付能力标准II(Solvency II ),这一标准源于2007-2008年金融危机后欧盟对金融体系风险的反思,在资本、治理、监督、披露及透明度等方面设定了严格规范。
百慕大还是获美国全国保险专员协会批准的合资格司法辖区,在偿付能力标准II指令项下也获得同等地位,确保其保险公司在欧盟境内经营时不会处于竞争劣势。
百慕大保险市场的崛起,反映了全球高净值人群对资产保护、税务规划和财富传承的迫切需求。在全球经济不确定性增加、税务环境日益复杂的背景下,百慕大凭借其独特的优势,成为了富豪们的理想选择。
对于超高净值客户而言,百慕大保险不仅是一种风险管理工具,更是一种战略资产配置的重要组成部分。它能够帮助客户实现资产多元化、税务优化和家族财富的跨代传承。
百慕大保险适合资产规模较大(通常在5000万美元以上)、有国际资产配置需求的超高净值客户。
对于中国的高净值人群而言,百慕大保险市场的开放也为他们提供了新的选择。在进行国际资产配置时,不妨考虑一下这个神秘而又充满魅力的群岛,或许它能为你的财富规划带来意想不到的惊喜。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
