


2025年,全球资本市场震荡加剧,高净值人群的资产配置逻辑彻底回归理性——从“盲目追高求暴利”,转向“守住本金底线、锁定确定收益”。
作为离岸保险市场的核心玩家,新加坡友邦人寿(AIA)凭借其指数万能寿险(IUL)产品的“简单化、高透明、强确定”优势,在2025年交出了一份贴合高净值人群需求的答卷。
依托新加坡成熟的金融监管体系与自身雄厚的品牌实力,新加坡友邦打破了复杂的产品设计壁垒,以最直白的规则兑现IUL“保底锁利”的承诺。
本文基于2025年12月最新派息报告,深度解析新加坡友邦IUL的真实表现,看其如何以“简单直接”的策略,成为高净值人群跨境资产配置的“确定性之选”。
01、IUL底层逻辑
大道至简,保底锁利的核心本质
与其他离岸保险巨头一致,新加坡友邦IUL的核心收益机制依然是“Cap(封顶率)& Floor(保底率)”,但友邦的优势在于,不玩复杂的乘数、多账户套路,将这一机制简化到极致,让客户看得懂、算得清、睡得稳:
1. Floor(保底0%)
无论挂钩的S&P 500指数下跌多少——哪怕跌20%、30%,新加坡友邦IUL账户的收益始终为0%,本金一分不亏。
这一“零亏损”承诺,是IUL成为“财富方舟”的核心,也是新加坡友邦吸引高净值人群的基础,尤其契合厌恶风险、重视资产安全的投资者需求。
2. Cap(封顶9.00%)
当S&P 500指数上涨时,客户可同步享受指数上涨收益,但收益最高不超过9.00%的封顶率。
不同于其他保司复杂的乘数设计,新加坡友邦的封顶率清晰固定,无隐藏条件、无额外限制,实现“指数涨得多,最多拿9%;指数涨得少,实得多少算多少”,完美诠释了IUL“简单直接”的核心逻辑。
简单总结新加坡友邦IUL的赚钱逻辑:市场大跌不亏钱,市场大涨稳拿9%,震荡市随行就市拿正收益,无需花费大量时间研究产品规则,真正实现“轻松理财、稳健增值”。
02、2025年实战成绩单
确定性拉满,牛市稳赚、震荡不亏
2024-2025年美股强势上行,为IUL产品的收益爆发提供了绝佳土壤。根据新加坡友邦最新披露的派息报告
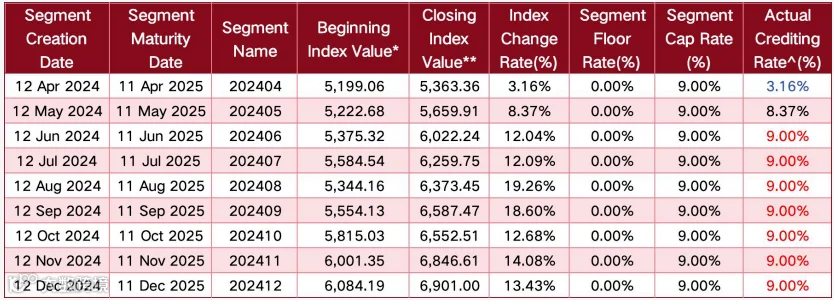
数据来源:AIA Platinum Indexed Legacy Historical Crediting Rates (Jan 2026)
其核心IUL产品Platinum Indexed Legacy(S&P 500指数子账户),以稳定、透明的表现,兑现了“确定性收益”的承诺,全程无保底触发,成为2025年离岸IUL市场的“稳健标杆”。
1. 全程触顶,稳稳锁定9%高收益
2025年美股迎来持续上涨周期,新加坡友邦IUL精准捕捉指数红利,表现亮眼:在2025年6月至2026年1月到期的所有指数段,全部触达9.00%的封顶率,实际派息率均为9.00%。
这意味着,在此期间进场的客户,无论指数涨幅如何超过9%,都能稳稳拿到最高收益,无需担心收益“缩水”,实现“牛市不踏空、收益有上限、确定性拉满”。
结合2025年全球IUL市场表现,9.00%的稳定收益虽不及全美(11.20%)、永明(10.20%)的最高收益,但胜在“零波动、全触顶”,无需依赖任何乘数杠杆,收益兑现更直接、更确定,这也是新加坡友邦“简单直接”策略的核心体现。
2. 震荡市稳拿正收益,守住底线不亏损
2025年4月,成为离岸IUL市场共同的“低谷测试期”——对应2024年4月进场的资金,受美股“倒春寒”(地缘及关税消息影响),S&P 500指数仅微涨3.16%,未触及任何保司的封顶线。
在此背景下,新加坡友邦的表现依然稳健:该指数段实际派息率为3.16%,与指数实际涨幅完全一致,全程未触发0%保底。这一收益虽不如牛市亮眼,但远高于美元活期存款,也跑赢了绝大多数美元定存产品,完美守住了“不亏损、稳增值”的底线。
03、深度解析
新加坡友邦的核心底气,简单背后的硬实力
2025年的稳定表现,是新加坡友邦“品牌硬实力+产品巧设计+市场精准定位”三者结合的结果。作为新加坡离岸保险市场的重要玩家,友邦的“简单直接”,背后是足够的实力支撑。
1. 品牌实力
友邦保险,在新加坡市场深耕多年,凭借雄厚的财务实力与严谨的风控体系,赢得了高净值人群的广泛信任。
截至2025年底,友邦保险全球资产合计达3454.23亿美元,雄厚的资本实力的为保单收益兑现与本金安全提供了坚实保障。
同时,新加坡友邦的新业务价值持续增长,2025年新加坡业务新业务价值增长14%至5.30亿美元,彰显了其在当地市场的强劲竞争力与客户认可度。
2. 产品策略
对比宏利的“稳健+乘数”、永明的“双账户进取”、全美的“高封顶”,新加坡友邦的策略堪称“大道至简”:不设置复杂的乘数机制、不推出多账户选择,仅以“0%保底+9.00%封顶”的简单规则,聚焦“确定性收益”。
3. 透明执行
新加坡友邦IUL的收益计算,严格遵循IUL“点对点”原则,完全依据S&P 500指数的真实表现执行,无任何隐藏条款、无黑箱操作:
牛市中,指数涨至封顶线即触顶派息;震荡市中,指数涨多少就派多少;熊市中,收益归零但本金无损。
2025年低谷期,其3.16%的派息率与指数实际涨幅完全一致,与其他保司的数据形成呼应,充分印证了其合约执行的严谨性与透明性。
04、核心价值总结
新加坡友邦IUL,适合什么样的高净值人群?
2025年的市场复盘证明,在利率下行、地缘复杂的当下,“简单、透明、确定”的资产配置工具,才是高净值人群的“安心之选”。
新加坡友邦IUL的核心价值,在于“拒绝套路、回归本质”,其适配人群也十分清晰:
1. 偏好简单透明,厌恶复杂产品规则的投资者
如果你希望理财“省心省力”,新加坡友邦IUL的“0%保底+9.00%封顶”规则,无需花费大量时间研究,一眼就能看懂,完美适配这类“极简理财”需求。
2. 追求确定性收益,厌恶市场波动的高净值人群
不追求10%+的极端高收益,更看重“不亏损、稳增值”,希望资产能在牛市拿固定高收益、震荡市拿正收益、熊市保本金,新加坡友邦9.00%的稳定封顶收益+0%保底,恰好满足这类人群的核心诉求,可作为资产配置的“压舱石”。
3. 进行新加坡离岸资产配置,重视合规与安全的投资者
依托新加坡成熟的金融监管体系,新加坡友邦的IUL产品具备合规、安全、透明的优势,且以美元计价,既能帮助高净值人群实现跨境资产多元化配置,对冲单一市场、单一币种风险,又能依托友邦的品牌实力,实现资产的安全隔离与稳健增值。
写在最后
2025年的全球资本市场,再次印证了一个道理:高净值人群的财富管理,拼的不是一时的高收益,而是长期的“确定性”。
新加坡友邦人寿以Platinum Indexed Legacy产品,用“9.00%封顶、0%保底、简单透明”的表现,完美诠释了IUL“保底锁利”的核心本质,也打破了“复杂产品才能拿高收益”的固有认知。
在新加坡离岸保险市场持续升温、高净值人群跨境配置需求日益增长的当下,新加坡友邦这种“简单直接、确定性强”的产品,无疑会成为更多高净值人群的“优选之选”。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
