新加坡全美人寿2025推出的一款挂钩指数的储蓄分红险,上市至今不断引发市场关注。
这款产品支持远程内地投保,无需赴新即可完成投保流程,为内地高净值客户提供了便捷的美元资产配置渠道。
今天,我们就从产品特色、收益逻辑、保障设计到投保建议,为大家深度拆解这款“现象级”储蓄险的核心价值。
与市场热门的IUL(指数型万能寿险)类似,这款储蓄险支持保单持有人与受保人的灵活变更。
简单来说,保单持有者(通常是家庭经济支柱)可根据家庭结构变化,将保单传承给配偶、子女或其他指定继承人,实现财富的跨代延续。这种设计如同家族的“传家宝”,让家庭财富不因代际更迭而中断,持续为后代提供稳定的保障与增值基础。
产品收益与纳斯达克100指数、标普500指数两大美股核心指数直接挂钩,对想参与美股市场但担心市场波动风险的客户极具吸引力。
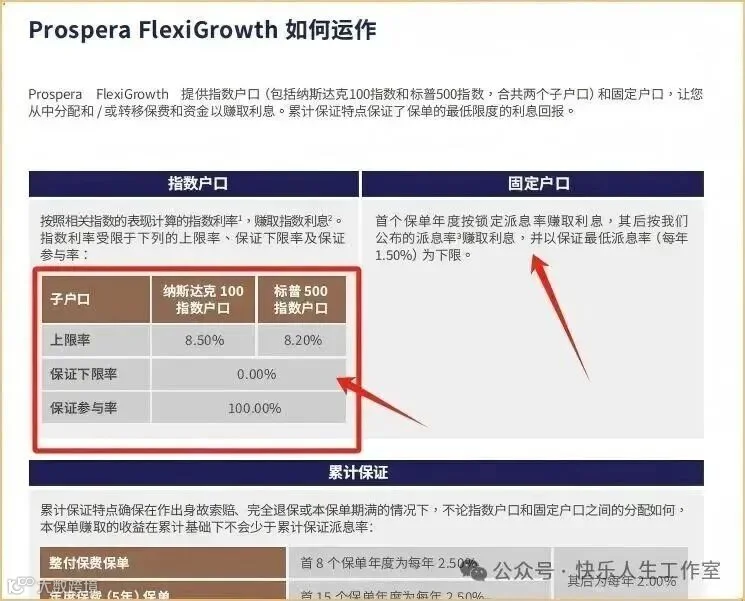
其收益计算机制透明明确,与传统香港储蓄分红险的“非保证收益”模式形成差异化优势——收益有封顶、下跌有保底,具体规则以标普500为例:
i)若标普500年度涨幅10%(高于保单设定的封顶收益8.2%),当年实际派发利率为8.2%(封顶保护);
ii)若标普500年度涨幅7%(低于封顶收益),当年派发利率即为7%(与指数涨幅同步);
iii)若标普500年度下跌14%(如遇熊市或黑天鹅事件),当年收益为0%(保底机制兜底,无亏损风险)。
这种“跟涨不跟跌”的设计,既能让投资者分享美股长期增长的红利,又通过封顶与保底机制控制了波动风险,尤其适合对美股有长期配置需求但厌恶极端回撤的客户。
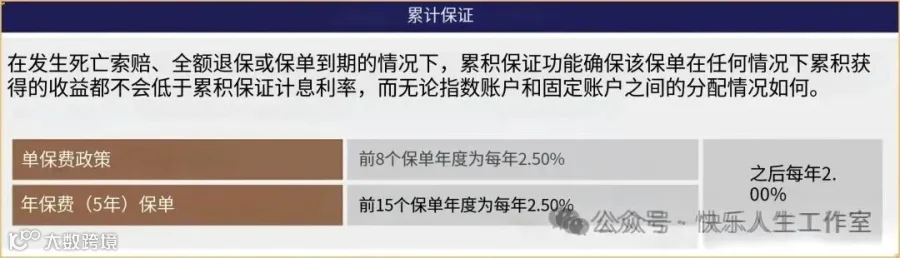
考虑到指数表现的不确定性,保单特别设计了类似传统分红险的保证现金价值,为投资者提供兜底保障:
趸交保单(一次性缴清):前8个保单年度保证年化收益2.5%,第9年起保证年化收益2%;
5年分期缴费保单:前15个保单年度保证年化收益2.5%,第16年起保证年化收益2%。
无论指数如何波动,这部分保证收益始终兑现,为保单的长期持有提供了“稳稳的安全感”。
客户可在固定账户(保证收益部分)与指数账户(挂钩指数部分)之间自由调拨资金,
并根据自身风险偏好选择成本均摊策略(将资金分散在12个月内逐步入市)。
这种设计能有效降低一次性投入市场时的择时风险,尤其适合对市场短期波动敏感的投资者。
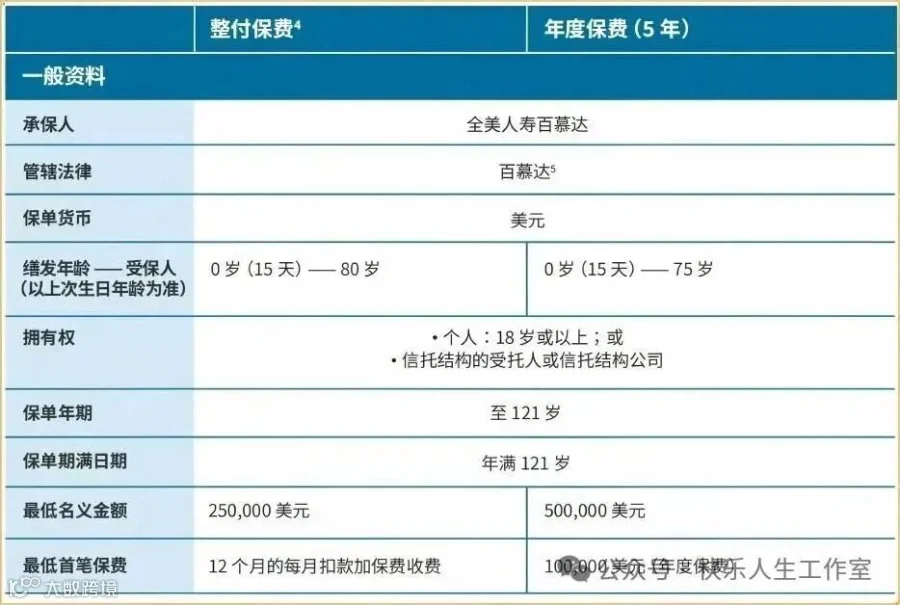
产品提供趸交(一次性缴清)与5年分期两种缴费方式:
这一高门槛精准筛选出具备较强美元资产配置能力的高净值客户,避免了普通投资者因盲目跟风导致的风险错配。
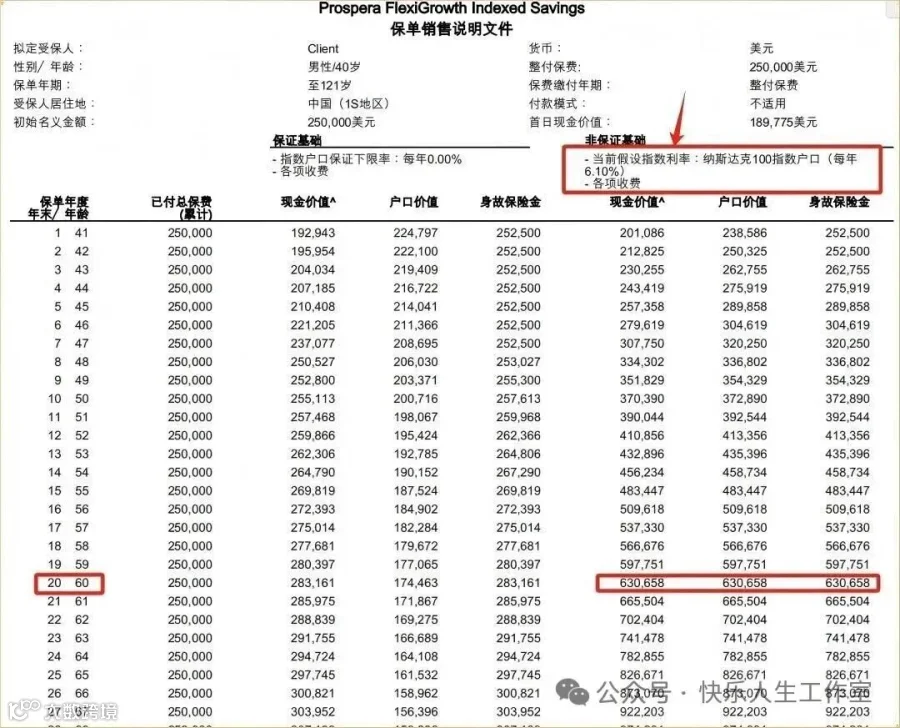
以40岁男性、趸交25万美金、挂钩纳斯达克100指数为例,假设预期演化利率为6.1%(扣除各项费用后),到60岁时保单现金价值可达63.07万美金(约为初始保费的2.5倍)。
尽管实际收益会因指数表现浮动,但长期持有下,指数增长的复利效应叠加保证收益的托底,能为家庭财富提供可观的增值空间。
1、有长期美元投资需求的客户:若希望分散人民币资产风险,配置一部分长期美元资产(25万美金起),此类挂钩指数的储蓄险可作为稳健选择;
2、注重财富传承的家庭:通过保单持有人与受保人的灵活变更功能,可实现家族财富的跨代传递,兼顾保障与增值。
除上述储蓄险外,投保IUL(指数型万能寿险)的免体检额度至300万美金。这意味着高净值客户在投保IUL时,无需经历繁琐的体检流程,即可获得高额保障,进一步提升了投保效率与体验。
对于有大额美元保障需求(如财富传承、税务规划)的客户而言,无疑是又一利好。
新加坡全美人寿这款挂钩指数的储蓄分红险,凭借“可传承+指数挂钩+保证收益+灵活调配”的多重优势,成为高净值人群布局美元资产、规划家族财富传承的优质选择。
其高门槛定位精准服务中高端客群,而IUL免体检额的提升则进一步丰富了高净值客户的保障方案。
对于有长期美元投资需求或家族财富传承目标的客户,不妨结合自身情况,通过专业顾问评估后合理配置。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!







 快乐人生工作室