


中银月悦出息,港险界的现金流制造机,作为港险里为数不多的美式分红产品,它不靠长期增值博收益,主打一个第3年开始月月领钱,派息稳、兑现实,还有中银硬核品牌背书,安全感直接拉满。
今天就用最通俗的话,把这款产品的领钱规则、收益表现、适配人群讲透,新手也能一眼看懂,轻松判断是否适合自己。
01 美式分红 + 月月领
这才是真正的 “现金流神器”
为什么它能做到 “早早月月领钱”,和之前聊的英式分红产品不一样?关键就在美式分红。
美式分红的核心是“现金红利”,收益会以现金形式直接派发,不用等保单到期或退保,到手的钱能直接花、直接用,完美适配 “领钱花” 的现金流需求;而英式分红主打 “复归红利”,收益会滚入保单账户继续增值,更适合 “攒钱增值”,中途提领会影响整体收益。
而中银月悦出息,就是美式分红里的 “领钱能手”,把 “现金流” 这个优势做到了极致:不用等十年八年,第 3 年就能开始按月领钱,到点自动到账,不用手动申请,真正实现 “躺赚被动收入”,这也是它最戳中刚需人群的亮点。
02 核心亮点
月月领钱 + 派息稳 + 门槛低,三大优势直击现金流需求
买这款产品的人,核心需求只有一个:要稳定的现金流,要实实在在到手的钱。而中银月悦出息,从领钱时间、派息力度到入门门槛,全都踩中了这个需求,我们用真实案例讲清楚,更直观。
亮点 1:领钱早,第 3 年开始月月领,到点自动到账
不用等5年、10年,保单第25个月开始,就能按月领取分红,折算下来就是第 3 年正式开启 “月月领钱” 模式,领钱时间早,现金流兑现快。
而且领钱方式超省心,保险公司会自动把钱打到你的账户,不用反复申请、不用盯盘操作,不管是养老补充、孩子留学生活费,还是家庭日常零花,都能实现 “定期到账”,踏实感拉满。
亮点 2:派息力度稳,美元 / 港币 5%、人民币 4%,收益看得见摸得着
美式分红的核心是 “派息兑现”,而这款产品的派息率,在同类产品里相当能打,而且收益是实实在在到手的现金,不是账户里的 “浮动数字”。
-
美元 / 港币保单:每年固定派息率5%; -
人民币保单:每年派息率4%,虽稍低但胜在稳定,适配不同货币需求的人群。
我们用一个主流投保案例算一算,看看实际能领多少钱:30 岁女性,选择 2 年交,总保费 10 万美元(算上保险公司优惠)
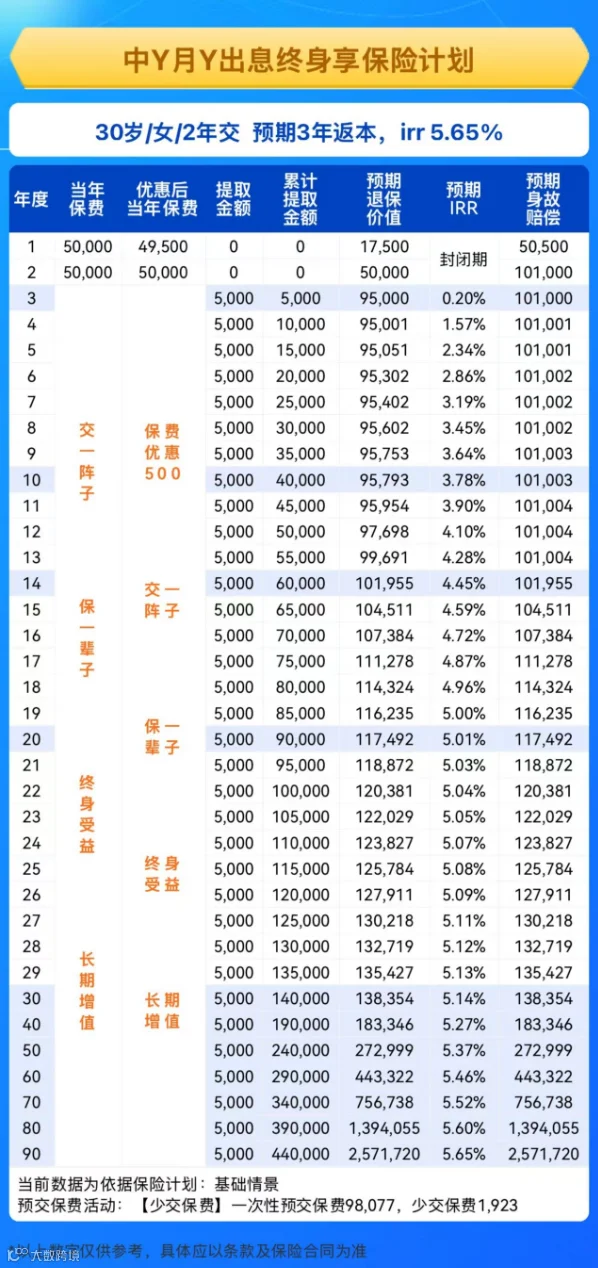
✅ 领钱开始:第25个月起按月领,每年到手约5000 美元,换算成人民币约3.5万,平均每月近3000元;
✅ 领钱 + 退保双保障:前14年累计能领回6万美元,此时如果选择退保,还能拿到10 万美元的退保价值—— 相当于前14年领的6万美金是 “白赚的”,本金一分没少;
✅ 长期收益可观:如果继续领钱,后面每一分钱都是净赚,持有到第 20 年,预期 IRR 能达到5.01%,后期持有时间越久,IRR 还能冲到5.5% 以上。
亮点 3:品牌背书硬,门槛还低,新手也能轻松上车
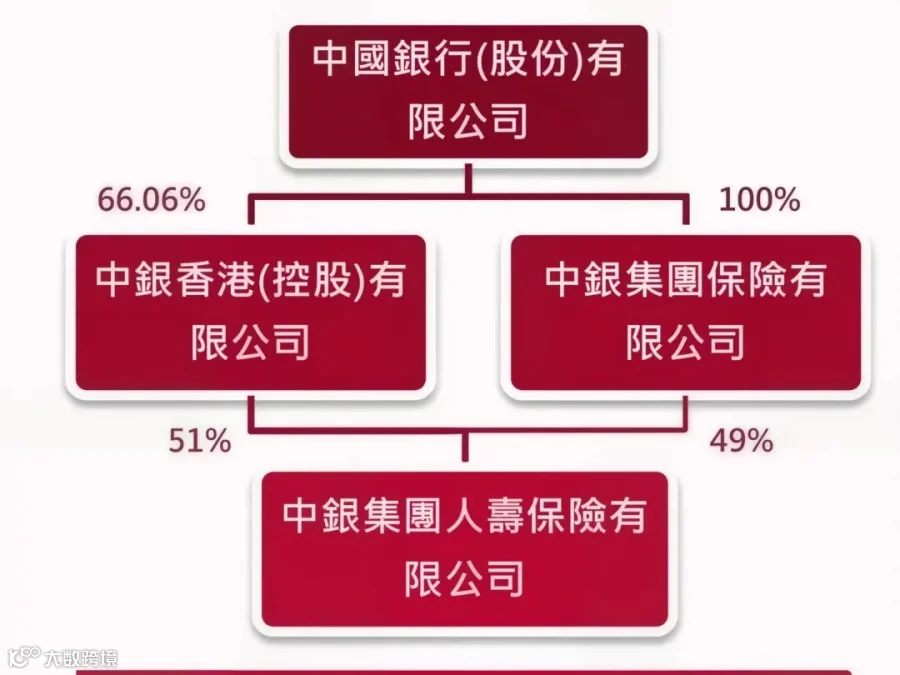
中银人寿是香港三大发钞行之一的中国银行旗下保险公司,背靠中银集团的强大实力,资金安全、运营稳定有保障,不用担心保险公司的履约能力,分红派发更有底气。
而且入门门槛一点不高,1万美元就能上车,支持多种缴费方式,不管是刚有闲钱的职场人,还是想做小额现金流规划的家庭,都能轻松入手,不用因为高门槛望而却步。
03 精准人群
这款现金流神器,到底适合谁?
中银月悦出息的定位很清晰 ——专注现金流制造,所以适配的人群也非常明确。
- 1.有明确现金流需求的人:想给自己规划养老,每月补充一笔养老金;孩子未来要海外读书,需要每月 / 每年的固定生活费,不用临时凑钱;
- 2.想要踏实收益的人:不喜欢账户数字的浮动,不想追求高收益的刺激,就想要到点自动到账的现金,看得见、摸得着、能直接花;
- 3.看重品牌实力的保守型投资者:偏爱大品牌、强背书,担心小保险公司的履约风险,中银旗下的产品能给到足够的安全感;
- 4.港险新手 / 小额投资者:预算不算太高,1 万美元就能上车,不用投入大额资金,想试试港险的稳定收益,又不想被长期锁死资金。
写在最后
中银月悦出息能成为港险界的 “现金流神器”,核心原因就在于它定位精准、需求直击—— 它不跟其他产品比 “长期增值”,只把 “月月领钱、派息稳定、兑现踏实” 做到了极致。
第 3 年开始按月领钱,美元 / 港币 5% 的稳定派息率,中银的硬核品牌背书,再加上 1 万美元的低门槛,让它成为了养老规划、海外教育金、家庭被动收入的绝佳选择。
你有没有规划过自己的 “被动收入”?是想用来养老,还是给孩子准备教育金?欢迎在评论区留言讨论~
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
