


在近期测评的一众港险储蓄产品里,安盛盛利2绝对是“闷声干大事”的存在。没有花哨宣传,全靠实打实的收益和灵活性圈粉。
还是用最直观的案例说话,更易理解:30岁女性投保,年缴10万美金,连续缴费5年,原本总保费需50万美元,叠加专属投保优惠2.2万美元后,实际仅需支付47.8万美元,相当于直接省出一笔额外收益。

这份投入的长线爆发力,越往后越惊艳:
第10年预期IRR达到4.41%,稳步跑赢同类产品;
第20年直接突破6.5%的关键关口,飙升至6.73%;
到了第30年,预期IRR更是攀升至6.79%,收益曲线持续平滑上扬,没有虚高的短期噱头。
更让人惊喜的是它的提领优势,在567提领方案下,仅需23年,总收益就能翻2.3倍,相当于前期的投入直接实现“本金+翻倍收益”的双重回报,复利的威力被发挥得淋漓尽致。

持有25年后,累计提取的金额已经达到70万美元,而此时账户剩余余额仍有50多万美金——相当于你一分本金没亏,还白白领走了70万美金的纯收益,这种“本金保本、收益躺赚”的体验,远比纸面数字更有冲击力。
当然,这款产品能脱颖而出,绝不止靠亮眼的收益数字。最打动我们的,是它“说到做到”的底气:
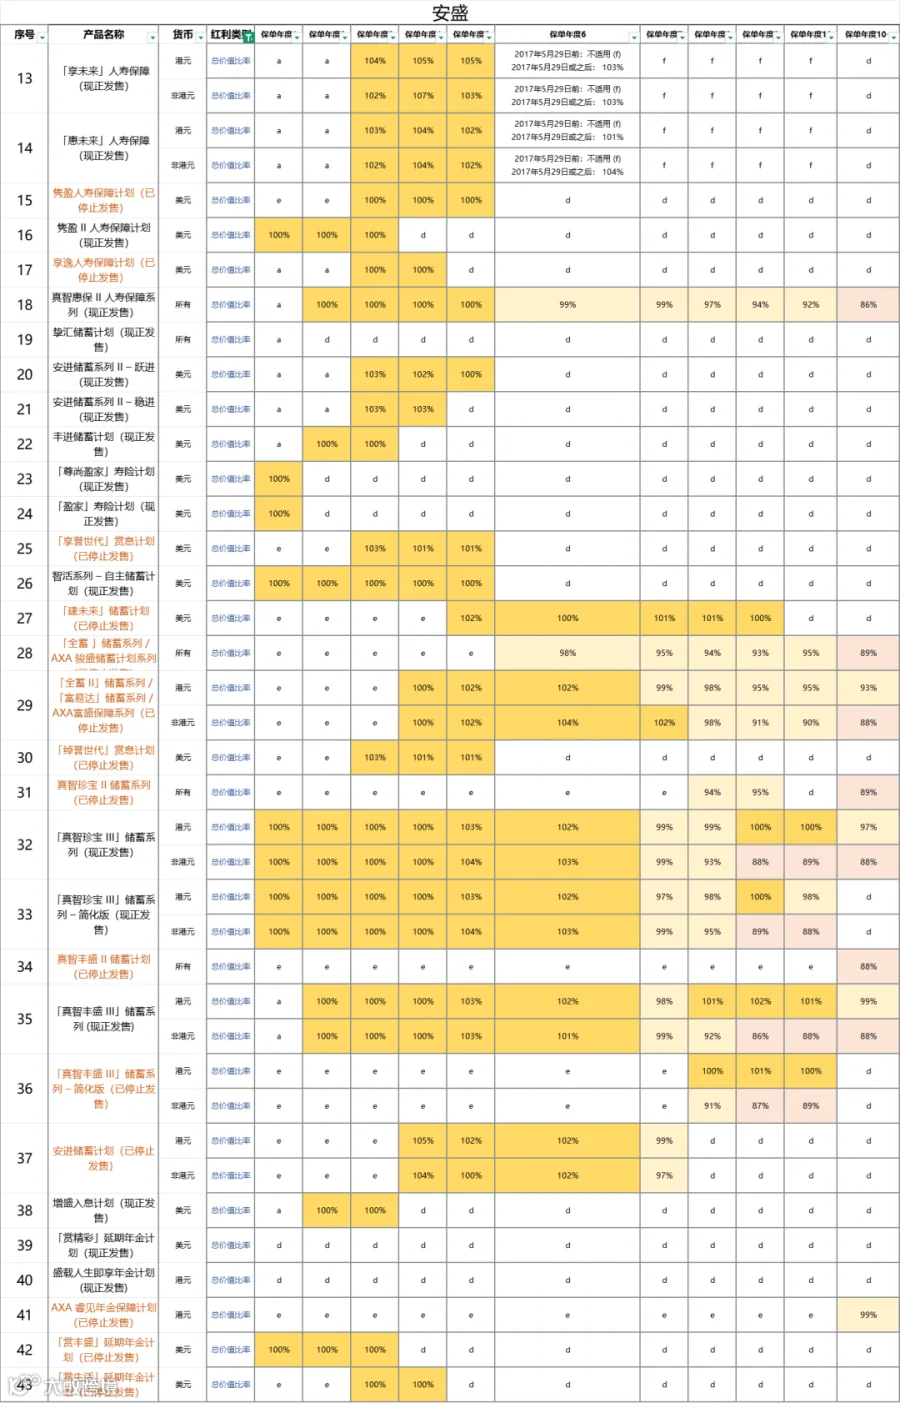
过去几年,安盛旗下产品的分红实现率始终保持高位,远超行业平均水平,在港险圈里,这份兑现能力的口碑一直很能打,不是那种只画饼不落地的产品。
除此之外,它的灵活性也完全适配当下人的多元需求——支持9种货币投保,不管是自己未来养老、孩子海外留学换汇,还是资产传承、全球资产配置,都能灵活切换货币,轻松对冲汇率风险,不用再为币种适配发愁。
最后帮大家划重点,避免买错:
1.适合谁? 手上有一笔确定15年以上不会动用的闲钱,不追求短期收益,只想让资金安安静静复利增值,不管是规划养老、储备教育金,还是做长期资产传承,这款都是一步到位的优选。
2.不太适合谁? 想快速回本、三五年内就需要动用资金的人慎选。它的优势在长线,前期回本速度不算快,急用钱的资金千万不要放进来,避免影响收益和资金流动性。
说到底,安盛盛利2的核心竞争力,就是“稳健+灵活+高兑现”——不炒作短期收益,靠长期复利站稳脚跟,既能守住本金,又能实现收益翻倍,适合每一个想做长期资产规划、追求稳稳幸福的人。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
