人到中年,每天一睁眼,房贷月供、员工工资、孩子学费、老人赡养费层层压力压在肩上,你是家里的天,是公司的顶梁柱,却唯独忘了给自己留一份托底的保障。
如果明天你突然不在了,没还完的房贷谁来扛?孩子的留学梦谁来圆?年迈的父母谁来养?苦心经营的公司,会不会因为你的离开瞬间崩塌?
猝死年轻化的新闻每天都在刷屏,30-40 岁的中产支柱、中小企业主倒下的案例越来越多。但换做是你,若是突然倒下,你的家人、你的公司,能扛过这场无妄之灾吗?
很多人说寿险不吉利,买了像咒自己,可你要明白:寿险从来不是给你自己买的,是给你身后的家人、给你一手打拼的事业买的。它不是诅咒,是一个中年支柱最沉甸甸的责任。
而新加坡 Singlife Elite Term II 定期寿险,凭借高保额、低保费、超灵活的优势,成为内地中产房贷族和中小企业主的首选。
花一顿饭钱,撬动千万级保障,让你活着是家里的印钞机、公司的主心骨,倒下时也能变成一笔稳稳的人民币,护住你想守护的一切。

01 为什么选新加坡 Singlife 定寿?
作为家庭和事业的双重支柱,你需要的保障是高保额、低成本、能灵活调整、适配人生不同阶段—— 这正是 Singlife Elite Term II 的核心优势,它比内地定寿更懂你的需求,把 “花小钱办大事” 做到了极致。
新加坡知名保险公司Singlife,推出的 Elite Term II ,在保障灵活性、保费性价比上全面优化,最高保额达500万新元(约 2658 万人民币),轻松覆盖房贷、教育、赡养、企业运营等多重需求,更针对不同人生阶段设计适配方案,完美契合30-50岁中产房贷族、中小企业主的核心痛点。
更重要的是,它的保费在新加坡市场堪称 “地板价”,35 岁男性无重疾保障款,年缴仅 514.10 新元(约 2700 人民币),远低于汇丰、Income 等同类产品。

对比内地定寿,同样保额保费更低、保障更灵活,用一顿商务餐的钱,就能给家人和事业上一道终身安心锁。
02 三大核心优势,碾压传统定寿
1. 高保额 + 保费折扣,扛住房贷与事业双重压力
作为中产房贷族,你最担心的是 “保额不够还房贷”;作为中小企业主,你需要的是 “突发风险下,能护住家人和公司基本运营”。
Singlife Elite Term II 直接解决这个痛点:
-
1.最高保额 500 万新元,轻松覆盖千万级房贷、子女留学、父母赡养及企业应急资金需求,再也不用怕 “保额不够用”; -
-
2. 35-50 岁家庭支柱投保50万新元以上保额,可享30% 永久保费折扣,还可定制专属方案,进一步降低成本; -
-
保费固定不变,一旦投保,后续无论年龄增长、健康状况变化,保费都不会上涨,锁定终身性价比,对收入有波动的中小企业主尤为友好。 -
2. 保额动态调整,人生关键节点免体检加保,不用重新核保
人生,从来不是一成不变的:今年买房加了房贷,明年生了二胎,后年公司扩大规模责任更重,家庭和事业的责任在增加,保障也该同步升级。
传统定寿加保需要重新核保,若你因熬夜打拼患上高血压、糖尿病等慢性病,很可能被拒保或加费;
而 Singlife Elite Term II 的GIO 保证签发选项,让你在结婚、生子、买房、公司扩张等关键人生节点,无需体检、无需重新核保,即可增加基础保额,确保责任增加时,保障不掉线。
3. 保障可转换 + 长寿奖励,一张保单管终身,兼顾养老与传承
很多人年轻时买纯保障型定寿,担心 “活过保障期,保费白交了”;中年后又想转终身寿险,却因健康问题无法投保。
Singlife Elite Term II 直接打破这个困境,给你双重选择:
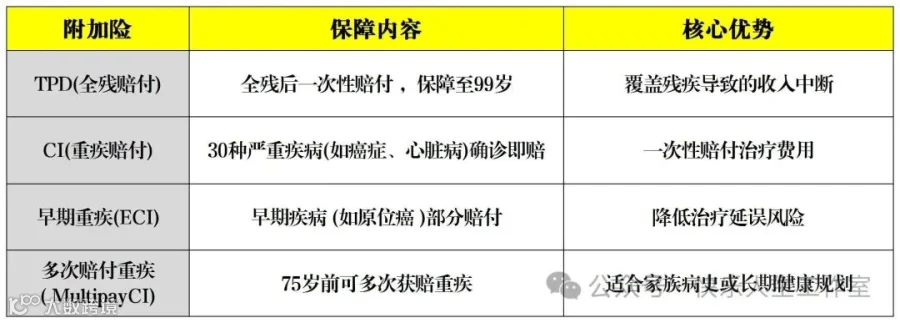
此外,它还支持附加全残、重疾豁免等保障,主险 + 附加险组合比单独购买更便宜,若不幸患上重疾,可豁免后续保费,保障仍继续,确保哪怕你失去工作能力,家人的生活、房贷的偿还也不受影响。
03 两大缴费模式,按需选择,适配不同财务规划
Singlife Elite Term II 提供定期缴费和限时缴费两种模式,无论你是追求 “月缴低、压力小” 的房贷族,还是想 “提前缴完、终身无忧” 的中小企业主,都能找到适配方案:

1.定期缴费
每年固定缴费,保障立即生效,缴费期可与房贷期限匹配(如 20 年、30 年),月缴低至 14 新元起,把保费压力分摊到每年每月,不影响家庭日常开支和公司现金流。
2.限时缴费
可选 5 年、10 年、缴至 65 岁等期限,虽然年缴金额稍高,但长期总成本更低,提前缴完保费后,终身享受保障,后续无需再为保费操心,哪怕公司收入波动,也不会影响保障效力。

04 保额怎么算?教你一招,精准覆盖所有风险
买定寿最忌讳 “瞎买保额”—— 买少了,出事不够用;买多了,浪费保费。作为中产房贷族 + 中小企业主,你的保额要兼顾家庭责任和事业风险,记住这个万能公式:
核心保额 = 家庭总负债(房贷 / 车贷)+ 未来 10 年家庭生活费 + 子女教育总费用 + 父母赡养费用 + 企业应急资金 - 可变现资产
1.家庭总负债:只算剩余未还金额(如房贷还剩 200 万,车贷还剩 10 万,合计 210 万);
2.未来 10 年家庭生活费:按家庭每年固定支出计算(如每月 1 万,一年 12 万,10 年 120 万);
3.子女教育费用:国内读完大学按 80-150 万算,出国留学加 100 万;
4.父母赡养费用:按父母年龄和当地生活水平算(如父母 60 岁,赡养 20 年,每年 6 万,合计 120 万);
5.企业应急资金:按公司 3-6 个月员工工资 + 运营成本计算(如每月工资 + 运营 5 万,6 个月 30 万);
6.可变现资产:存款、股票、基金等能随时变现的资产,抵扣保额避免浪费。 -
举例:38 岁中小企业主,房贷剩余 200 万,年家庭生活费 12 万(10 年 120 万),孩子留学预算 200 万,父母赡养 100 万,企业应急资金 30 万,可变现资产 80 万,保额 = 200+120+200+100+30-80=570 万,建议投保 600 万保额,完全覆盖所有风险。
而 Singlife Elite Term II 投保600万人民币保额,38 岁男性年缴仅约 3000新元(约1.6万人民币),每月不到1400元,用一笔小钱,就能护住一家老小和打拼的事业。
05 4个误区
误区 1:先给孩子、老人买保险,最后才考虑自己
很多人把最好的保障留给孩子和老人,却忘了自己才是家里的 “经济发动机”。你倒了,孩子的教育金、老人的赡养费没人交,再多的保险都是废纸。
配置顺序永远是:先保顶梁柱,再保老人和孩子,这是对家庭最基本的责任。
误区 2:把寿险和理财险混为一谈,花大钱买低保障
不少中产喜欢买理财型保险,花几万块买几十万保额,看似有收益,实则保障严重不足。寿险的核心是 “保障”,不是 “理财”,把钱花在刀刃上,用最少的保费买最高的保额,剩下的钱用来经营公司、做稳健投资,才是最优解。
误区 3:受益人填 “法定”,不做指定
法定受益人会涉及遗产分割,理赔时流程繁琐,还可能引发家庭纠纷。一定要直接指定受益人,老婆、孩子、父母按比例分配(如老婆 50%、孩子 30%、父母 20%),确保理赔金直接打到家人账户,让你的心意精准传递。
误区 4:隐瞒健康告知,心存侥幸
投保时一定要如实填写健康状况,熬夜、高血压、脂肪肝等都要如实告知,隐瞒病史可能导致拒赔,白白浪费保费。
写在最后
Singlife Elite Term II用最低的成本,给你最确定的保障:让你在面对房贷、教育、赡养的压力时,多一份底气;让你在经营事业的风雨中,多一道后盾。
寿险不是诅咒,是责任;你买不买,风险都在那里。买了,是对家人、对事业的负责;不买,就是在裸奔。
而你,作为家庭和事业的双重顶梁柱,从来没有资格裸奔。
花一顿饭钱,换一份千万级保障;花每月几百块,给家人和事业一个确定的未来。这不是浪费,是一个中年支柱最明智的投资,也是最沉甸甸的责任。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!