


2025年保险市场正经历前所未有的产品迭代,当35岁的L女士将10万美元保费转入IUL保单账户时,她或许未曾想到——这份保单在生效次日就能产生1200万美元的身故保障。这种120倍初始杠杆的震撼对比,正让越来越多高净值人群重新审视传统寿险的价值。

ONE
传统寿险的运作逻辑与现实瓶颈
传统寿险的本质是精算模型下的风险对冲合约。
保险公司通过将保费主要配置于中国市场债券等固收资产(长期回报率3%-5%),结合生命表数据(如中国大陆平均寿命78.2岁),计算出保费与保额的对应关系。
其保障杠杆率计算公式为:杠杆率=身故保额÷总保费支出。
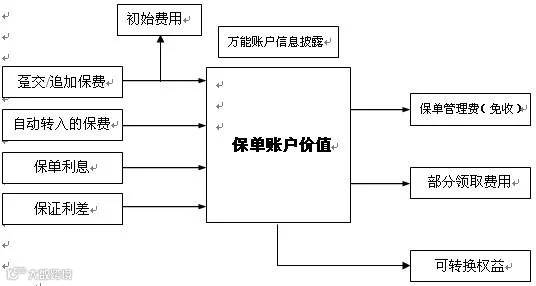
上图是国内万能险运营逻辑,这种模式存在三个结构性缺陷:
1.杠杆效率低下:30岁男性投保500万保额传统寿险,总保费通常需105万左右(杠杆率约4.76倍),且前20年现金价值不足已缴保费的30%;
2.流动性陷阱:保单前5年退保现金价值普遍为0,第10年现金价值仅为总保费的45%-60%,资金长期锁定;
3.杠杆动态失衡:传统寿险的杠杆率随被保人年龄增长而提升(如80岁时可达5.19倍),但此时被保人已进入高风险年龄段,保障意义显著下降.
TWO
IUL指数型万能寿险的杠杆革命
IUL(指数型万能寿险)通过全球资产配置+期权对冲策略实现了保障杠杆的跨越式提升。
以35岁女性为例,100万美元总保费可获得1200万美元保额(杠杆率12倍),若选择10年缴费期,首年缴费10万美元后即享有全额保障,极端情况下杠杆率可达120倍。
这种高杠杆源于两大创新:
1.全球资产配置:突破地域限制,底层资产可投资于标普500指数等全球核心资产,长期年化回报提升至6%-8%;
2.期权策略架构:保司将保费的80%配置于固定收益资产获取基础收益,剩余20%用于构建"看涨期权组合"。
以标普500指数挂钩产品为例,通过买入平值看涨期权(Call A)+卖出虚值看涨期权(Call B)的组合策略,实现"下跌保本、上涨分润"的非对称收益结构
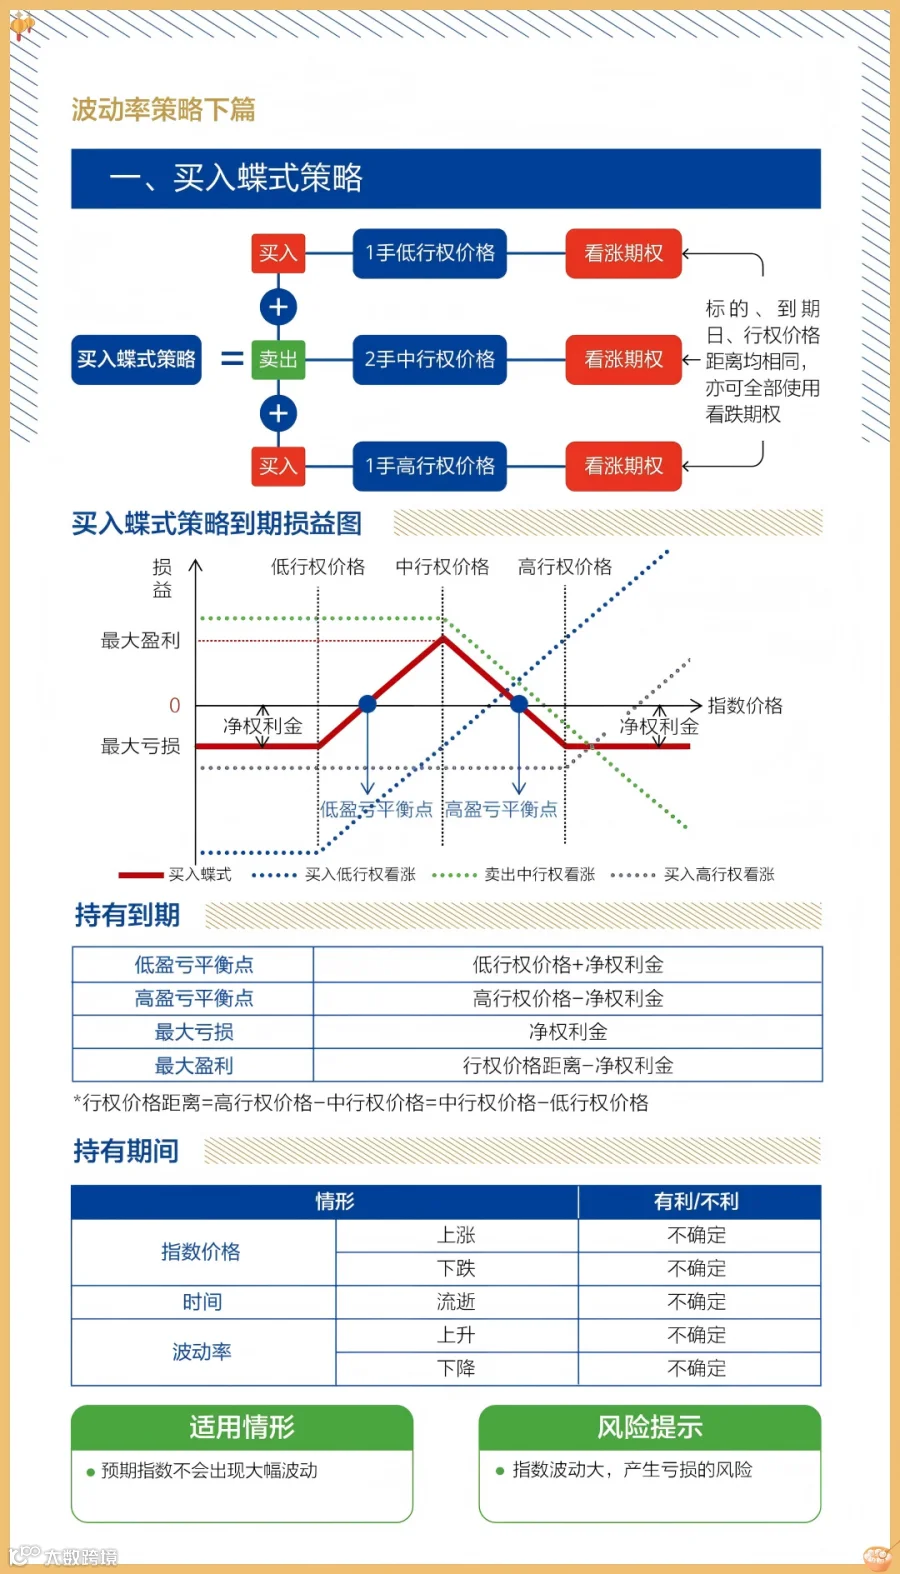
需要特别注意的是,IUL的收益封顶机制并非保险公司的利润截留,而是期权成本的必然结果。
当标普500指数涨幅超过10%时,卖出的虚值期权(Call B)将触发行权,保司需将超额收益让渡给期权卖方以覆盖权利金成本,这使得传统IUL的年度收益通常限定在0%-10%区间。
THREE
无封顶利率IUL的创新与权衡
2024年新加坡保险市场推出的无封顶利率IUL,通过降低挂钩指数波动率(如采用波动率控制策略的MSCI指数),成功将期权成本降低40%。
这种产品取消传统的"卖出看涨期权(Call B)"环节,仅保留"买入看涨期权(Call A)",理论上可获得指数全部涨幅。
实际运作中,这类产品呈现三大特征:
1.保费优势:相同保额下,总保费较传统IUL降低5%-20%。以1200万美元保额为例,无封顶产品总保费约100万美元,传统产品则需120万美元;
2.收益弹性:2020-2024年回测显示,该类产品年化收益达7.8%,其中2023年标普500指数上涨24%时,产品实际收益达18.5%(波动率控制导致跟踪误差);
3.现金价值增长:持有20年后,无封顶IUL的现金价值较传统产品高22%-35%,为保单贷款、部分领取提供更大操作空间.
但需清醒认识到,"无封顶"不等于无限收益。
为控制波动率,这类产品通常设置3%-5%的波动率上限,在指数暴涨年份(如2019年标普500上涨31.5%),实际收益会因波动率控制机制被稀释至15%以内。
FOUR
三类寿险产品的适配场景决策
产品类型 |
核心优势 |
风险点 |
适配人群画像 |
|---|---|---|---|
传统寿险 |
收益确定、保单永不失效 |
杠杆低、流动性差 |
风险厌恶型、年龄55岁以上、资产传承需求 |
传统IUL |
杠杆适中、规则透明 |
收益封顶、管理成本高 |
平衡型投资者、40-55岁高净值人群 |
无封顶利率IUL |
杠杆高、收益潜力大 |
收益不确定、管理复杂 |
进取型投资者、30-45岁企业主 |
选择时需重点评估三个维度:
1.风险承受能力(能否接受保单失效风险)、
2.资金规划周期(是否需要20年内动用资金)、
3.保障需求强度(是否追求保额最大化)。
建议通过"保障杠杆率""现金价值增长率""保单失效临界点"三大指标进行量化对比。
FIVE
破局之道:构建动态寿险组合
现代保险规划已进入产品组合时代。
建议35-45岁高净值人群采用"70%无封顶IUL+30%传统寿险"的配置策略:前者把握全球指数增长红利,后者锁定基础保障底线。这种组合在20年持有期内,预期身故保额可达初始保费的15-18倍,现金价值积累速率较单一产品提升25%。
值得注意的是,IUL的保单维护需要专业知识:每年需检视账户价值是否足以覆盖保障成本,当指数连续下跌导致账户价值低于警戒线时,需及时追加保费或调整保障额度。这也是建议通过专业保险架构师进行产品配置的核心原因。

写在最后
专属工具:IUL产品选型评估系统
保险决策的本质是生命周期风险管理,选择产品时既要看当下的杠杆倍数,更要着眼未来20年的财富规划。
在全球利率下行与资产波动加剧的时代,IUL提供的不仅是保障,更是一种抗通胀的财富传承工具——关键在于找到与自身风险偏好、资金规划相匹配的具体产品形态。
扫描下方二维码回复"IUL评估"即可获取:
2025年全球TOP5 IUL产品对比表
无封顶利率IUL波动率控制策略白皮书
高净值家庭寿险配置案例库(含税务筹划方案)

扫码关注,获取一对一专业咨询