在寿险选择的内港新三地博弈中,新加坡寿险正凭借碾压级优势脱颖而出。既能以不到内港一半的保费撬动高额保障,又支持全程线上免飞投保,这份兼顾划算与便捷的保障方案,早已成为家庭兜底的优选。

下文将从性价比、投保流程、常见疑问三方面,为你拆解新加坡寿险的核心价值,避开投保误区。
01 、碾压级性价比:新加坡寿险到底有多划算?
很多人买寿险纠结内港新三地,却不知道新加坡早已凭“低价高保额”出圈。我把三地顶尖寿险拉出来同台对比,结论一目了然:新加坡的保费,连内地、香港的一半都不到。
案例1:40岁男性专属寿险(纯身故保障)
目标保障:150万美元(约1065万人民币)身故保额,缴费20年,保障20年。

对比下来,新加坡人寿的Elite Term II直接封神——每年保费仅913美元(约6482元人民币),比不少人的新能源车险还便宜。万一不幸离世,保险公司直接打款150万美元,相当于替你给家人铺好了后半辈子的衣食无忧路。
案例2:35岁女性组合保障(身故+重疾)
目标保障:140万美元(约994万人民币)身故+30万美元(约213万人民币)重疾,缴费30年,保障30年。
新加坡同款组合每年保费仅1523.6美元(约1.08万人民币),相当于花1万出头,就能拿下近1000万身故+200多万重疾保障。这就像奥迪卖成了白菜价,谁还会选奥拓?追求高保障性价比的家庭,闭眼冲这类组合就行。
这里提醒一句:新加坡寿险的核心优势就是“消费型”——保费低、保额足,把每一分钱都花在保障上,不像返还型保险那样附加理财属性,反而拉高了保费。

02 、足不出户投保:流程拆解+资料清单
比起香港保险必须赴港面签的硬性要求,新加坡保险的“线上免飞投保”简直是懒人福音。整个流程全程线上推进,审核通过后就能缴费生效,不用折腾一趟飞机。
1、核心投保流程(全程2-4周)
准备资料→提交审核→审核通过→境外卡缴费→保单生效。其中最关键的是资料准备和缴费环节,下面逐一说明。

2、必备投保资料(提前备齐少走弯路)
1)基础身份资料:护照首页、地址证明(银行近3个月账单、水电/电话费账单均可,需自行翻译成英文);
2)资质证明:免飞投保证明(需提供年收入≥12万新币/约65万人民币的收入证明,或流动资产≥20万新币/约108万人民币的资产证明);
3)其他材料:缴费账户证明(含姓名、账号的银行账单)、受益人信息、过往病史资料(如有,需专业英文翻译,费用几百元左右)。
3、缴费关键提醒
必须使用境外银行卡缴费(新加坡、香港银行卡均可),内地银行卡无法直接缴纳。
03 、高频疑问解答:这些坑别踩!
不少人对新加坡保险仍有顾虑——公司靠谱吗?有病史能买吗?拒赔情况有哪些?整理了7个高频问题,逐一拆解,帮你打消顾虑。
Q1:新加坡人寿靠谱吗?监管有保障吗?
完全靠谱。新加坡人寿成立于2014年,2020年与英杰华(Aviva)合并,2024年被日本住友人寿收购,是新加坡本土头部保险公司。
其监管由新加坡金融管理局(MAS)负责,相当于“新加坡央行”,根据2023年《全球金融中心指数》,新加坡金融监管排名全球第3,远超香港(第4),属于世界一流水平。
更安心的是,新加坡有“保单持有人保障计划(PPF)”:若保险公司经营出问题,政府会协调其他保险公司接管,客户利益不受损失,最高保障50万新币(约270万人民币)或退保金10万新币(约54万人民币),兜底能力拉满。
Q2:最多能买多少保额?有上限吗?
保额上限与年收入挂钩,按年收入倍数核定。以40岁人群为例,若年收入100万人民币,最高可投保3000万身故保额+1500万重疾保额,足以覆盖高净值家庭的传承需求。
Q3:投保需要体检吗?
分年龄和保额:50岁以下投保140万美元(约994万人民币)以下身故保额,或51-55岁投保70万美元(约497万人民币)以下保额,均无需体检;若想投保更高保额,可赴新加坡体检,全程约需停留一周。
Q4:有过往病史,还能买吗?
小病基本不影响,重疾需个案审核:普通小病(如轻微感冒、肠胃炎)无需告知;高血压可加费承保;心脏病、糖尿病大概率拒保;甲状腺癌痊愈10年以上,有机会正常承保(需提供完整病历审核)。投保时务必如实告知,避免后续拒赔纠纷。
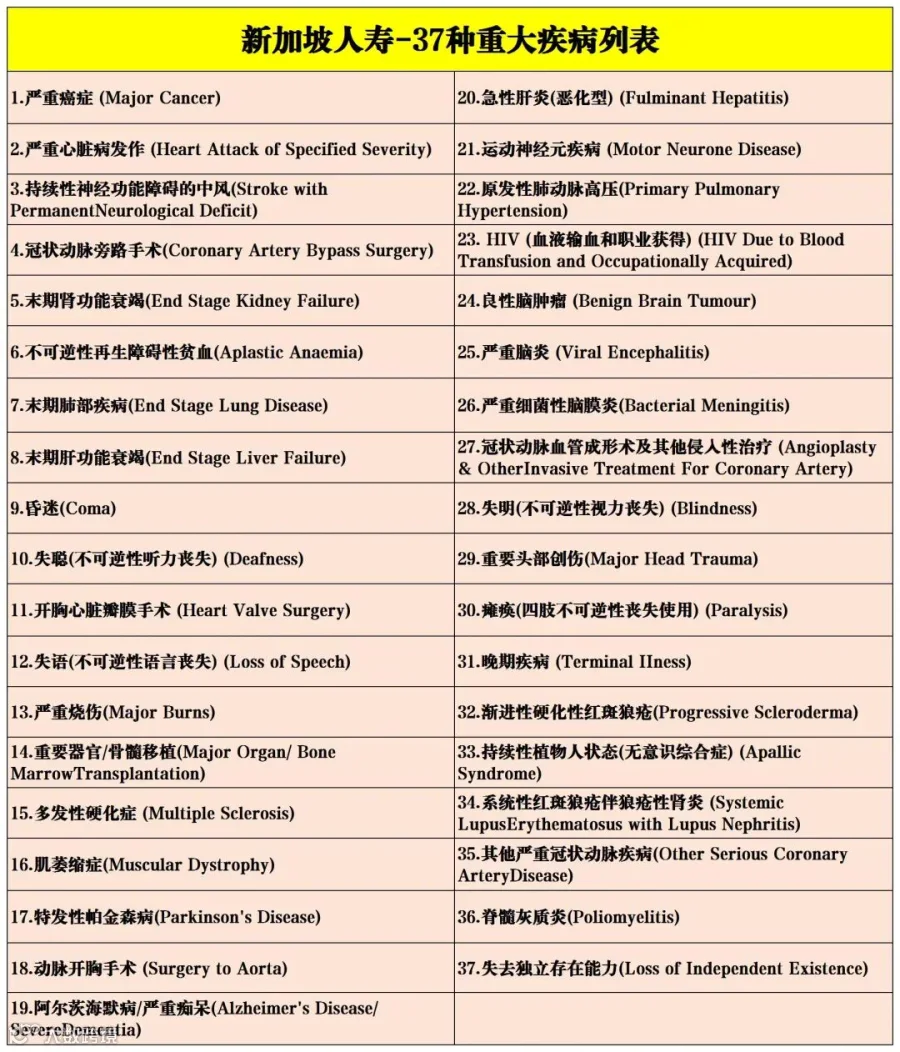
Q5:重疾和身故都赔,会叠加吗?
不叠加,属于共享保额。比如投保140万身故+30万重疾保障,若先确诊重疾,保险公司赔付30万;后续不幸身故,仅赔付剩余110万(140万-30万),总赔付额度不超过身故保额上限。
Q6:哪些情况会拒赔?
仅1种情况拒赔:投保后1年内自杀。除此之外,重疾、意外、疾病身故,甚至战争导致的身故,都能正常赔付,保障范围远超内港不少寿险产品。
Q7:保险到期人还在,能返钱吗?
文中推荐的均为消费型保险,保费低、保额高,到期后不返钱,类似车险——出事理赔,没出事保费就用作保障成本。返还型保险虽能返钱,但保费会比消费型高3-5倍,性价比大幅下降。其实人终有一死,消费型寿险相当于“确定能赔”,反而更划算。
最后想说
男人的底气,藏在一份兜底保障里
有人说,男人站着是一台印钞机,倒下是一堆人民币。我们在外打拼,扛着家庭压力往前冲,背后的保障越足,才越能放开手脚。新加坡寿险的高性价比、便捷投保,恰恰给了普通家庭一份“低成本兜底方案”——年花几千块,就能让家人在极端情况下仍能安稳生活。
当然,保险没有绝对的好坏,只有适不适合。如果你想根据自己的年龄、收入、健康状况,测算专属保费和保额,欢迎扫码加微信,我会帮你定制方案,避开投保误区,让每一分保费都花在刀刃上。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!