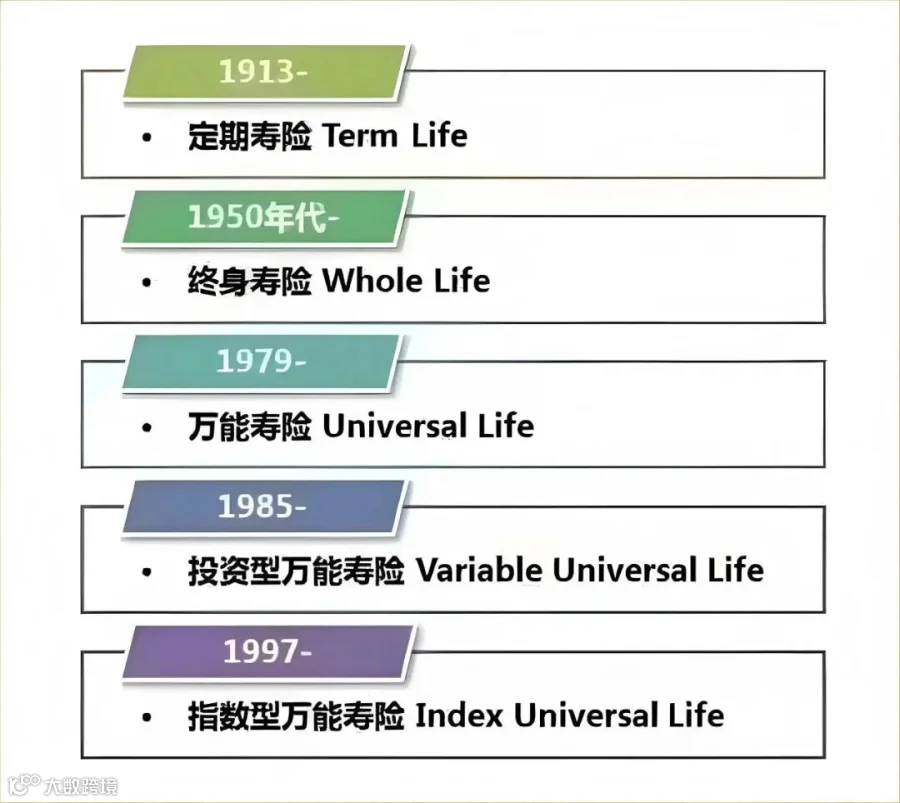
后台经常收到小伙伴的提问:第一次看IUL(指数型万能寿险)计划书,眼睛都看花了——明明演示回报看着很可观,但密密麻麻的费用项让人心里发慌,总觉得“是不是被坑了”?
其实这不是你的错觉,但也不用过度焦虑:IUL的费用确实比普通基金、储蓄险复杂,但“复杂”不等于“不合理”。很多人之所以会困惑,核心是没搞懂一个关键点:IUL本质是“寿险保障+投资账户”的组合体,不是单纯的理财工具。
今天就用最直白的话,把IUL的所有费用拆透——不管它叫什么名字,本质上你只需要为3件事付钱:寿险本身的保障成本、账户运营的管理成本、长期合约的服务成本。
01、保费费用(Premium Charge)
买长期寿险的“入场费”
很多人看到保费被扣除一部分,第一反应就是“怎么刚交的钱就少了”?其实这笔费用一点都不“额外”,更像是你开启一份长期寿险合约的“入场成本”。
▍收费时间:只在你实际缴费的年份收取,一旦你停缴保费,这笔费用就不会再产生了——比如你约定缴费10年,那第1到10年会扣,第11年起就没有这笔扣除。
▍收费方式:从你当年交的保费里,按合同约定的比例直接扣除,剩下的钱才会真正进入你的投资账户,开始增值。
▍关键提醒:这不是IUL独有的“坑”,而是国际寿险行业的标准操作。毕竟保险公司要承担保单设立、代理人服务、长期合约承诺等成本,这笔“入场费”,本质是为长期保障和服务提前买单。

02、保险成本(COI,Cost of Insurance)
终身保障的“基础保费”
如果说保费费用是“一次性入场费”,那COI就是你持有这份终身寿险,需要持续支付的“基础保障成本”——只要保单有效、保障存在,这笔费用就会一直有,所有终身寿险都逃不开。
▍收费时间:从保单生效的第一天开始,一直扣到终身,没有例外。
▍收费逻辑:计算公式很简单——当期风险保额 × 对应年龄的寿险费率。这里要划重点:当期风险保额 = 投保金额 - 账户价值。
举个例子:你投保100万,账户价值已经有80万,那当期风险保额就是20万,保险公司只需要为这20万的风险承担成本;如果账户价值涨到100万,风险保额就变成0,此时COI会降到极低。
这也是为什么我们一直强调,IUL要前期合理缴费、尽快积累账户价值——账户价值越高,COI对账户的压力就越小,后期甚至可以忽略不计。另外,年龄越大,寿险费率越高,这是所有寿险的共性,和IUL本身无关。

03、每月支出收费(Monthly Charges)
账户运营的“物业费”
这份费用就像你给房子交的物业费——不管你住不住、房子涨不涨价,都要按时交,目的是维持账户正常运转。
▍收费时间:从保单第1年开始,每个月都会扣除,贯穿保单终身。
▍包含内容:主要是两部分——保单行政管理费用(比如保单维护、信息查询、客服服务等),以及和保额相关的固定收费。
▍核心优势:金额相对固定,合同里会明确标注最高上限,不会因为市场波动、账户收益好坏而突然上涨。也就是说,你能提前预判每个月会扣多少钱,不用担心中途突然多扣费用。
04、退保费用(Surrender Charge)
约束短期行为的“违约金”
退保费用是最容易被误解的一项,很多人觉得“退保还要扣钱,太不合理”,但其实它的作用是保护长期持有者的公平性。
▍收费时间:只存在于保单前10-15年(具体年限看合同),每年的退保费用都会明确列在合同里,而且会逐年递减,等到约定年限到期后,退保费用就会变成0,此时退保不会有任何费用扣除。
▍存在意义:IUL的核心定位是“长期资产配置工具”,不是短期理财。如果没有退保费用,有人短期买入、快速退保,会增加保险公司的运营成本,最终损害长期持有客户的利益。
简单说:退保费用就是为了“劝退”短期投机者,让真正想通过IUL做长期规划(比如养老、传承)的人,能获得更稳定的收益。几乎所有长期寿险,都会有类似的安排。
一张表看懂IUL所有费用
费用类型 |
适用保单年度 |
是否长期存在 |
是否可提前预期 |
|---|---|---|---|
保费费用 |
仅限实际缴费年度 |
否(停缴后不再收取) |
是(合同明确扣除比例) |
保险成本(COI) |
全部保单年度 |
是(终身存在) |
是(计算逻辑清晰,有费率上限) |
每月支出收费 |
全部保单年度 |
是(终身存在) |
是(金额固定,有上限) |
退保费用 |
通常前10-15年 |
否(到期后为0) |
是(年度费用表固定) |
写在最后
IUL的费用,不是“多收”,而是“透明”
很多人觉得IUL费用高,其实是因为它把终身寿险本来就存在的成本,拆解得更细致、更透明了——普通终身寿险的费用,其实也包含这些部分,只是没有单独列出来而已。
你买IUL,不是买一份短期理财,而是买一份“终身寿险保障+可持续运作的投资账户”。既然是长期合约,有前期的入场成本、持续的保障成本、长期的运营成本,本身就是正常、合理且可预期的。
看懂这些费用,再去看IUL计划书,就不会被密密麻麻的扣除项吓住,也能更清晰地判断:这份产品是否适合自己的长期规划。
IUL指数型万能寿险:有温度的金融杠杆,计划书拆解
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!