2025年3月25日,小米集团在港交所发布重磅公告:创始人雷军持股比例从24.1%降至23.4%,但投票权仍高达64.1%。这组看似矛盾的数据背后,藏着中国企业家最关心的财富密码——离岸信托如何在股权稀释中锁定控制权?
近年来,京东、阿里巴巴、361度等企业纷纷采用离岸信托架构控股。据《2024中国家族信托白皮书》显示,高净值人群中已有37%将境外资产装入离岸信托,较五年前增长210%。这种架构究竟有何魔力?
本文以雷军的六层离岸信托为样本,解码企业股权保护的三大核心功能与实操风险。
01 小米六层信托架构拆解:从股权到控制权的设计艺术
翻开《小米集团2024年度报告》,最引人注目的不是3659亿元营收数据,而是那份长达17页的股权架构图。雷军通过六层离岸实体的精妙设计,构建了一道控制权的"防火墙"。
1、从家族信托到小米集团的六层穿透
最顶层的ARK Trust (Hong Kong) Limited作为受托人,持有第五层雷军家族信托的全部权益。
往下穿透,第四层Techno Frontier Investments Limited通过100%持股,控制第三层的Sunrise Vision Holdings Limited和Parkway Global Holdings Limited,这两家公司再分别控股第二层的Smart Mobile Holdings Limited与Smart Player Limited。最终,这两家BVI公司直接持有小米集团60.54亿股股份,占总股本的23.4%。
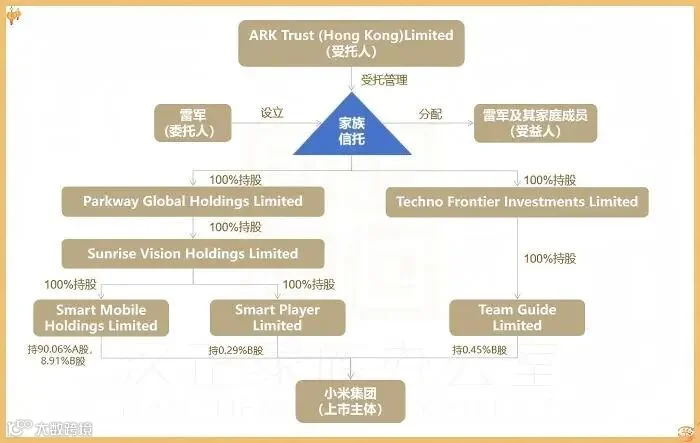
这种"家族信托→控股公司→特殊目的公司→上市公司"的经典结构,在开曼群岛与BVI法律体系下形成了双重保护。
六层架构看似复杂,实则每一层都承担着特定功能——有的负责税务优化,有的隔离债务风险,有的则专门应对跨境法律冲突。
2、AB股设计:23.4%持股如何撬动64.1%投票权?
在2018年香港上市招股书中,小米创新性地采用"同股不同权"设计:A类股份每股拥有10票投票权,B类股份每股1票。而Smart Mobile Holdings Limited持有的正是A类股份,这使得雷军在持股比例稀释至23.4%的情况下,仍能通过信托架构掌控64.1%的投票权。

这种控制权安排在2025年3月的配售交易中展现得淋漓尽致。尽管配售1.2亿股旧股,但通过信托持有A类股的结构设计,雷军的投票权仅从64.9%微降至64.1%。港交所披露数据显示,这种架构在港股科技公司中已被腾讯、美团等23家企业采用。
02 离岸信托的三大核心功能:企业家的风险隔离盾牌
雷军曾在内部信中强调:"小米不是我一个人的公司,但必须保持战略稳定。"离岸信托正是这种稳定的制度保障,其三大功能构成了企业家的"风险铁三角"。
1、控制权保障:从"人治"到"制度治"的跨越
传统股权传承中最常见的困境是"一代创业、二代分家、三代散架"。但离岸信托通过"所有权与控制权分离"的设计,完美解决了这个难题。在雷军的架构中,信托持有股权的所有权,而受益人(雷军及其家人)仅享有收益权。即使未来股权进一步稀释,AB股与信托的双重保障仍能锁定控制权。
更精妙的是受托人选择——ARK Trust作为香港持牌信托公司,既满足了香港联交所对独立性的要求,又通过信托契约保留了雷军对重大决策的否决权。这种"专业管理+关键控制"的平衡术,被业内称为"中国式信托创新"。
2、税务优化:合法节税的三个支点
离岸信托的税务价值体现在三个层面:
1)BVI与开曼群岛的零资本利得税政策,使小米每年节省数亿元税负;
2)通过信托持有股权,将分红所得转化为信托收益,在受益人所在地按较低税率缴税;
3)若未来中国开征遗产税,这部分已转移至信托的资产可合法规避。
据毕马威会计师事务所测算,类似小米规模的离岸架构,综合税负可降低35%-40%。但需要警惕的是,OECD最新推出的CRS信息交换标准已覆盖106个国家,任何"税务洼地"都需建立在合规基础上。
3、债务隔离:当企业风险遇上个人资产
2024年某地产巨头的债务危机中,创始人个人资产被冻结的案例震惊业界。而离岸信托的资产独立性特征,恰好能抵御这类风险。
根据BVI《信托法》第13条,信托设立后资产即从委托人名下剥离,即使雷军个人面临债务纠纷,信托持有的小米股权也不受影响。
但需要特别注意的是,这种隔离并非"无条件"——若法院认定信托设立存在"欺诈意图",仍可能被击穿。这也是雷军选择在企业上市前三年就完成架构搭建的关键原因。
03 三大实操风险:离岸信托的"隐形雷区"
某跨境法律纠纷中,内地法院判决某企业家的离岸信托无效,原因是"委托人保留过度控制权"。这个案例揭示了离岸信托的脆弱性——再完美的架构,也可能因操作不当功亏一篑。
1、过度控制的法律红线
雷军虽然通过六层架构实现控制,但仍需规避"虚假信托"的认定风险。根据开曼群岛《信托法》,若委托人在信托实体中担任董事,可能被视为"保留实质控制权"。以下行为将触发风险:
直接任命信托公司董事
干预信托资产的日常管理
单方面修改信托受益人范围
2、设立时机的"时间差"陷阱
2023年某上市公司老板在离婚诉讼期间突击设立离岸信托,最终被法院认定为"恶意转移资产"。这个案例警示我们:信托设立必须预留安全时间窗口。
专业机构建议,至少在风险事件发生前12个月完成架构搭建,且需保留资金来源的合法证明。
雷军的操作堪称典范——小米2010年成立,2013年即完成信托架构,2018年上市,每个时间节点都预留了充足的缓冲期。这种前瞻性布局,使其在后续多轮融资中始终掌控主动权。
3、条款设计的"细节魔鬼"
离岸信托的条款设计需要像编写软件代码般精准。某案例中,由于信托契约未明确"特殊事项的决策机制",导致受益人对是否出售股权产生分歧,最终错失重大交易机会。专业人士建议,一份完善的信托契约应包含:
受益人大会的召集程序
受托人更换的触发条件
股权质押的限制条款
跨境法律冲突的适用法选择
04 离岸信托搭建的黄金法则:从雷军案例看实操落地
结合小米架构的成功经验与行业失败教训,搭建企业股权离岸信托需遵循三大原则。
1、多层架构的控制权平衡术
对于希望保持控制权的企业家,BVI VISTA信托或开曼STAR信托是更优选择。这类特殊信托允许委托人担任信托下属公司董事,同时避免"过度控制"的法律风险。
雷军架构中的Techno Frontier Investments Limited正是采用VISTA信托模式,既合法持有董事席位,又通过信托契约实现风险隔离。
2、时机选择的"三不原则"
专业机构总结出信托设立的"三不原则":
不临渴掘井:避免在诉讼、债务危机前突击设立
不带病操作:确保注入信托的资产无权利瑕疵
不孤军奋战:至少提前6个月启动架构设计
某家族办公室的统计显示,提前3年以上规划的信托,在法律纠纷中的胜诉率高达92%,而危机后设立的信托胜诉率仅31%。
3、专业团队的"铁三角"配置
雷军的信托架构由高盛、富而德律师事务所、毕马威三方协作完成。这种"投行+律师+会计师"的铁三角配置,能覆盖税务筹划、法律合规、架构设计全流程。建议企业家选择:
持牌信托公司(香港SFC或英国FCA监管)
有跨境信托经验的律所(至少3个以上成功案例)
熟悉CRS规则的税务师团队
05 从雷军案例到行业启示:财富传承的范式革命
当小米SU7的销量突破35万台时,雷军在内部信中写道:"企业传承不是财富的简单交接,而是制度的延续。"离岸信托正是这种延续性的制度保障。对于准备搭建类似架构的企业家,有三个关键问题需要思考:
1.控制权与隔离性的平衡点在哪里?过度控制会导致信托无效,完全放手又可能失去话语权,需要通过精妙的条款设计找到中间地带。
2.税务优化与合规底线如何把握?在CRS信息交换的背景下,任何税务安排都需经得起国际税务机关的核查。
3.家族利益与企业发展如何协同?信托受益人结构设计应避免"搭便车"现象,确保家族利益与企业发展方向一致。
写在最后
在全球化与逆全球化交织的今天,雷军的六层信托架构不仅是财富保护的技术方案,更是中国企业家应对不确定性的战略思维。
正如管理学大师彼得·德鲁克所言:"预测未来的最好方式,就是创造它。"离岸信托,正是创造可控未来的制度工具。
扫码关注,获取一对一专业咨询