进入2026年,美联储降息大幕拉开,各类美元资产收益集体缩水——美元存款利率下行、美债收益承压,普通人想配置美元资产,还能找到稳妥的选择吗?
答案藏在逆势走强的HK储蓄险里。在多数美元资产“收益降温”的背景下,它凭保证收益打底、长期预期复利冲6.5%的硬实力,成为普通人低成本配置美元资产的优选,甚至推动2025年上半年全港美元保单占比飙升至79.8%。更关键的是,2026年仍有高优惠窗口期,提前锁定就能避开后续利率下行的隐性成本。

01 为什么HK保险能在降息周期逆势突围?
很多人好奇,同样锚定美元资产,为何HK储蓄分红险能穿越市场波动,成为资金追捧的对象?核心在于它精准平衡了安全性、收益性与功能性,既解决了普通人“怕风险、怕收益缩水”的顾虑,又能覆盖多重财富需求。
2025年上半年全港个人新单总保费达1737.4亿港元,同比激增50.3%,其中美元保单以79.8%的占比断层领先,这份热度背后,是其不可替代的三大优势:

1、多元资产打底,分散风险抗波动
HK储蓄险的收益从不依赖单一市场,而是采用“固收+权益+另类投资”的多元配置策略,资金分散投向债券、优质美股、另类资产等领域。
即便在降息周期或市场下行阶段,不同资产的收益互补能稳住整体增长曲线,避免单一投资的剧烈波动。长期来看,依托优质美元资产的底层支撑,其保本增值能力是短期理财工具难以企及的。
2、锁定长期高息,复利效应凸显
与短期理财“追涨杀跌”不同,HK储蓄险以保证收益为基石,叠加浮动分红后,长期预期年化复利可达6.5%。
持有时间越长,复利的指数级增长效应越明显,既能轻松穿越降息周期,又能提前锁定当前相对较高的利率水平,不受未来进一步降息的冲击,为养老、教育等长期规划提供稳定预期。
3、优惠窗口倒计时,早布局早受益
美联储降息已触发HK保险市场的“利率传导效应”,虽然2026年初仍有部分高优惠活动可衔接高息,但随着利率逐步下行,早投保与晚投保的成本差距正持续拉大。
当前正是低成本锁定高收益的关键节点,错过窗口期可能面临保费上涨、预期收益下调的双重影响。

02 为什么2026年必配美元资产?
纠结是否配置HK储蓄险的人,本质上是在问:2026年持有美元资产,还有必要吗?答案是肯定的——美元资产从来不是“可选项”,而是全球资产配置中用来保值避险、平衡风险的“必备项”。
1、全球硬通货,保值能力拉满
美元作为全球第一储备货币,近90%的外汇交易以美元结算,依托美国稳定的政治经济体系和庞大的经济体量,具备极强的流动性和抗风险能力。

从布雷顿森林体系确立其核心地位,到脱钩黄金后形成自由浮动汇率,美元的全球主导地位从未被动摇,这也是危机时期资金争相涌入美元资产的核心原因。
2、对冲汇率风险,资产更稳健
当前全球经济环境复杂,汇率波动成为资产增值的最大不确定性之一。持有一定比例的美元资产,能有效对冲人民币汇率波动风险:无论人民币升值还是贬值,都能通过资产组合平衡收益,避免单一货币波动对总资产造成冲击,实现“涨有收益、跌有缓冲”的稳健状态。
更值得关注的是,2026年人民币持续升值,已进入汇率6时代,最低触及6.9664。
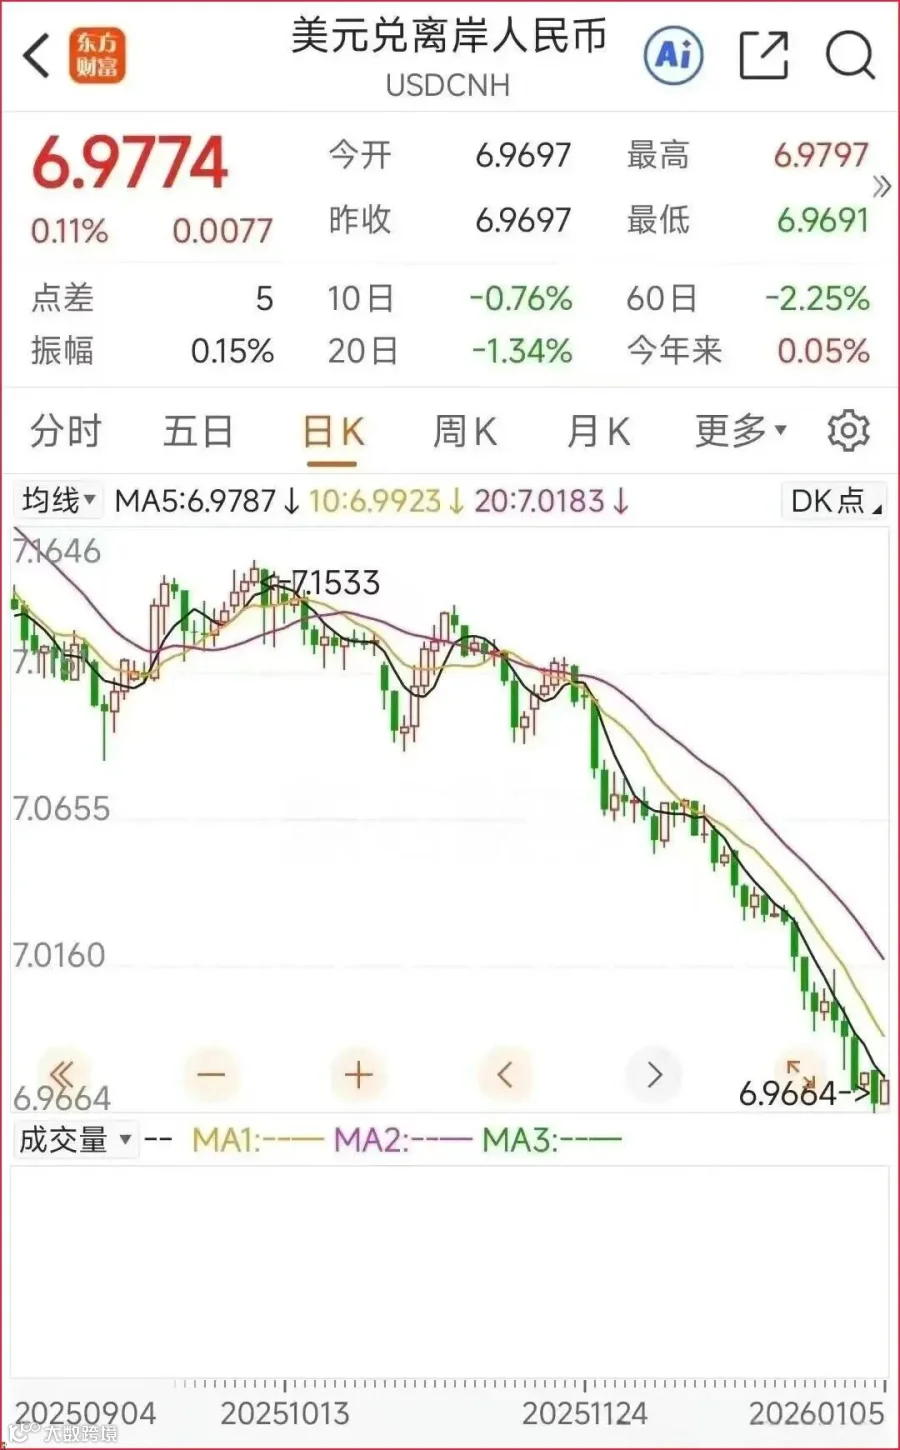
这意味着现在用更少的人民币就能兑换更多美元,此时配置HK美元保单,相当于“低成本入场+长期增值”双重红利叠加。
写在最后
2026顺势布局,掌握财富主动权
美联储降息周期下,财富管理的核心不是“追逐短期高收益”,而是“顺势而为、提前锁定确定性”。HK储蓄险之所以能成为普通人的优选,正是因为它解决了“想配美元资产,又怕风险、怕麻烦、怕收益缩水”的核心痛点。
它无需应对股市的剧烈波动,不用担忧定存利率持续下行,还能一站式覆盖财富保值、子女教育、养老储备、资产传承等多重需求。
2026年的利率窗口期转瞬即逝,与其纠结犹豫错失红利,不如主动布局,用HK保险锁定长期稳健收益,为家庭财富筑起一道“抗周期屏障”。2026年,配置美元资产的主动权,就握在自己手里。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!