


在当下快节奏的生活里,重疾从来不是小概率事件。一场癌症、一次中风,不仅会击垮身体,更可能让一个家庭的财务陷入绝境。
今天就给大家拆解一款口碑出圈的重疾险:宏利活耀人生危疾保2。下面把它的10大核心优势、投保要点一次性讲明白,看完再也不踩坑!
01 重疾险不是生病就赔,选对才有用
很多人对重疾险有个误区,觉得只要得大病,保险公司就会给钱。
其实不然,重疾险的赔付有明确约定。
要么确诊合同里的特定疾病(比如癌症),要么达到约定状态(比如中风后遗留功能障碍),要么实施了特定手术(比如冠状动脉搭桥术)。
而好的重疾险,不仅能覆盖高发重疾,还能兼顾早期干预、复发保障,真正帮我们抵御风险。
宏利活耀人生危疾保2之所以受欢迎,就是因为它把全面和实用做到了极致,从年轻人到老人、从成人到儿童,都能找到适配的守护方案。

02 活耀人生危疾保2的10大优势
01. 112种疾病+ICU保障
一款重疾险好不好,首先看保障范围够不够广。
这款产品一口气覆盖112种危疾及疾病,从高发重症到早期轻症,再到儿童专属疾病,全年龄段都能覆盖,还额外延伸了ICU保障。
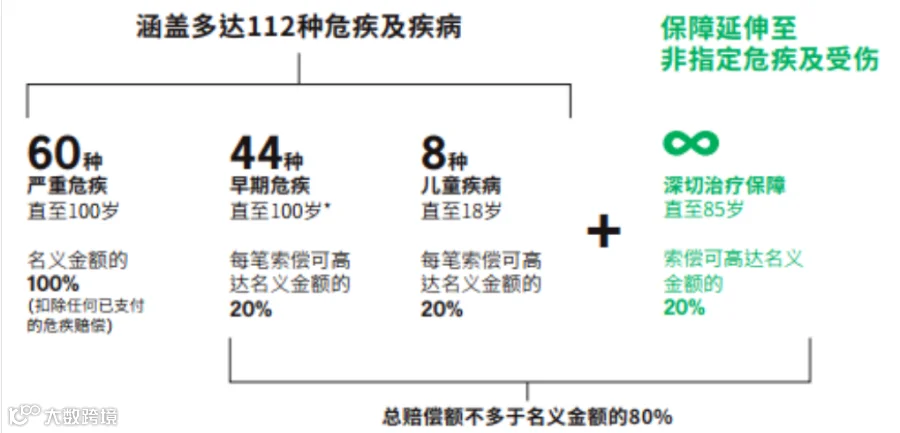
60种严重危疾(保至100岁):确诊就赔100%保额,像癌症、心脏病、中风这些高发重疾,能直接覆盖高额治疗费用,不用再为钱发愁;
44种早期危疾(保至100岁):每笔最高赔20%保额,总赔偿不超过80%,早发现早赔付,能及时干预治疗,避免小病变大病;
8种儿童专属疾病(保至18岁):给孩子的成长之路添一份专属守护,家长更安心;
深切治疗(ICU)保障(保至85岁):这是很实用的加分项,只要连续住ICU满3天,哪怕不是合同里的112种疾病,也能赔20%保额,应对意外和未知疾病的风险。
02. 首10年额外赔50%
30-40岁,正是上有老下有小、收入最关键的阶段,家庭责任最重,一旦得重疾,影响的是整个家庭。
这款产品很贴心,在保单前10年,要是确诊严重危疾,除了100%保额,还能额外赔50%!
03. 癌症/心脏病/中风可赔多次
很多人不知道,癌症、中风、心脏病的复发率其实很高。中风复发率25%,心脏病每年复发率也达25%,每次复发的治疗费用都是一笔巨款。
这款产品专门针对这三种高发重疾,提供持续守护:首次确诊严重危疾后,还能再额外获赔2次癌症保障、2次心脏病或中风保障,每次都是100%保额,保至85岁。

04. 重疾后失能有保障
有些重疾治愈后,会留下后遗症,导致无法自理生活。比如中风后无法行动、癌症后无法进食,这时候不仅需要康复费用,还需要专人照顾,经济负担会更重。
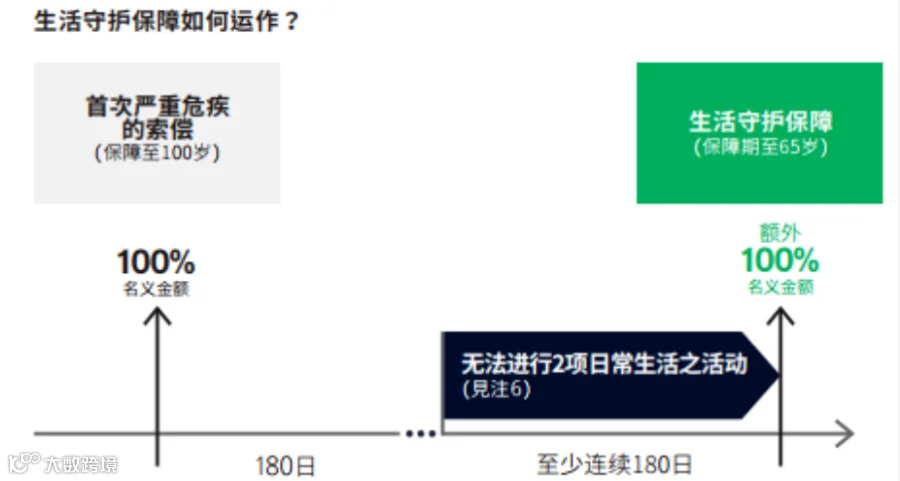
这款产品的生活守护保障(保至65岁)就能解决这个问题:首次重疾赔付后满180天,要是连续180天以上,无法完成沐浴、更衣、进食等6项日常活动中的2项,还需要他人协助,就能再赔100%保额。
05. 保费固定不涨价
这款产品的保费是固定的,缴费期内不会随意上涨,而且提供4种缴费期选择(10年/20年/25年/至65岁),可以根据自己的收入情况灵活选。
06. 先天性疾病也能保
有些遗传类的疾病,可能在投保时没发现,后续发展成重疾,很多保险会拒赔。
但这款产品不一样:只要先天性疾病的症状,在保单生效前和生效后90天内都没被发现,后续因此患上重疾,也能获得保障,给家人多一份安心。
07. 确诊重疾免保费
一旦触发严重危疾赔偿,后续所有的基本保费都不用交了,但保障依然有效。相当于确诊即免缴,保障不中断,不用再担心生病后没能力交保费,导致保障失效。
08. 人寿+储蓄双功能
这款产品不只是单纯的重疾险,还兼顾了人寿和储蓄功能,一举两得:
身故保障:如果不幸身故,会赔付100%保额(扣除已赔的重疾金额),给家人留一份经济支撑;
分红储蓄:在首次重疾赔付、退保、保单期满或身故时,会派发一次性非保证终期红利;
红利锁定:第20个保单周年日及以后,每5年可以锁定一次终期红利,最多锁定2次,每次最高锁定50%,可以根据自己的财务需求灵活支配。
09. 通胀加保
随着通胀,几十年后的50万保额,购买力会下降。这款产品可以附加通胀加保权益,支付额外保费后,重疾保障和身故赔偿,最多能连续10年每年自动增加5%,让保障跟上生活水平,不用怕多年后保额不够用。
10. 走步数减保费
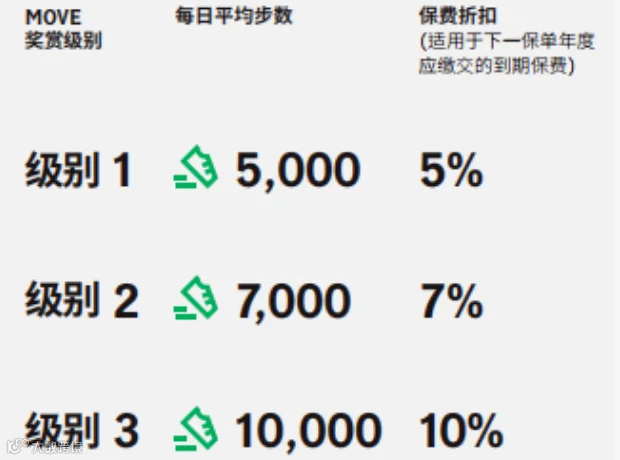
只要投保了这款产品,且年满18岁,就能免费加入ManulifeMOVE会员,启动专属APP,每天走够一定步数,下一年续保就能享受最高10%的保费折扣,既鼓励健康生活,又能省保费,一举两得。
03 投保指南
一、被保人基本要求
投保年龄和缴费期挂钩,覆盖范围很广,从出生15天的宝宝到65岁的老人,都能投保。
10年/20年缴费期:出生15天–65岁;
25年缴费期:出生15天–60岁;
至65岁缴费期:出生15天–55岁;
保障年期:统一保至100岁,一辈子有守护。
二、健康与核保要求
健康告知:投保人、被保人都要如实填写健康问卷,比如过往病史、体检异常、住院记录等,不能隐瞒,隐瞒病史可能导致拒赔;
体检要求:年龄大、保额高,或者健康有异常的,可能需要体检(比如验血、做心电图),健康状况好的按标准费率承保,有小问题可能会加费、除外责任(比如不保某类疾病),严重的可能拒保;
吸烟状况:吸烟和非吸烟的保费不一样,一定要如实申报,隐瞒吸烟情况会影响理赔。
三、指定医院要求
内地:仅认可指定医院的专科医生诊断、治疗。内地指定医院名单:https://www.manulife.com.hk/content/dam/insurance/hk/en/documents/services/others/prc-hospital-list-ci-ctb.pdf。

写在最后
宏利活耀人生危疾保2的优势很突出:保障全面、复发能赔、保费固定、还能兼顾储蓄,加上宏利百年品牌的稳健运营,适合大多数人群:
想给全家配置保障的人(覆盖老中幼,一人投保可带动全家规划);担心重疾复发,希望获得持续保障的人;注重财务规划,想兼顾保障和储蓄的人;喜欢健康生活,想通过走步数省保费的人。
重疾险的核心是未雨绸缪,选对产品才能在风险来临时,真正做到有病能治、有钱可依。
想投保本重疾险或感兴趣的朋友,可在本公众号后台私信留言,我会完整为你解答。,
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
