企业资产与家庭财富之间,只隔着一层薄纸,而大多数人还没找到捅破这层纸的智慧。
一位在长三角经营制造业多年的张老板,去年因为供应链问题导致企业资金链紧张。当银行和供应商接连上门时,他惊恐地发现:原本以为安全无忧的家庭储蓄、妻子的理财账户、甚至为儿子准备的教育基金,都面临着被追索的风险。
这不是孤例。胡润研究院的数据显示,中国已有超过13万户家庭资产过亿,其中54%是企业主。这些在商海搏击多年的企业家们,创造财富的能力毋庸置疑,但保全和传承财富的智慧,却可能成为他们最大的盲区。
大多数内地企业主面临的五大财富困境,像五把悬在头顶的剑。
企业经营中的债务风险,往往在不知不觉中蔓延到家庭财富。国内法律环境下,即使购买了人寿保险,其资产隔离功能也常受到挑战。
人民币资产占比过高,意味着将所有鸡蛋放在一个篮子里。当子女留学海外、家庭有海外医疗需求,或仅仅是出于对未来汇率波动的担忧时,这种单一性就变成了风险。
遗产税虽然尚未开征,但风声已起。缺乏税务优化工具,可能导致辛苦积累的财富在传承时大幅缩水。
国内金融资产的高度透明,使部分企业家开始寻求资产的“合理隐形”。
5.最后是增长与流动性的矛盾。国内投资渠道有限,房产和股市波动剧烈,而信托门槛又太高。如何在财富增值、终身现金流和传承控制权之间找到平衡?
这些问题背后,藏着一个更根本的疑问:我们是否有勇气承认,现有的财富管理方式,已经不足以应对未来的挑战?
当一个问题足够复杂时,单一方案往往难以奏效。这就是为什么领先的财富管理机构开始推荐一种组合策略:新加坡指数万能寿险(IUL)与香港储蓄分红险的有机结合。
1、新加坡IUL提供的是资产保护与税务优化的核心功能。
作为亚洲法律体系最完善的国家之一,新加坡的保单享有更强的债务隔离保护。更吸引人的是其“保底收益+指数挂钩”的设计——即使全球股市下跌,你的本金也受到保护;而当市场上涨时,你又能分享收益。这种不对称的风险收益结构,正是企业家们梦寐以求的。
2、香港储蓄分红险则扮演着稳健增值与灵活现金流的角色。
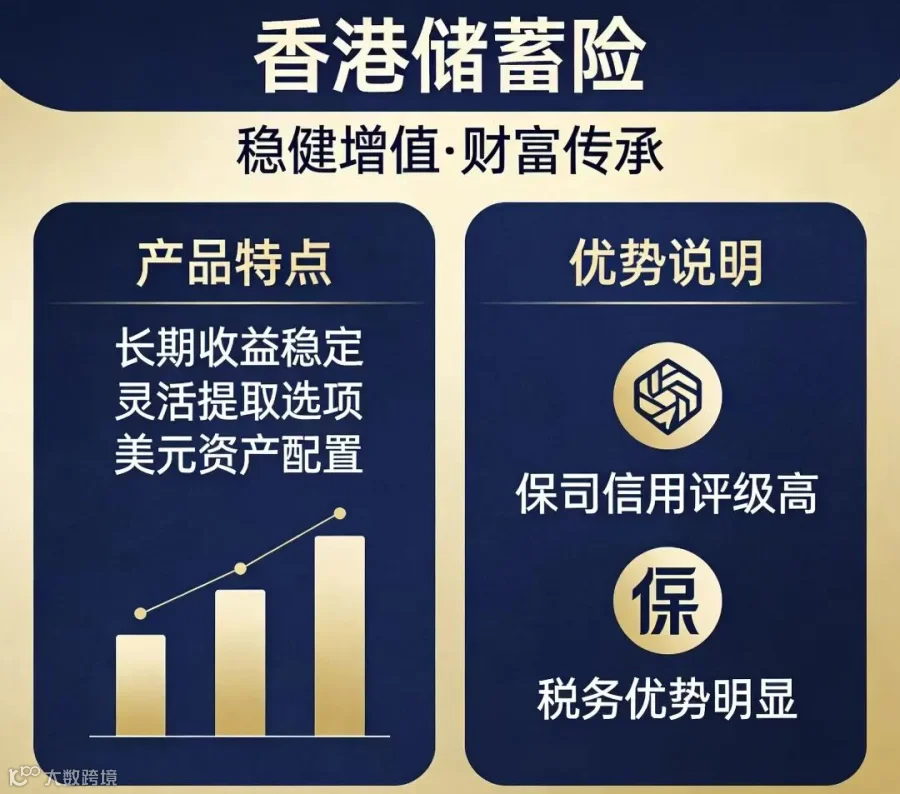
经过数十年的市场检验,香港储蓄险以其稳定的分红历史和长期复利效应赢得了信任。
多元货币选择(美元、港币、人民币)让你能灵活应对汇率波动;而保单分拆、红利提取等功能,则为不同人生阶段的资金需求提供了解决方案。
这两者的结合,就像为你的财富搭建了一座桥梁——新加坡端是坚固的桥墩,提供法律保护和增长潜力;香港端是灵活的路面,满足日常通行和长远规划。
1.浙江制造业企业主王总,年收入500万元,企业负债率较高。他最担心的是:如果企业出现问题,女儿的美国留学计划是否会受影响?
解决方案是:新加坡IUL保单,保额200万美元,投保人为妻子,被保险人为自己。这一设计巧妙利用了新加坡法律的保护性,即使企业债务问题爆发,这份保单也能有效隔离风险。同时搭配香港储蓄险,年缴10万美元,5年期,专门作为女儿18岁起的留学基金。
2.深圳科技创始人李总面临不同挑战:他已开始移民规划,担心未来的遗产税问题,同时希望为退休生活准备稳定的美元现金流。
他的方案更侧重跨境规划:新加坡IUL以信托形式持有,保额500万美元,直接解决遗产税担忧;同时一次性投入50万美元购买香港储蓄险,从65岁起每年提取6%作为退休补充,创造终身“工资”。
3.北京房地产企业主张总的情况更为复杂:再婚家庭,希望平衡不同家庭成员的利益,同时保护资产隐私。
通过新加坡IUL指定不同受益人比例,结合香港储蓄险分拆多份保单,他实现了定向传承,减少了潜在的家族纠纷。新加坡严格的隐私保护法,确保了他的资产分配计划不会成为家庭话题。
与国内保险产品相比,这种跨境组合方案的优势显而易见。
1、资产隔离方面国内保险在效果有限,往往只能提供部分保护;而新加坡法律明确保障保单资产的安全性。货币选择上,国内以人民币为主,而新港组合提供美元、新币、港币等多货币选项。
2、税务优化是另一个关键差异。国内保险缺乏遗产税规划功能,而新加坡无遗产税,香港保单收益也免税。
3、隐私保护方面,境外法律提供更强保护,尤其是新加坡不属于CRS信息交换参与国。
4、收益潜力也明显不同。国内保险预定利率通常在2%-3%左右,而新加坡IUL挂钩美股指数,香港分红险长期复利可达5%-6%,为财富增长提供更强动力。
这些差异不只是数字游戏,它们代表了两种完全不同的财富管理哲学:一种是防御性的,以保全为主要目标;另一种是主动性的,在控制风险的同时追求合理增长。
客户需要通过合规渠道进行换汇,如个人年度购汇额度或ODI备案等途径。法律适用性也不容忽视——新加坡和香港保险适用当地法律,这意味着纠纷解决将在境外进行。
特别是IUL产品的收益与指数挂钩机制,必须向客户清晰说明其保底机制和潜在波动。售后服务虽然通常有中文团队支持,但理赔流程可能涉及资料邮寄等环节。
这些注意事项不是障碍,而是专业规划的组成部分。正如一位资深财富顾问所说:“真正的专业,不是隐瞒风险,而是揭示风险并提供解决方案。”
新加坡的一位私人银行家曾分享过这样一个观察:大多数企业家在50岁前思考如何创造财富,50岁后开始担忧如何保护财富,而真正智慧的人,从创造财富的第一天就在规划如何传承财富。
财富的真正价值,不在于数字的大小,而在于它能否在时间的长河中持续守护所爱之人。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!


 快乐人生工作室