


提到寿险,绝大多数人的第一印象都很直白:人死了才赔钱,留给家人一笔身后钱。
但在高净值人群、企业主的资产配置清单里,大额杠杆终身寿险从来不是简单的身故保障。
它更像一个合法合规、结构精密的金融法律容器,完美融合金融杠杆、低息融资、税务筹划、资产传承多重功能。
今天就通俗易懂拆解富豪通用的财富玩法:买入大额保单→保单贷款盘活资金→身故保额清偿贷款→无税定向传承。
看懂这套逻辑,就看懂了富人的资产思维。
01 核心逻辑:一笔钱,如何实现两笔用途?
很多人固有认知:钱买了保单,就被锁定不能动;想要灵活现金流,就做不了长期资产规划。
而大额杠杆寿险,直接打破保障与现金流不能兼得的矛盾,整套逻辑简单直白,分为4个步骤:

1、低成本撬动高额保额,实现资产杠杆
投保人仅需缴纳少量保费(几百万),就能撬动数倍于保费的身故保额(数千万),依靠保险天然杠杆,低成本放大总资产,这也是杠杆寿险最基础的优势。
2、保单质押贷款,灵活盘活现金流
随着持有时间增加,保单会持续累积现金价值。如果遇到企业经营周转、子女留学、优质投资机会等资金需求,无需退保、不用抵押房产。
直接用保单现金价值质押,向保险公司申请贷款:
可贷额度:最高提取现金价值的80%;
贷款利率:常年维持4%-5%;
办理门槛:手续简单、不查征信、私密性极强。
3、资金分离使用,保单照常复利增值
这是整套策略最精妙的一点:即便贷走资金使用,保单本身的现金价值,依旧按照原有利率全额复利增长。
直白来说:你拿着保险公司的贷款资金周转赚钱,自己的保单资产不受任何影响,持续增值,真正实现一笔钱,两处用。
4、身故自动清算,资金无税定向传承
被保险人身故后,保险公司直接赔付巨额理赔金。依据国内《个人所得税法》第四条,保险赔款免征个税。
资金无需经过繁琐的遗产公证,直接打入指定受益人账户。同时保险公司优先扣除未还清的贷款本息,剩余资产完好无损传递给下一代,形成完美的财富传承闭环。
02 海外成熟玩法:顶级富豪的标配财富工具
这套Buy-Borrow-Bequeath(买入-借贷-传承)模式,并不是新兴玩法。在欧美、加拿大等高税务国家,早已成为顶级富豪的通用操作,用来合规优化税务、锁定家族财富。
1、美国:保险信托+保费融资,规避高额遗产税
美国遗产税最高税率高达40%,大额资产传承税负压力极大。当地富豪通常设立不可撤销人寿保险信托(ILIT)持有大额保单。
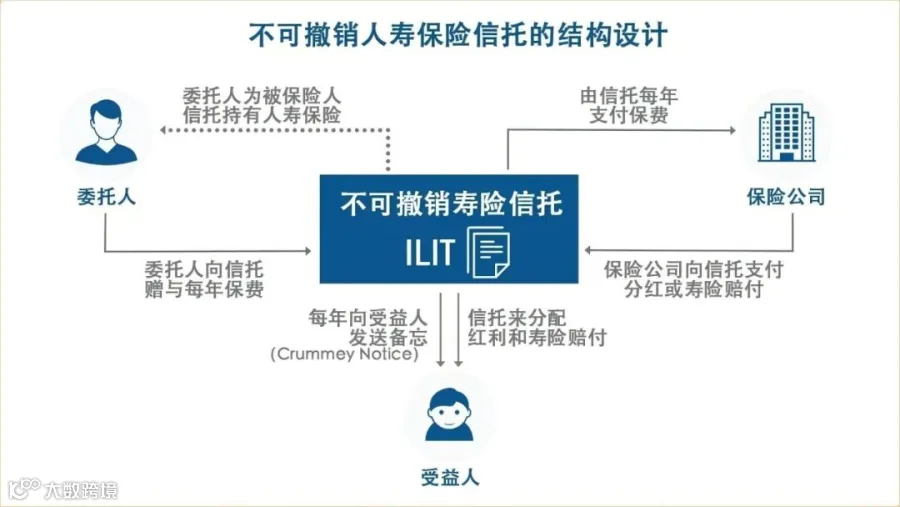
不少高净值人群还会采用保费融资模式:由信托向银行借款缴纳保费,个人仅承担少量利息成本。
经典的Becker案件中,法院判定3500万美元理赔金不计入个人遗产,完美规避高额遗产税。身故后,理赔金划入信托,扣除贷款本息,平稳传承给子孙后代。

2、加拿大:企业保单+专属账户,降低资产税负
加拿大没有资产成本递增规则,个人身故等同于资产卖出,需要缴纳高额资本利得税。当地企业主普遍采用公司名义购买高现金价值分红寿险。
生前可通过保单抵押贷款,给子女提供创业资金、分红补贴;身故后,理赔金存入公司资本红利账户(CDA),可免税分红给继承人,大幅减少财富传承的摩擦成本。
03 为什么它是高净值人群的财富守门员?
结合国内资产环境来看,大额杠杆寿险的核心价值,集中在税务、传承、风控三大维度,优势不可替代。
1、税务净化,留存干净现金流
目前内地虽未开征遗产税,但房产、股权等资产转让、变现时,会产生增值税、个人所得税等隐性税负。
而寿险理赔金是法律认定的干净现金,无需缴税,可用来抵扣各类税费、偿还债务,避免后代为了清缴费用,被迫低价变卖房产、股权等核心资产。
2、定向私密传承,规避家事纠纷
区别于房产、存款、股权等资产,保单可明确指定受益人。资金不走遗嘱继承流程,无需所有继承人到场公证签字,从根源避免家庭财产纠纷。资金传递全程私密性强,最大程度保护家族资产隐私。
3、三权分离,掌控权牢牢在手
投保期间,投保人掌握资产绝对控制权,可自由申请贷款、变更受益人;身故后,受益人直接领取资金。
所有权、使用权、传承权平稳分割,实现财富有序交接。
04 实操红线!这3条规则绝对不能碰
杠杆寿险优势突出,但属于专业金融工具,实操过程中必须严守合规底线,避开风险坑点。
1、严禁超贷,防止保单失效
贷款本息总额,绝对不能超过保单当前现金价值。一旦超出额度,保单会直接失效,保障权益全部清零,造成资金损失。
2、禁止恶意避债,合规为前提
保费来源必须合法合规,优先选择债务产生之前,用企业合规分红、个人合法收入投保。若在负债后期恶意投保转移资产,会被法律判定为无效操作。
3、明确使用场景,分清资金用途
保单贷款定位短期救急工具,周期通常为6个月。适合临时周转、隐私用款、不想占用银行授信的场景;如果需要长期大额经营资金,目前银行经营贷利率更低,成本优势更明显,切勿盲目使用保单贷款。
05 不止富人专属,中产也能轻松入手
很多人误以为大额杠杆寿险门槛极高,实则不然。
目前保险金信托对接门槛,大多为100万保额起,部分机构门槛进一步下调。依托杠杆寿险以小博大的特性,年交两三万、缴费二三十年,即可锁定百万级保额,轻松达标信托对接标准。
超越新加坡IUL?香港全美新增纳斯达克+VC指数,杠杆率达13倍!
它从来不是富人的专属玩具,更是中产家庭兜底、优化资产、定向传承的结构化工具。
写在最后
普通人买寿险,看重的是保障;聪明人买寿险,看重的是结构。
大额杠杆寿险的本质,是一套低风险、高确定、强合规的财富管理方案:利用杠杆放大资产、依托贷款盘活现金流、借助法律隔离风险、通过规则优化税务。
财富积累靠能力,财富留存靠结构。
在资产透明化、税务规范化的当下,比起追逐高风险高收益,搭建一套安全、稳定、可传承的资产架构,才是长久之计。
如果你想定制专属杠杆寿险配置方案,测算投保杠杆、贷款成本,可在本公众号后台私信留言,我会完整为你解答。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。
请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
