


当全球保险业还在应对市场波动与利率变化的双重挑战时,法国保险巨头安盛(AXA)已凭借精准的战略调整,交出了一份堪称 “惊艳” 的2025年成绩单。
净利润同比暴增26%、核心保险业务盈利劲升9%、偿付能力率高达224%……

一连串亮眼数据背后,是安盛主动 “剥离非核心、深耕主赛道” 的战略远见,更是其全球保险龙头稳健实力的最好证明。
01、核心数据全解读
盈利狂飙,安全垫厚到惊人
1. 总收入稳增,基本盈利持续走强
-
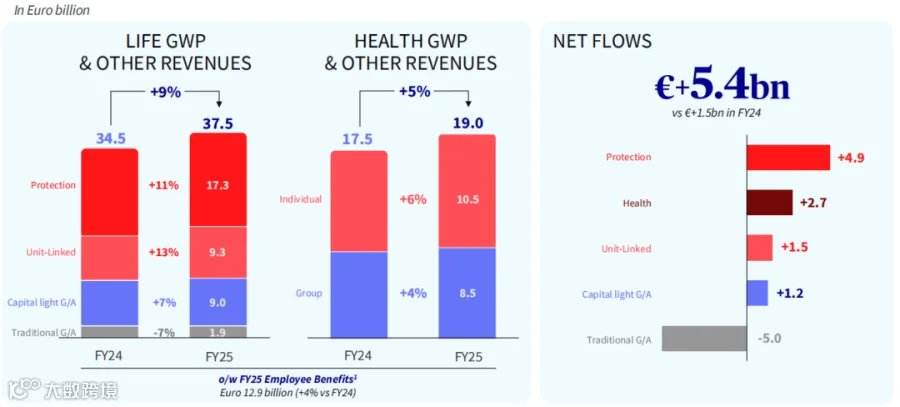
总保费及其他营收:1160亿欧元,同比增长6%; -
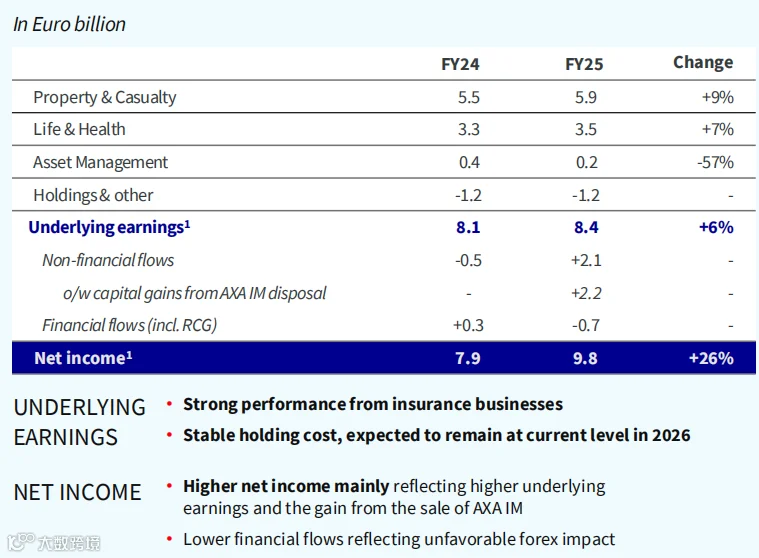
集团基本盈利:84亿欧元,同比增长6%。 -

- 关键亮点:若剔除已出售的投资管理业务影响,核心保险业务基本盈利增幅高达9%,展现出主业极强的内生增长力。
2. 净利润暴增26%,一笔 “大买卖” 立大功
-
集团净利润:97.97亿欧元,同比激增 26% - 核心推手:2025年7月,安盛完成出售安盛投资管理公司(AXA IM),

3. 股东回报加码,慷慨回馈投资者
-
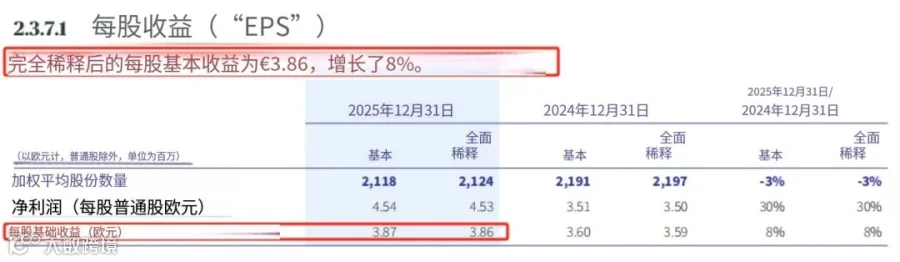
每股基本盈利(EPS):3.86欧元,同比增长8%; -
-
启动12.5亿欧元年度股票回购计划,叠加股息提升,用真金白银提升股东价值。 -

4. 偿付能力224%,财务安全天花板级
-
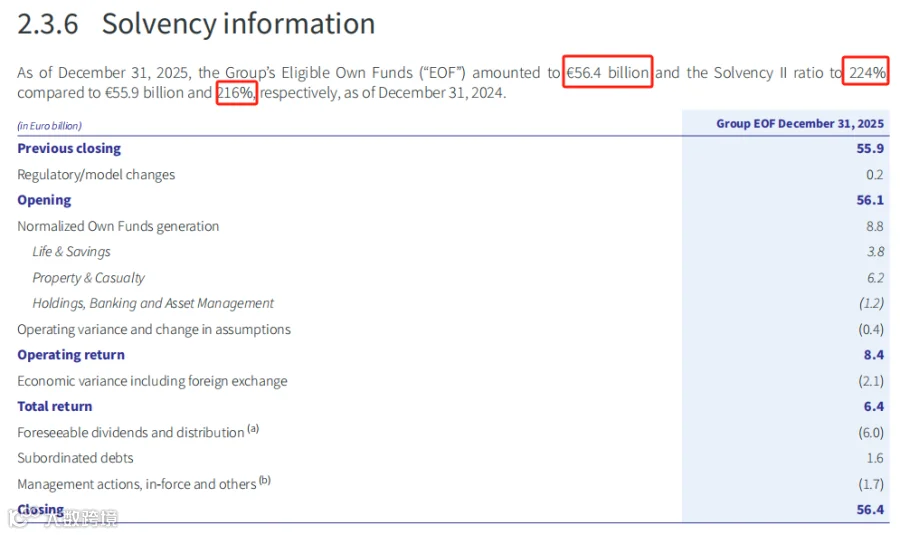
偿付能力 II 比率:224% -
通俗理解:这是衡量保险公司家底厚不厚、抗不抗揍的核心指标。 -
安盛224% 的水平远超行业平均与监管红线,意味着即便遭遇极端市场风险,也能轻松应对,客户保单安全系数拉满。 -
5. 总营收稳步扩容,规模效应凸显
-
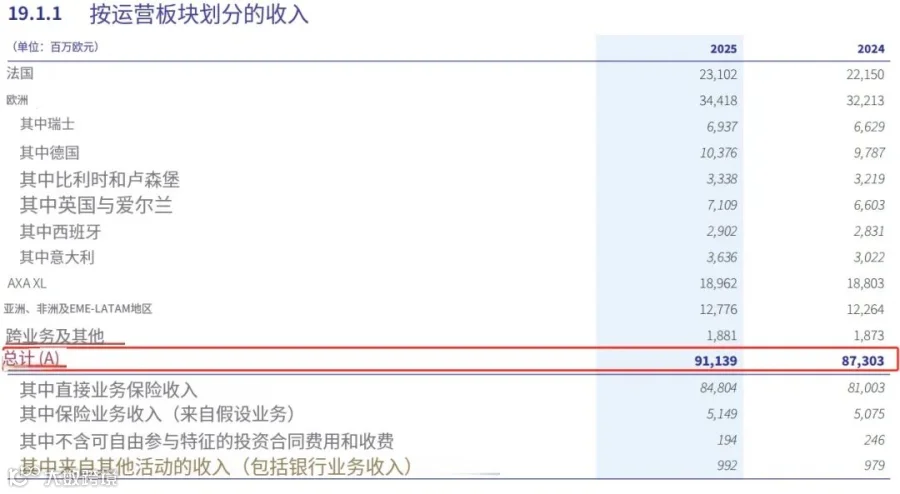
全业务总营收:911.39亿欧元,同比增长4.39% -
业务底盘持续扩大,为盈利增长提供坚实规模支撑。 -
02、业务结构大优化
聚焦主业成盈利密码
1. 财险业务:盈利 “压舱石”,表现强劲
作为安盛的核心盈利支柱,财产险业务在 2025 年表现亮眼:
-
保费收入增长稳健,承保利润率持续改善 -
投资收益同步走高,承保 + 投资双轮驱动,成为集团盈利增长的最大功臣。 -
2. 战略 “瘦身”:出售非核心,释放资本价值
2025 年安盛最关键的动作,就是出售安盛投资管理公司(AXA IM):
-
一次性回笼51亿欧元现金,大幅优化资产负债表; -
彻底剥离低回报、高资本占用的非核心业务,把全部精力、资金集中到最擅长的保险主业; -
与法国巴黎银行达成15年长期合作,保留产品设计与资产配置决策权,既不影响客户服务,又实现资本高效利用。 -
3. 区域布局:欧洲稳固,亚洲蓄力
- 欧洲市场:根基深厚、盈利稳定,是集团现金流的稳定来源;
- 亚洲市场:持续加大投入,业务增速快、潜力大,成为未来重要增长极
-
全球均衡布局,有效分散单一区域风险,增长更具韧性。 -
4. 风控升级:准备金提升,财务更稳健
2025年,安盛同步提升保险业务准备金计提,进一步夯实风险抵御防线。在盈利大增的同时,不盲目扩张、坚守审慎经营,财务稳健性再上台阶。
03、战略启示
从大而全到强而精,安盛的制胜之道
纵观安盛2025年的表现,其成功绝非偶然,而是“聚焦、提质、瘦身、增效”战略的必然结果:
- 不贪多求全:主动剥离非核心资管业务,放弃大而全,追求强而精;
- 深耕主业护城河:把保险做深做透,强化财险、寿险、健康险核心优势;
- 资本高效运作:出售资产回笼资金,用于回购、分红与主业扩张,实现价值最大化;
- 安全与增长并重:224%偿付能力 + 26%净利润增长,做到 “高增长、高安全” 双优。
对普通投资者与客户而言,安盛这份年报传递出清晰信号:一家真正顶级的保险集团,不仅要会做大规模,更要懂得取舍、聚焦核心、严控风险。
安盛用2025年的实战成绩证明,“瘦身聚焦” 的战略不仅能带来短期盈利爆发,更能筑牢长期稳健发展的根基。
本文数据来源:安盛集团(AXA)2025 年度官方年报
写在最后
在不确定性加剧的全球市场中,安盛以 “盈利暴增 + 结构优化 + 资本雄厚” 的组合表现,再次坐稳全球保险第一梯队。
对关注跨境资产配置、保险理财的朋友来说,这样 “业绩能打、安全可靠” 的巨头,无疑是资产配置中值得信赖的 “稳健之选”。
香港安盛在售主流储蓄险:安盛盛利2:藏不住了!第23年收益翻2.3倍,港险黑马凭实力出圈
香港安盛高端医疗险:全面升级后的安盛高端医疗:臻尚环球医疗,无限续保伴您一生!
深耕跨境保险多年,我一直强调:选保险,先选保司——保司的稳健性,才是保单收益和安全的核心底气。
评论区留言【安盛咨询】,我会一对一为你解析安盛核心业务优势,结合你的资产状况,定制专属跨境保险配置方案,帮你借力全球保险巨头,实现资产保值增值!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
