


“买份香港或新加坡保单,就能把资产稳稳隔离起来?”这是财富管理场景中,不少高净值人群听过的规划建议,也是藏在很多人心里的疑问。毕竟在企业经营、婚姻关系、债务纠纷等风险面前,“资产隔离”就像一道安全防线,而境外保险因跨境属性,被不少人默认为“天然隔离工具”。
但真相真的如此吗?若只是简单在境外投保,就能高枕无忧?答案恐怕要打破很多人的认知——境外保单的资产隔离功能,从不是“投保即生效”的自动权益,而是深度绑定当地法律、保单架构、制度设计的系统性安排。尤其香港与新加坡作为普通法地区,其保单隔离效果的边界与实操细节,远比想象中复杂。
今天,咱们就聚焦香港、新加坡具有现金价值的储蓄分红险、指数型人寿保险及分红型人寿保险,拆解境外保单资产隔离的底层逻辑:那些看似有效的隔离手段,哪些只是“表面屏障”?真正能实现法律层面隔离的核心方法是什么?普通人该如何掌握主动权,避开潜在风险?
01 、先厘清:资产隔离的核心不是“隐藏”,而是“合法切割”
很多人对资产隔离的理解,停留在“把资产藏起来,让债权人找不到”,但这其实是对概念的误解。真正的资产隔离,本质是通过法律与制度设计,将特定资产与个人或企业的风险资产进行“合法切割”,即便发生经营失败、债务纠纷、婚姻财产分割等风险,被隔离的资产也不会受到牵连。
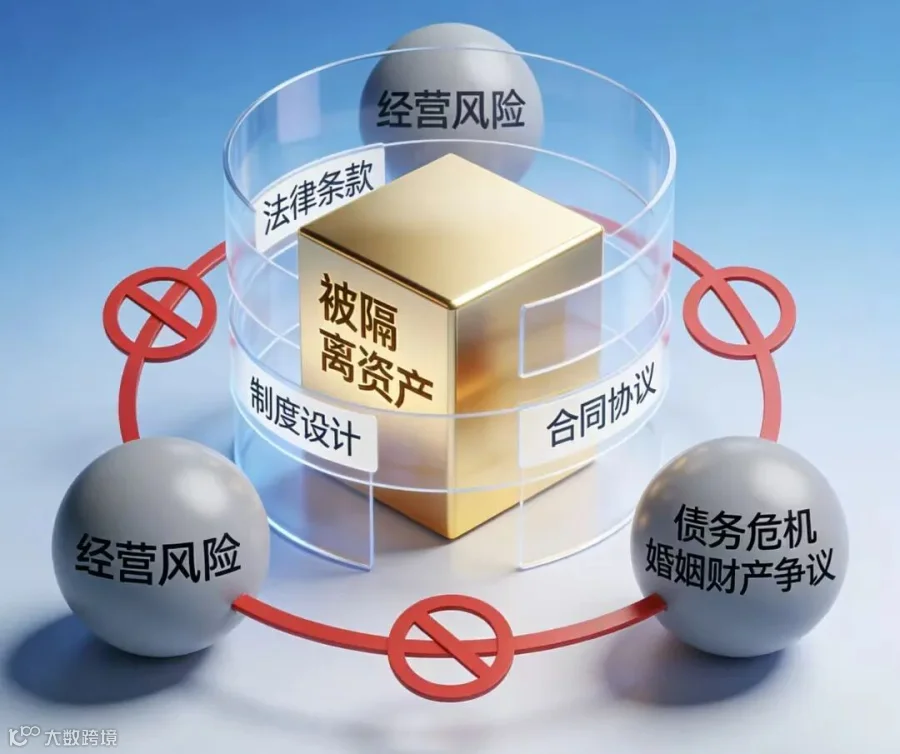
这就像给资产配置“分级保险柜”:不是把所有资产放进同一个柜子,而是根据风险等级,将不同资产放入独立保险柜,再将这些保险柜置于不同法律环境的“安全区域”,从根源上避免单一风险波及全部资产。
而境外保险作为资产隔离工具,其价值就在于能否借助当地法律,搭建起这种“不可穿透”的隔离屏障。
02、 资产隔离的三重境界:从“操作障碍”到“法律阻断”
聊起香港、新加坡保单的资产隔离,最常被提及的就是“跨境信息壁垒”和“跨司法辖区执行困难”。不少人认为,只要资产放在境外保单里,债权人既查不到信息,也难以通过境内司法程序追索,就能实现隔离。但这其实只是资产隔离的“最低境界”,并非万全之策。
这种方式本质上只是制造了“操作层面的障碍”,并没有从法律上剥夺债权人的追索权。比如,若债权债务纠纷发生在香港或新加坡,且债权人了解债务人的资产情况,直接在当地法院提起诉讼,所谓的“信息壁垒”和“执行困难”就会大幅弱化——当地法院可通过合法程序,要求债务人披露资产信息,保单自然难以“隐身”。
资产隔离的“中层境界”,是通过所有权转移实现追索权阻断,最典型的就是不可撤销信托。但信托架构的设立、管理成本高,且结构复杂,大多只适合高净值人群,普通投资者难以承受。
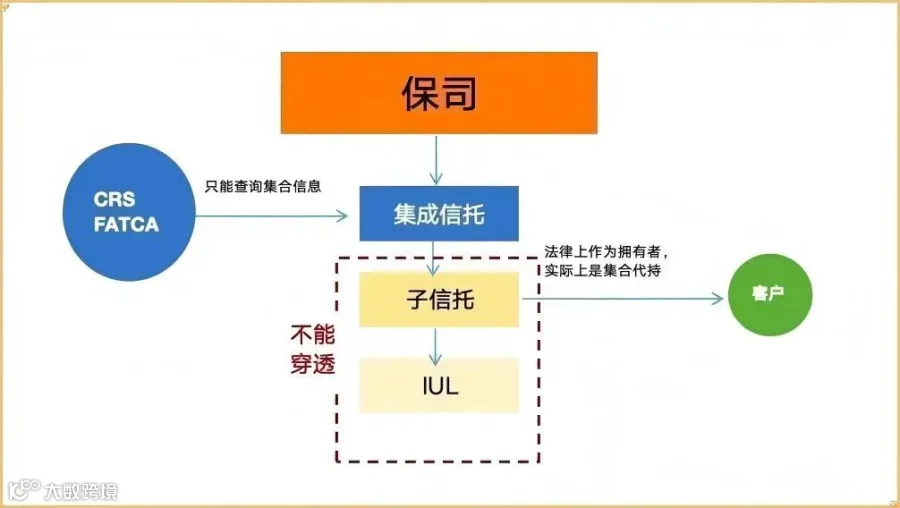
而最高境界,也是最可靠的方式,是借助当地成文法规定,通过保单架构设计,形成“法定信托”或“类信托”效力,从法律层面将保单资产与投保人的债务风险彻底切割。
香港和新加坡的普通法体系,恰好为普通人提供了这样的路径,无需搭建复杂信托,就能通过保单实现类似的隔离效果。
03、 关键前提:普通法下,保单现金价值本就是“可执行资产”
想要用好境外保单的隔离功能,首先要明确一个核心前提:在香港、新加坡的普通法框架下,具有现金价值的人寿保险或储蓄保单,其现金价值归投保人所有,属于可量化的责任财产,与银行存款、股票、房产一样,可被债权人通过法律程序追讨用于偿还债务。这一点,两地均有相关司法判决案例佐证。

也就是说,若只是常规投保、未做任何特殊架构设计,即便保单在境外,只要投保人成为债务人,债权人依然能通过当地法律途径,追索保单的现金价值。那些认为“境外保单天然隔离债务”的想法,本质上是忽略了普通法对资产执行的基本规则。
04、 债权人如何突破“信息壁垒”?3种合法途径可追索保单
或许有人会问:香港、新加坡有严格的隐私保护法,债权人怎么可能查到债务人的保单信息?事实上,隐私保护并非“绝对屏障”,债权人可通过三种合法法律程序,获取保单信息并追索资产。
第一种是要求债务人到庭接受问询。
债权人获得胜诉判决后,可向当地法院申请,要求债务人出庭披露全部资产,包括保单信息。债务人必须如实回答,隐瞒或虚假陈述可能构成藐视法庭、作伪证,面临监禁风险,多数债务人会在这种压力下主动披露。
第二种是申请第三方披露令。
债权人可向法院申请,要求银行、支付机构等第三方披露债务人的账户流水,若发现向保险公司的缴费记录,可进一步申请法院调取保单详情。
第三种是申请破产程序。
若债务人拒不履行债务且资不抵债,债权人可申请其破产。法院任命破产管理人后,将接管债务人全部资产,此时保险公司、银行等金融机构必须向管理人披露债务人的所有资产,包括保单,保单现金价值会被纳入破产财产用于偿债。
可见,所谓的“信息壁垒”只能抵御普通追索,在当地法律程序面前不堪一击。而真正能实现资产隔离的,是两地成文法中针对保单的特殊保护条款。
05 、香港保单:靠《已婚者地位条例》实现“法定信托”隔离
香港法例第182章《已婚者地位条例》,为符合条件的保单提供了强大的债务豁免保护。根据该条例,若投保人以自己为被保险人投保人寿保险,且明确指定配偶或子女为受益人,这份保单将自动设立“法定信托”。
这一制度设计的核心效果的是:保单现金价值将不再属于投保人的个人财产,而是归属于受益人的信托财产,自然不再属于可执行资产。即便投保人发生债务纠纷、破产等情况,债权人也无法追索这份保单的现金价值,真正实现法律层面的资产隔离。
06 、新加坡保单:“信托提名”机制的债务豁免效力
与香港的“法定信托”类似,新加坡《保险法》第49L条设立了“信托提名”机制,为保单资产提供债务隔离保护。根据规定,年满18岁的保单持有人,可为配偶或子女的利益作出“信托提名”。
一旦“信托提名”生效,法律将自动设立法定信托,保单资产直接归受益人(配偶或子女)所有,既不属于投保人的遗产,也不受投保人债务影响。即便投保人陷入财务危机,这份保单也能彻底隔离债务风险,成为受益人专属的安全资产。
07、 不可忽视的“红线”:反欺诈与合法资金要求
无论是香港的“法定信托”,还是新加坡的“信托提名”,都不是“避债神器”。为防止机制被滥用,打击隐藏犯罪所得、恶意避债等行为,两地均设置了反欺诈、撤销条款及反洗钱规定,这也是投保人必须守住的底线。

首先,缴纳保费的资金必须是合法所得,若资金来源涉及犯罪,保单不仅无法实现资产隔离,还可能被法院撤销,资产被没收。
其次,资产规划必须在财务健康时进行,若在债务危机爆发前突击投保、转移资产,可能被认定为“欺诈性转移”,保单的隔离效力会被否定,资产仍可能被债权人追索。
建议提前规划并预留足够时间,避免留下恶意避债的嫌疑。
最后小结
掌握主动权,才能让境外保单真正“避险”
香港、新加坡保单的资产隔离效果,从不是由“境外”这一属性决定,而是取决于是否吃透当地法律规则、做好保单架构设计。
对大陆投保人而言,境外保单的隔离效力分为三层:第一层是保单信息获取障碍,第二层是跨司法辖区执行困难,这两层均为“被动防御”,稳定性不足;第三层是通过“法定信托”“信托提名”形成的法律层面隔离,这才是“主动防御”,也是最可靠的隔离方式。
同时要警惕,资产隔离的效果也可能因“资金非法”“欺诈性转移”而被彻底否定。想要通过境外保单守护财富,核心是主动掌握法律规则,在合法合规的前提下,借助当地制度设计搭建隔离架构,而非盲目迷信“境外”的天然优势。
毕竟,真正的资产安全,从来不是靠“隐藏”,而是靠对规则的精准把握和提前布局。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
