中小企业主面临的企业出事,个人破产风险,是其财富管理中最核心的痛点。通过配置高杠杆IUL保单,企业主以相对较低的保费投入,在万一发生极端风险时(如身故、意外),为家庭留下一笔数倍于保费的免税理赔金,确保家人生活质量不受企业经营波动的根本性影响。
40岁企业主,年缴保费约100万美元 × 5年 = 总投入500万美元
→ 获得约5000万美元终身寿险保额(杠杆约10倍)
→ 若企业在第8年遭遇重大危机,个人资产被追索,家人仍可获得5000万美元理赔金
将部分家庭资产通过保费缴纳的形式装入新加坡IUL保单,并在债务风险发生之前完成配置,可在法律允许的范围内实现:
1.将个人名下部分资产转化为保险权益,降低因企业债务被穿透追索的风险敞口;
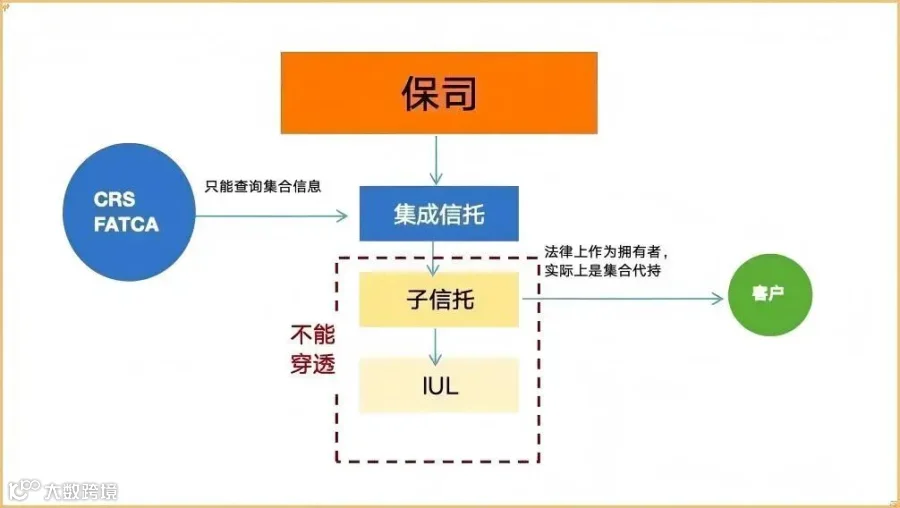
2.结合不可撤销信托架构,使保单完全脱离个人名下,进一步强化资产隔离效果;
3.在企业主遭遇极端法律风险时,为家庭成员保留一笔不受债权追索的财富底仓。
企业经营中,随时可能面临突发流动性危机(如银行贷款抽贷、供应商挤兑、员工讨薪等)。若家庭财富过度集中于非流动性资产,企业主往往被迫在不利时点折价出售股权或不动产以筹集现金。
IUL保单在第10个保单年后可提供灵活的现金提取功能,账户中的现金价值可作为家庭的"应急资金池",在关键时刻提供无需折价的流动性支持,避免企业在最脆弱的时候被迫贱卖核心资产。
对于有多名子女的企业主而言,IUL保单提供了解决传承公平性难题的理想工具:
1.指定受益人:企业主可灵活指定各子女的受益比例,确保每一个子女都能获得合理份额;
2.避免内斗:保单理赔无需遗嘱认证,不公开分配方案,有效减少家族内部分歧;
3.资产均衡:对于未参与企业经营但同样有继承资格的子女,保单理赔金可作为公平分配工具,平衡其与企业股权继承人之间的关系;
4.传承效率:理赔金通常30天到账,确保家人在最需要资金支持时能够迅速获得财务保障。
5.5 全球资产配置:美元资产 + 指数增长的"双重出海"
新加坡IUL以美元计价,资金跟踪标普500、纳斯达克等全球主流指数,为内地中小企业主提供了一条低门槛、高效率的全球资产配置路径:
1.货币分散:在人民币汇率波动加剧的背景下,配置美元资产可有效对冲单一货币风险;
2.被动分享全球经济增长:无需主动管理,通过IUL结构间接持有全球优质股票指数,长期享受全球经济增长红利;
3.规避内地资本市场的系统性风险:内地经济增速放缓、A股市场波动较大,海外资产配置可有效分散单一市场风险。
历史数据表明,标普500过去50年年化收益率约10.3%,即使扣除IUL的收益上限(约9%)和费用,其长期复利增长仍然十分可观。
在当前全球税务信息透明度不断提升的背景下,新加坡IUL的税务处理具有相对优势:
1.身故理赔金免税:新加坡法律对寿险身故理赔金通常不征收所得税和遗产税(具体以新加坡税务局最新规定为准);
2.现金价值增长递延:保单现金价值的增长在保单存续期间无需即时纳税,实现税务递延效果;
3.CRS合规框架内操作:通过专业的合规架构设计(如信托持有结构),可在完全符合CRS申报要求的前提下,优化税务效率。
1.保费随年龄增长:年龄越大,同等保额的保费越高,杠杆效应下降;
2.健康状况不确定性:随着年龄增长,健康状况可能出现变化,影响核保结果;
3.风险暴露的不可预测性:企业经营风险何时发生无法预知,提前配置可在风险发生前完成资产隔离。
专业建议:45~55岁是内地中小企业主配置新加坡IUL的黄金窗口期。
1.配置前务必咨询专业的跨境税务顾问,确保资金出境路径、CRS申报、购汇额度使用等环节完全合规;
2.不得以虚假购汇用途或地下钱庄等方式违规转移资金,否则将面临严重的法律后果;
3.IUL保单配置本身在大多数情况下属于合法合规的境外投资行为,但整体方案的合规性需要专业机构评估。
1.建议选择国际评级较高的保险公司(如标普A评级以上)推出的IUL产品;
2.仔细比较不同产品的费用结构(保单维持费用、管理费、死亡率费用等),选择综合成本合理的产品;
3.关注产品的历史分红水平和收益上限公告机制,优先选择历史表现稳健、信息披露透明的产品。
IUL并非孤立的工具,其最佳效果往往通过与其他财富管理工具的组合运用实现:
|
|
|
|
|
|
|
|
实现代际传承的精细化控制(如分期分配、条件触发等)
|
|
|
|
|
|
|
内地中小企业主群体的财富管理面临一个根本性矛盾:财富高度集中于非流动性资产,却时刻暴露在流动性危机和债务追索的双重威胁之下。
新加坡IUL以下保底、上封顶的收益机制、高杠杆的保障效率、新加坡司法管辖的制度优势以及与信托架构的深度兼容性,为这一群体提供了一个在不确定性中构建确定性保障的优选方案。
对于已经完成原始积累、正在寻求财富保全与传承的内地中小企业主而言,配置新加坡IUL的战略意义已不再是一个"是否需要考虑"的问题,而是一个何时开始规划的问题。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!