


提到纳斯达克100指数(NDX),你是不是也先入为主地将它和“纯科技股组合”画上等号?
但当我们拨开表层认知,深入其筛选逻辑与成分构成,会发现这个被无数人熟知的指数,藏着远超“科技”的底层逻辑——它既是全球先进生产力的浓缩,更是IUL产品升级的重要抓手。
01、打破认知误区:纳斯达克100的“非典型”底色
很多人对纳指100的认知偏差,源于对其筛选规则的不了解。它的选股逻辑堪称“简单直接却精准致命”:只锁定纳斯达克上市的、市值最大、流动性最强的前100家非金融企业。这一个“非金融”的硬性要求,就彻底重塑了它的基因。
和覆盖金融、能源、消费等全领域的标普500不同,纳指100完全剔除了银行、保险、券商等金融股,天然避开了利息周期波动、信贷风险对板块的直接冲击。这种筛选逻辑让它自带“轻资产、高毛利”的属性,聚焦于靠技术研发、品牌壁垒、创新能力盈利的企业,而非依赖资金杠杆和政策调控的传统行业。
即便科技板块在纳指100中占据约50%的权重,它也绝非单一科技的“独角戏”,而是“新经济”的全景浓缩:
1.科技领头羊:英伟达、微软、苹果,构成全球AI革命与数字化转型的核心底座,掌控着技术迭代的话语权;
2.消费巨擘:亚马逊、好市多,凭借极致的供应链与用户体验,撑起全球零售与电商的半壁江山;
3.生命科学先锋:安进、再生元,代表着生物医药领域的前沿突破,持续探索人类健康的边界。
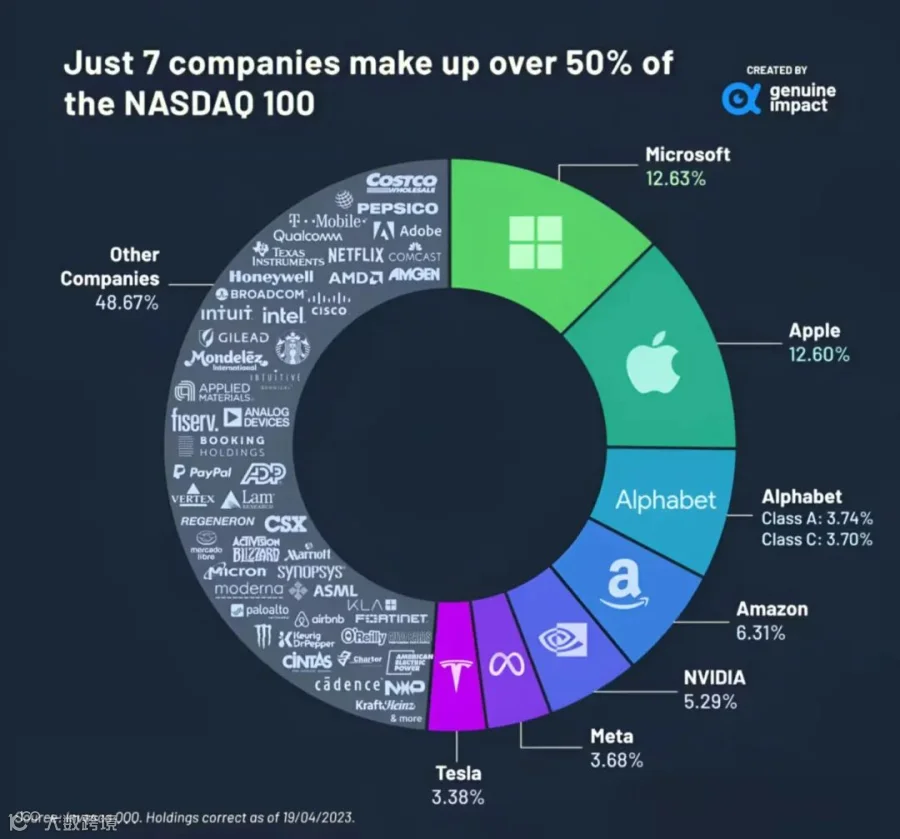
如果说标普500是全球优质企业的“平均水准”,那纳指100就是全球先进生产力的“精锐部队”——这里的每一家企业,都在以自身的技术或模式,悄悄改变我们的生活,同时手握极强的行业议价权。
02、穿越牛熊的硬核表现:收益与波动的双重真相
认知之外,纳指100跨越数十年的市场表现,更印证了其“精锐部队”的成色。自1985年诞生以来,它经历过2000年互联网泡沫破裂、2008年次贷危机、2022年全球加息缩表等多次“极端压力测试”,却依然交出了令人惊艳的成绩单。
1. 高胜率增长:40年里82.5%的正收益年份
回测数据显示,在过去40年的市场周期中,纳指100有33年实现正收益,仅7年收跌,正收益年份占比高达82.5%。这种高胜率并非偶然,背后是成分股企业持续的创新能力与盈利增长——它们总能在行业变革中抢占先机,将技术优势转化为业绩动能,穿越市场周期的波动。

2. 波动与修复:高成长背后的“韧性”
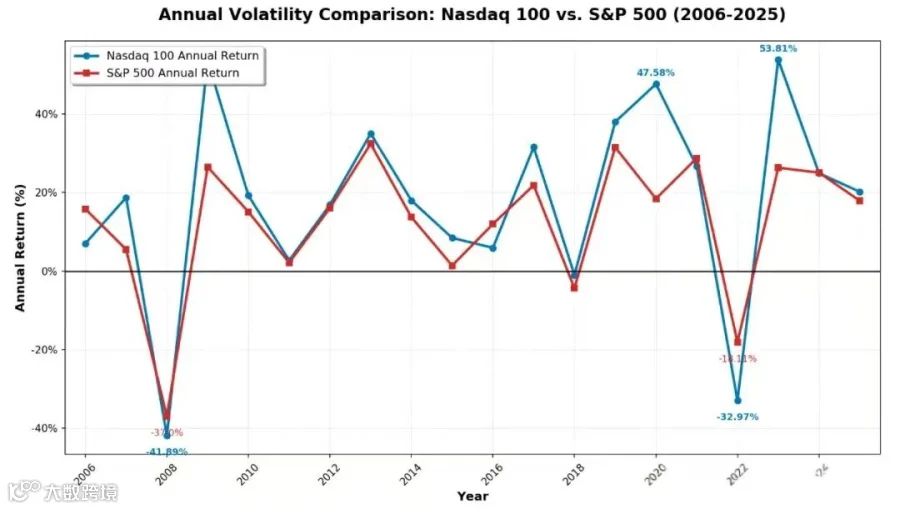
我们无法回避纳指100的高波动性——其波动率显著高于标普500,这是高成长属性附带的必然特征。
2000年互联网泡沫时期,它曾遭遇断崖式下跌,修复周期长达数年;但进入移动互联网与AI时代后,其修复能力大幅提升:2022年受加息影响下跌约33%,2023年便迅速反弹并创下历史新高,展现出极强的韧性。
3. 进攻性优势:长期收益碾压大盘
在长期投资维度,纳指100的进攻性优势尤为明显。2004-2024年这20年间,其年化收益率稳定在15%左右,而同期标普500的年化收益率约为10%。
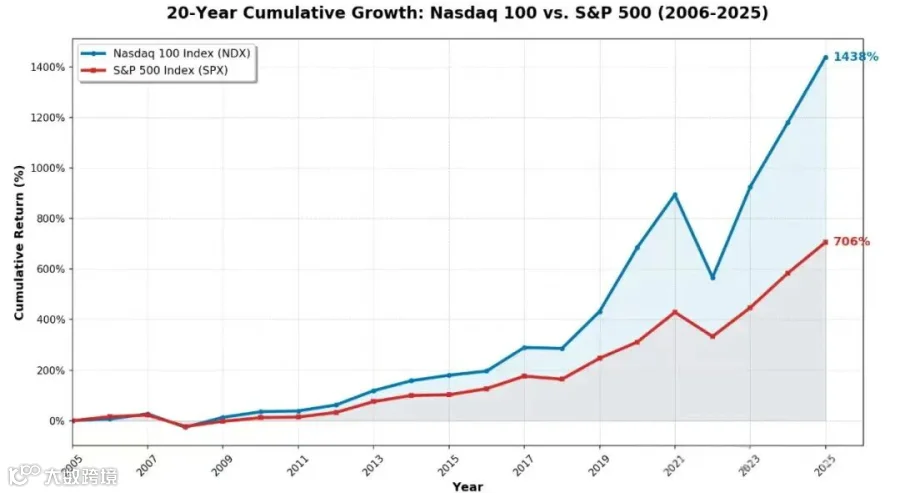
看似5个百分点的差距,在复利效应下会形成巨大鸿沟——若20年前投入同等资金,选择纳指100的累积回报将远超标普500,成为长期投资的“收益放大器”。
03、掌握主动权:纳指100为何是IUL的“进化关键”
看到这里,或许你会问:为何我们要格外关注纳指100与IUL的挂钩?答案很简单——指数多元化带来的选择权提升,正是IUL产品进化的核心逻辑,更是让投资者从“被动接受”转向“主动掌控”资产配置的关键。
早期IUL产品挂钩的指数相对单一,投资者往往只能被动接受预设的投资方向,难以匹配自身对市场趋势的判断。而随着纳指100等优质指数的加入,IUL的定位已悄然升级:它不再是一份单纯的保单,更像是一个灵活的离岸资产管理账户,能够承载更复杂、更多元的投资诉求。
新加坡挂钩纳指100的IUL产品延伸阅读
新加坡人寿IUL:收益超高的储蓄型保险产品
新加坡人寿Singlife Legacy IUL:进可攻退可守,轻松实现财富自由!
资产配置的本质,是对“未来趋势”的共识。
当IUL挂钩指数覆盖标普500、纳指100等不同风格的核心指数时,投资者便拥有了自主选择的权利——你可以基于对AI、新经济的看好,锁定纳指100作为增长引擎;也可以根据自身风险偏好,搭配不同指数平衡收益与波动。这种“认可驱动”的配置模式,让投资者真正站在资产配置的主导位置,而非被动跟随产品设计。
总而言之,纳斯达克100的价值,从不局限于“科技”二字,它是全球新经济的缩影,是穿越牛熊的优质标的,更是IUL产品赋能投资者的重要工具。对于追求长期成长、希望主动掌控资产方向的投资者而言,读懂纳指100,或许就能读懂未来IUL资产配置的核心逻辑。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
