


一份来自国家税务总局-XX地方税局发给一位中国税务居民的正式回复文件在财富管理行业引发广泛关注(因隐私考虑,暂不上传文件原文)。
文件直指核心:中国税务居民持有的香港分红储蓄险,其复归红利、境外存款利息,已被认定为境外应税所得,需依法核算并缴纳个人所得税。
这不是行业传闻,不是学术探讨,而是已经落地的实务执行。
它彻底戳破了一个流传多年的误区:境外保险,并非天然的免税避风港。
一、CRS不是征税工具,但它让隐形资产无处可藏
很多人第一反应:是不是 CRS 开始征税了?
答案很明确:CRS本身不征税,它只负责曝光;真正决定是否征税的,是中国税法。
过去,境外资产的最大优势是隐蔽性—— 钱在境外、账户在境外、收益在境外,国内税务机关难以核查。
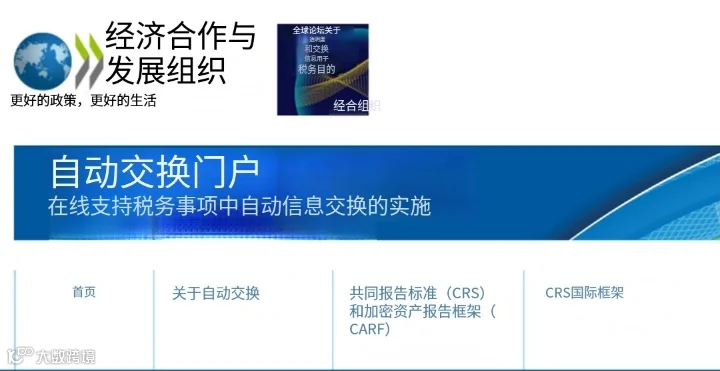
而 CRS(共同申报准则)的核心作用,是让境外金融账户变得可识别、可追溯、可核查。
截至2025年,CRS已覆盖超110个国家和地区,交换账户信息超1.11亿个,涉资约11万亿欧元。
 简单说:
- CRS 提供线索:把境外保单、账户的信息,交换给中国税务机关;
- 税法判定纳税:只要你是中国税务居民,全球应税所得都需申报纳税。
真相 1:CRS下,哪些香港保单会被盯上?
CRS 明确将两类保单列为可报告金融账户:
有现金价值的保险合同:香港储蓄分红险、终身寿险、万能寿险、IUL 等;
年金合同:各类境外年金产品。
而纯保障型寿险(无现金价值)、消费型重疾险、医疗险,因无储蓄属性,通常不在 CRS 重点交换范围。
真相 2:CRS 交换保单的哪些信息?
不是流水,而是四大核心信息,直接穿透资产全貌:
- 持有人信息:投保人姓名、出生日期、税务居民身份、税号;
- 机构信息:保险公司名称、保单号、所在地区(如香港);
- 账户价值:年末现金价值、退保价值(核心数据);
- 收益信息:年度分红、年金给付等明确派发的款项。
关键提醒:CRS 不会自动算税、自动判定应税,但信息透明后,未申报不再等于不可见。
二、为什么香港分红险红利,被认定为应税所得?
此次税务案例,直接援引中国税法与国税函〔1997〕656 号文,给出了清晰的穿透”逻辑。
1. 底层法律原则
《个人所得税法》第一条明确规定:居民个人从中国境内、境外取得的所得,均应缴纳个人所得税。
核心从来不是 “钱在哪、产品叫什么”,而是你是不是中国税务居民。只要身份是,全球收入都在征管范围内。
2. 分红险红利的应税定性
税务机关对香港分红险的定性直白明确:储蓄型分红保险,复归红利每年宣告、计入保单、投保人可支配。
依据国税函〔1997〕656 号文:收益分配至个人名下、个人有权提取,即视为所得实现。
结论:不管红利是否提取,只要已派发并归属投保人,就构成应税所得。
3. 境外利息无免税特权
文件同时明确:中国境内储蓄存款利息免税,但境外存款利息,无免税例外,需依法纳税。
境外账户+利息,不存在政策灰区,没有天然免税的空间。
三、遗产税逼近:寿险与香港储蓄险,本质差异决定未来命运
如果说CRS与个税,让境外资产透明化;那么潜在的遗产税 / 继承税,将彻底改写财富传承的底层逻辑。
中国虽未正式开征遗产税,但三大信号早已明确:
-
《民法典》已完善继承制度,税基法律框架成型; -
CRS、不动产登记、金融账户信息联网,税基识别条件成熟; -
官方多次表态:研究适时开征遗产税、赠与税。 -
对高净值家庭而言,问题早已不是会不会征,而是征的时候,我的资产会被如何对待?
核心反差:寿险 vs 香港储蓄险,遗产税下的天壤之别
一句话戳破本质:
1. 全球遗产税的统一逻辑
所有征收遗产税的国家(美、英、日等),核心判定标准一致:对死亡时仍属于本人、可支配、可计价的财产征税。

2. 寿险的免税特权:身故赔付,不属于遗产
寿险的核心优势,在于触发条件与财产属性的特殊性:
-
身故赔偿金:以死亡为触发条件,死亡瞬间才产生,生前不存在; -
法律定性:多数法域认定,寿险身故赔偿不属于遗产本身,不纳入遗产税税基。
这也是为什么,寿险是全球高净值家庭传承与税务规划的核心工具。
3. 香港储蓄险:遗产税下的应税资产
从法律与经济实质看,香港储蓄险完全符合 “遗产税应税财产” 的特征:
-
有明确现金价值,可退保、可计价; -
生前完全由投保人控制,可支配、可转让; -
累计红利清晰,归属投保人个人名下。 -
若遗产税开征,香港储蓄险的现金价值、累计红利,大概率会被全额计入遗产税税基。
四、香港储蓄险,不是避税工具,而是配置工具
澄清税务风险,不代表否定香港储蓄险的价值。它的核心优势,从来不是 避税,而是生前资产配置、现金流规划、跨境分散。
1. 中长期现金流:确定性最强的家庭资金池
香港储蓄险提供高度可预测的现金流,完美匹配教育金、养老金、家庭阶段性大额支出需求。
相比股票、基金等波动资产,它像 “家庭财务的压舱石”,不追求高收益,但保证资金安全与稳定增值。
2. 弱相关性:对冲市场波动的防守资产
高净值家庭的资产配置,需要进攻 + 防守组合:
-
股票、股权、基金:负责 “进攻”,博取高收益; -
香港储蓄险:负责 “防守”,与市场波动弱相关,锁定长期稳健收益。
在全球经济不确定性加剧的当下,这种 “防守价值” 愈发重要。
3. 跨境分散:制度与币种的双重保险
抛开税务因素,香港储蓄险的核心价值是风险分散:
-
币种分散:港元 / 美元计价,对冲人民币汇率波动; -
制度分散:香港保险监管体系独L,法律与国内差异化,降低单一市场、单一制度风险。
对高净值家庭而言,这种分散本身,就是一种隐形资产保护。
4. 过渡工具:从个人资产到家族传承的桥梁
不是所有家庭都准备好搭建不可撤销信托、复杂家族办公室等长期传承结构。
香港储蓄险的优势在于:结构简单、成本可控、调整灵活,可作为 “过渡工具”,满足中期规划需求,未来再逐步升级为更复杂的传承架构。
五、高净值家庭,该重新定位境外保险
1. 寿险价值回归:专注传承与税务确定性
寿险不是投资替代品,不是理财工具,而是在死亡、税收、继承场景下,提供 100% 确定性的核心工具。
它的核心价值,是隔离遗产税风险、实现定向传承、规避继承纠纷,这是任何储蓄险都无法替代的。
2. 香港储蓄险重新定位:回归生前资产配置
香港储蓄险依然有价值,但需告别免税幻想,聚焦核心用途:
-
中期外币储蓄、资产保值; -
教育金、养老金、现金流规划; -
跨境资产分散、对冲单一市场风险。 -
不再适合作为终极传承解决方案,尤其在遗产税预期下。
3. 高级规划的核心:分工协作,而非相互替代
成熟的家族财富结构,必然是寿险 + 储蓄险 + 信托 + 其他资产的组合,各司其职:
- 寿险:负责传承、遗产税、身故后确定性;
- 储蓄险:负责生前资产增值、现金流、流动性;
- 信托:负责资产隔离、跨代传承、家族治理。
不替代、不混淆、各尽其责,才是穿越 CRS、个税、遗产税周期的终极方案。

写在最后
全球所有国家的经验都证明:真正的财富规划黄金期,永远在法律正式出台之前。
一旦遗产税落地:
-
存量资产会被全面重新审视; -
架构调整成本急剧上升; -
政策窗口期彻底关闭,时间不再站在个人这边。 -
CRS时代,境外保险已不再是看不见的资产;遗产税时代,只有结构清晰、功能明确、合规落地的规划,才能真正跨越生死与税制。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。
请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
