


在资产配置这件事上,有一句特别重要、但经常被忽略的话:
财富管理最重要的,不是赚得有多快,而是能不能稳稳地走完一辈子。
当钱累积到一定规模,人的关注点往往会从“怎么赚更多”,转向三个更实在的问题:
我的资产真的稳吗?
波动我能不能承受?
将来用钱的时候,会不会刚好碰上市值“脚踝斩”?
这也是为什么,这几年越来越多高净值家庭开始在长期配置里,放一种“带缓冲垫的保险结构”——不是为了博高收益,而是为了睡得着觉。
今天我们就拆一个近期问得比较多的:百慕大·宏利 指数型万能寿险(Manulife IUL)。

01|先说发行方:宏利是什么来头?
看任何长期保险或理财工具,第一步永远是:看看是谁在卖。
宏利金融(Manulife Financial),一家总部在加拿大的全球性金融集团,历史能追溯到19世纪,是北美最老牌的寿险公司之一。
几个关键信息:
业务覆盖加拿大、美国、亚洲和多个离岸市场
长期做寿险、退休规划和资产管理
国际评级机构给的财务实力评级基本都在A级以上
这次说的IUL,是它家百慕大分公司发行的,底层资产管理和风控逻辑,延续的还是宏利一贯的“稳”字当头。
简单说:它更看重长期履约能力,而不是短期收益有多亮眼。
02|什么是指数型万能寿险(IUL)?
IUL并不是直接去买股票或基金,而是一种 “跟指数表现挂钩,但不直接进场” 的保险结构。
运作逻辑大致是这样:
你的钱进入保险公司的一般账户 → 保险公司按约定指数表现给你计息 → 不直接持有指数成分股。
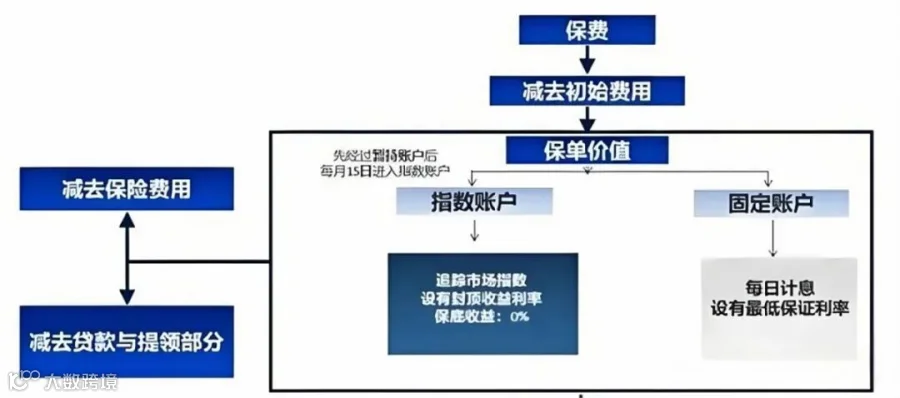
所以它有两个明显特点:
1️⃣ 不承担指数下跌的全部风险(尤其是前期的下跌)
2️⃣ 但能吃到指数上涨的部分收益
03|它的核心:Buffer(缓冲)+ Floor(地板)
在众多IUL里,宏利这款(MGIUL PRO)的核心差异,在于“缓冲+地板”机制。

1. 下跌缓冲:-20% Buffer
以它挂钩的S&P PRO Indexed Account为例:
如果指数一年内跌了20%以内 → 你的账户收益率按0%算,不承担亏损。
也就是说,前20%的下跌,保险公司帮你扛了。
这一点对风控来说,非常关键。
2. 收益地板:0% Floor
在多数市场回调的年份里:
即使指数是负的,你的账户回报最低也是0%。
这就避免了“今年赚、明年亏回去”的倒车式波动。
3. 上涨参与:有放大,也有上限
指数上涨时,它也不是简单“跟涨”,而是会加一个Multiplier(收益放大系数),同时对收益设置一个Cap(上限)。
这种设计的本质是:用可控的上限,换更稳定的长期复利路径。
04|指数选得怎么样?
它用的不是那种复杂难懂的“定制指数”,而是全球最核心、历史最长的几个市场指标:
S&P 500(美国大型蓝筹)
Nasdaq-100(科技成长股)
50/50 混合指数(分散单一市场风险)
这类指数的好处是:数据久、规则透明、长期存在的概率高。
在长期规划里,可验证性本身就是一种安全感。
05|不只是增值,还要“能用”
这款产品设计时,不只考虑增值,也重点照顾了“将来怎么用钱”:
保单后期可通过提取或保单贷款动用现金价值
满足条件后,每年可按比例无罚金提取
即使极端情况,保障也不会中断
保单可持续到121岁
这让它在资产配置中,更像一个长期、稳健、用钱节奏可规划的“核心仓位”。
06|它适合放在你资产的哪个位置?
要明确一点:它不适合承担你所有的资产功能。
它更适合扮演以下角色中的一个:
退休后的稳定现金流补充
高波动资产旁边的“缓冲层”
家庭资产里的“长期确定部分”
在专业配置里,它往往是:用来降低整体波动,而不是去博最高收益的。
07|为什么建议:先看懂,再算账?
这类产品适不适合你,和以下几点强相关:
你现在多大?
打算什么时候用这笔钱?
准备放多少比例进去?
所以同一个产品,对不同的家庭意义完全不同。
理性的顺序应该是:
理解它是啥 → 看清风险在哪 → 结合自己情况算笔账 → 再决定放不放。
写在最后
资产配置的本质,从来不是找“收益最高的那一个”,而是为不同的目标,找到合适的位置。
“带缓冲的指数型保险”,提供的是在不确定的市场里,一种提升确定性的思路。
看懂它,或许比要不要马上买,更重要。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
