


胡润研究院最新发布的《2025 中国高净值人群财富白皮书》显示:47%的高净值人士计划增配保险,56%正在加码境外资产,68%把财富安全与代际传承放在第一位,家族信托规模一年激增近3000 亿,距离万亿关口仅一步之遥。
作为常年服务企业主与家族客户的财富顾问,我听得最多的是这几句灵魂拷问:
-
 市场天天震荡,我赚的钱怎么才能不回撤、不缩水?
-
 企业与家庭资产捆在一起,一次风险就可能归零?
-
 辛苦一辈子,如何精准传给想给的人,不被挥霍、不被分割?
-
 想赚指数长期收益,又怕大跌亏本金,有没有进可攻、退可守的工具?
-
今天不讲理论、不画大饼,用真实案例与硬核数据,把高净值人群悄悄配置的永明Solis II 指数型寿险讲透 —— 它不是普通理财,而是保本底仓 + 指数增值 + 超高杠杆 + 隐秘传承四位一体的家族财富压舱石。
一、高净值家庭最容易忽视的三大风险,正在悄悄吞掉你的财富
1)只赚不防:市场一波动,多年利润回吐
很多老板跟我说:“我自己投标普 500,收益比储蓄险高多了。”可数据很诚实:标普500过去25年年化回报约8.93%,但波动高达16%+,遇到熊市一年跌去 20%+ 是常态。

你能扛得住连续大跌吗?
-
扛不住,低位割肉,本金永久性亏损 -
扛得住,心态煎熬,企业用钱时被迫变现
真正的富人思维不是 “赚得更多”,而是“绝对不亏、长期复利”。
2)传承裸奔:钱留得越多,越容易害了孩子
大润发创始人尹衍梁先生离世前做出震撼决定:捐出 95%身家做慈善。他说:留太多钱会害了子孙,让他们丧失奋斗精神,堕落灵魂。
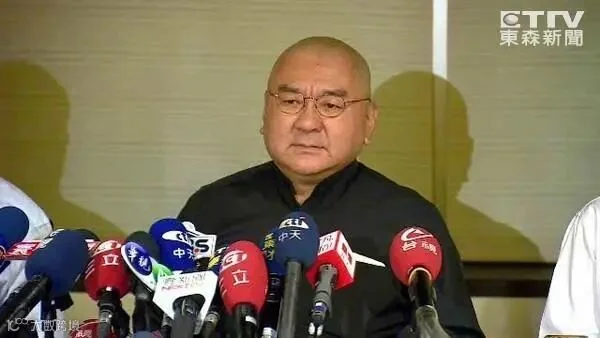
现实更扎心:
-
 直接给现金:容易挥霍、投资失败
-
 直接给房产:税费高、易被婚变分割
-
 直接给股权:有争议、难管控、有债务风险
-
富不过三代,从来不是因为钱不够,而是传承方式错了。
3)资产裸奔:没有杠杆,再厚的家底也不够赔
企业主最脆弱的时刻,就是家庭与企业风险不隔离。一张保单能做到:
-
 用小额保费撬动数亿保额
-
 定向赔付、隐秘传承
-
 隔离婚债、婚变、继承纠纷
-
 不公示、不公开、安全可控
-
这不是迷信,这是现代家族的财富防火墙。
二、破局方案:永明 Solis II,指数向上你赚钱,指数向下你保本
为什么连客单价千万港币的超高净值客户,都首选永明?因为它把安全、收益、杠杆、灵活做到了极致。
1)双指数 + 固收三账户:进可攻、退可守
保费自动按科学比例分配,不用你盯盘、不用你调仓:
 30% 指数优选账户:挂钩标普 500,0%保本,上限10.80%;
 30% 倍数指数账户:挂钩标普 500,0%保本,上限8.15%;
 40% 固定账户:投向债券、存款类,保底2.5%,现行4.2%。
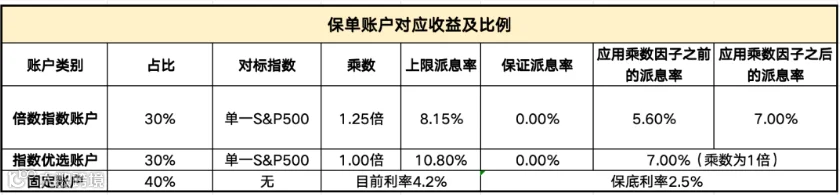
核心逻辑一句话:指数涨,你赚上行收益;指数跌,你本金毫发无损。全账户0%保底派息,哪怕标普 500大跌,保单收益也不会为负,本金安全写进合同。
2)长期收益可观,复利穿越周期
标普 500过去25年年化8.93%,而这款产品:
-
 长期复利可达5.5% 左右
-
 合同明确累计年化保证收益不低于2%
-
 第17年左右退保价值即可回本
-
 时间越长,复利效应越惊人
-
对比纯投指数:
-
 纯指数:赚得多,但波动大、会亏损
-
 Solis II:保本 + 稳健增值 + 寿险杠杆,真正做到长期不输、牛市不踏空、熊市不心慌。
-
3)寿险杠杆拉满:一张保单护三代
它本质是终身寿险,杠杆力度碾压同类:以50岁男性、200万美元保额、10 年缴费为例:
-

-
年交保费:4.55万美元 - 第1年杠杆高达43倍;
-
缴费期满后,杠杆依然稳定在4.36倍; -
缴费期10年,第17年的退保价值为46336美金,已经回本。按长周期来看,复利能达到5.51%。 -

李嘉诚家族为什么一出生就配置高额寿险?
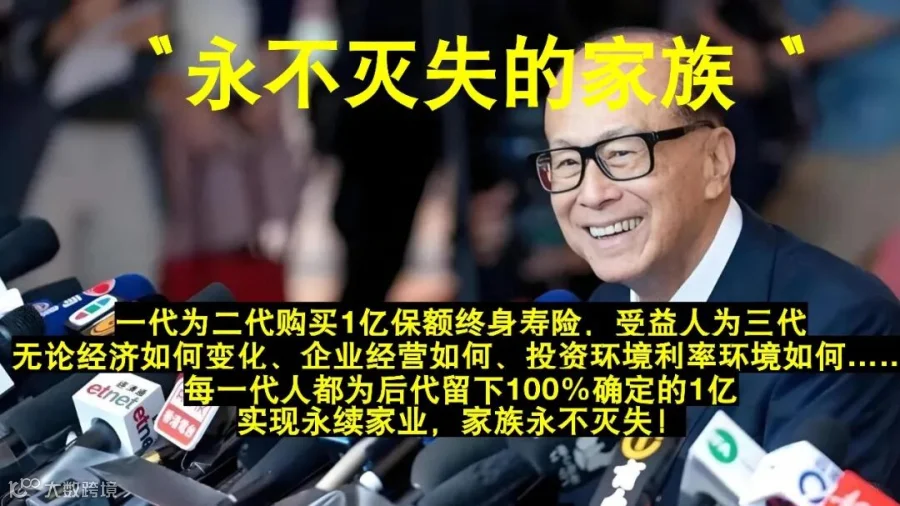
答案很简单:用确定的小额保费,锁定确定的巨额传承,隐秘、安全、高效。
4)隐秘传承:藏富、护子、安宁
-
 支持定向传承,想给谁就给谁
-

 赔付隐私性强,不公开、不公示
-

 隔离债务、婚姻、继承风险
-
 避免子女一次性拿到大钱挥霍
-
正如尹衍梁先生的智慧:真正的爱,不是给孩子一堆钱,而是给一笔安全、可控、细水长流的财富。
三、谁最适合配置这款产品?
-
1.企业主 / 高管,想做资产隔离 + 债务防护; -
2.重视保本 + 长期增值,拒绝本金亏损; -
3.想隐秘、精准、免税完成代际传承; -
4.希望低成本撬动高保额,用杠杆放大财富; -
5.能接受10年以上长期持有,追求复利。 -
它不适合短期套利、追求高波动高收益的人;但对想守富、传富、安稳的家族,它是近乎完美的底仓工具。
写在最后
真正的顶级财富观
过去我们比谁赚得多;现在我们比谁守得稳;未来我们比谁传得远。
永明 Solis II 解决的从来不是 “多赚几个点”,而是帮你把不确定的未来,变成可规划、可掌控、可传承的确定。
善战者不怒,善富者不赌;能赚是能力,能守是智慧,能传才是真正的家族基业。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!
