家里背着贷,肩上扛着娃,人到中年的我们,心里总绷着一根弦——万一哪天我倒下了,父母的养老、孩子的未来、另一半的生活,该怎么办?
这种担忧不是多余,是责任。但与其默默焦虑,不如提前把“万一”变成“一万个放心”。一份足额的定期寿险,就是留给家人最坚实的后盾。
今天要聊的,是来自新加坡人寿「Singlife」的一款定期寿险,它像一位低调而可靠的“家庭守护者”,专为转移风险而来。
1.极致性价比:保费堪称“地板价”,大约只需国内同类热门产品价格的 三分之一。用更少的预算,就能锁定同样高额的保障。
2.免体检,高保额:18-50岁,无需体检,最高可直接投保 200万新币(约合人民币1116万元)保额。这个额度,足以覆盖大多数家庭未来十年的核心责任,远超国内一般定寿的免体检上限。
3.投保极便利:全程支持 远程视频见证投保,无需亲赴新加坡。一张机票的钱省了,时间和精力也省了。
4.品牌背景扎实:新加坡人寿是日本住友生命保险公司的全资子公司。住友生命成立于1907年,是日本顶级的人寿保险集团之一,业务涵盖寿险、财险、资产管理等,百年底蕴,让这份保障更加可信赖。
下面,就为大家仔细拆解,这款产品到底“香”在哪里。
目前投保,可享 30% 保费专属折扣。关键的是,这个折扣并非只有前几年才有,而是 贯穿整个缴费期(注:适用于保单类型1,且保险期与缴费期一致的情况)。
以一位30岁男性为例,投保200万新币保额,缴费至60岁,保障至60岁。
新加坡人寿「Singlife」定寿(含折扣):年缴保费约764.85新币。
国内热销定寿「擎天柱10号」:同等条件下,年缴保费约 2200新币。
算一算,新加坡人寿产品的保费仅为后者的 34.7%。用三分之一左右的花费,获得同等保障,长期下来节省的保费非常可观。
18-50岁:最高 200万新币(约1116万人民币)
对于寻求高保额、又希望流程简单的家庭顶梁柱来说,这一点极具吸引力。
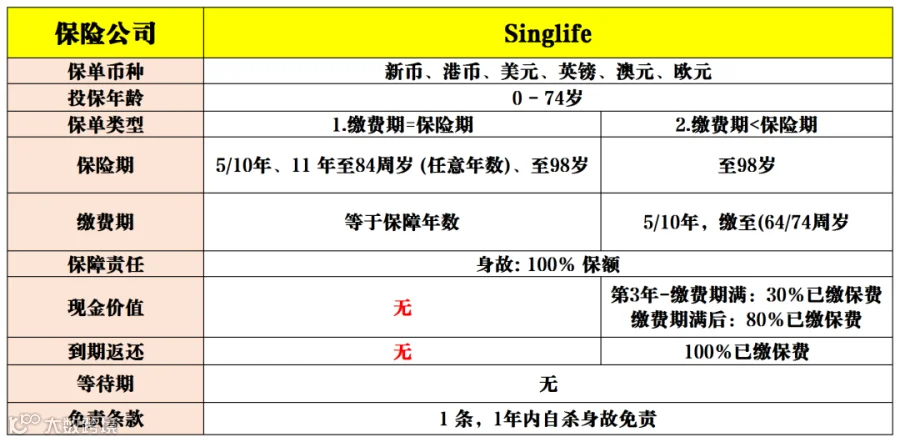
2.无等待期:保单生效后,保障即时开始,没有“保障空窗期”,更安心。
3.免责条款极简:仅 1条——被保人于保单生效后1年内自杀不赔。条款设置非常清晰、宽松。
支持币种:可用港币投保,保单货币可选新币、港币、美元、英镑、澳元、欧元等多种主流货币。
计划1:缴费期与保障期相同,可选5年、10年,或保至11-84岁间任意年龄,最长至98岁。
总结来说,新加坡人寿这款定寿,核心抓住了家庭责任期人群最在意的几点:用最低的成本,换取最高的身故保障,同时投保手续力求简便。
它特别适合:预算有限但需要高保额的年轻家庭、有海外资产配置考量的人士,或认为国内定寿免体检额度不够用的朋友。
毕竟,在风雨可能来临前,为家人筑起一道坚固且成本可控的防护墙,是智慧,更是深沉的爱。
如果您想要进一步了解或想测算香港保险, 新加坡保险,美国保险以及百慕大保险的收益、方案配置、产品对比、保额预算等欢迎扫码加V交流沟通!
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!



 快乐人生工作室