内地中小企业主是中国经济最具活力的群体之一,同时也是财务结构最为脆弱的群体之一。他们往往将大部分个人财富高度集中于企业股权、固定资产及经营周转资金中,个人资产与家庭资产之间的边界模糊。
一旦企业经营遭遇系统性风险,经济下行、行业周期调整、政策变化或突发流动性危机。企业主不仅面临企业经营层面的损失,更可能承担无限连带责任,波及家庭财富、子女教育乃至退休保障。
与此同时,这一群体对资产隔离、财富传承和税务优化的需求日益迫切。然而,内地保险产品在保障杠杆、传承效率、司法保护强度等方面存在明显短板,难以满足高净值企业主群体"攻守兼备"的综合需求。
在此背景下,新加坡指数型万能寿险(IUL) 以其独特的产品结构和司法管辖优势,正成为越来越多内地中小企业主海外资产配置的重要选择。
《公司法》第23条规定,一人公司股东若无法证明公司财产与个人财产相互独立,须对公司债务承担连带责任。
在实践中,90%以上的中小企业存在财产混同现象:企业主以个人账户收取货款、以个人名义对外借款或担保,导致司法实践中大量企业债务被穿透至个人层面。
1.经营贷款违约:银行要求企业主及其配偶提供个人无限连带责任担保,企业违约后直接追索个人财产
2.上下游债务纠纷:企业破产清算后,债权人通过诉讼主张追及家庭共有财产
3.担保代偿:企业主为关联企业提供担保,被拖累至个人资产被冻结或强制执行
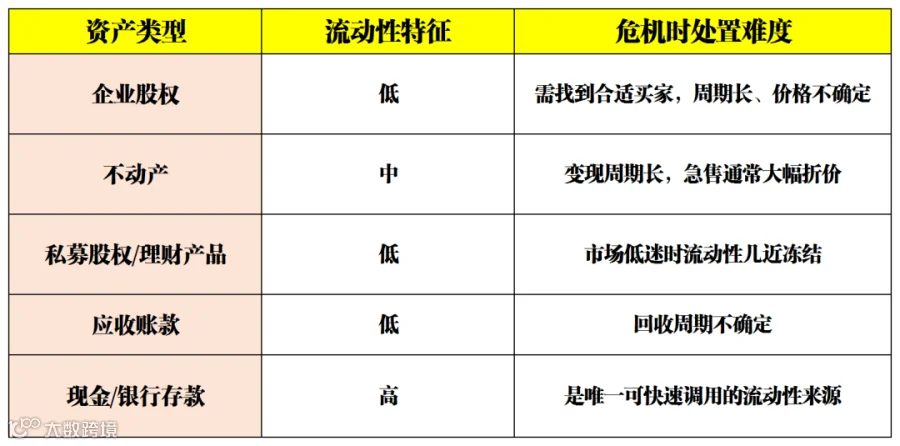
中小企业主的财富结构普遍呈现资产丰富但现金匮乏的特征。大量资产锁定在以下类别中:
当企业主突然需要大额现金(如偿还债务、支付员工工资、处理法律纠纷等)时,往往被迫以折价方式出售资产,造成财富的二次蒸发。
1.传承标的高度集中:财富主要体现为企业股权,缺乏流动性好的传承工具
2.代际公平难题:若多个子女中仅一人参与企业经营,股权传承可能导致家族内部分配不公
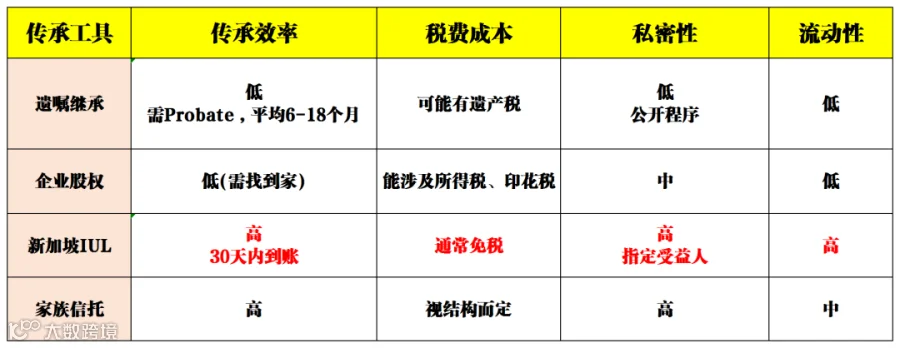
3.遗产税与赠与税风险(虽中国目前暂未开征,但政策不确定性长期存在):企业主若突然离世,企业股权过户可能触发高额税费,同时需经过漫长的遗嘱认证(Probate)程序
许多中小企业主在日常经营中未严格区分企业账户与个人账户,企业资金与家庭开支交叉使用。
根据相关判例,这种混同一旦发生债务纠纷,即成为债权人主张"穿透追偿"的强有力证据,使个人养老资产暴露在债务追索的敞口之下。
IUL是一种将终身寿险保障与指数挂钩投资收益相结合的复合型产品。保单的现金价值增长与特定股票市场指数(如标普500、纳斯达克等)挂钩,投保人可在获得终身身故保障的同时,分享全球资本市场长期向上的收益。
与直接投资股票或基金不同,IUL通过期权结构间接追踪指数,具有以下核心特征:
IUL的核心收益机制可以概括为下有保底、上有封顶:
指数实际表现               IUL账户实际收益
  ────           ─────────────────
   -15%         →      0%  (保底,不亏损本金)
    +5%         →      +5%  (正常计入)
   +20%         →      +9%  (触及上限封顶)
1.保底利率:通常为0%,即市场下跌时账户不产生负收益,本金得到保护
2.收益上限:通常在8%~12%之间(视具体产品和年份而定),超出上限部分的指数涨幅不计入
3.参与率:部分产品设有参与率,影响账户实际获得指数涨幅的比例
这一机制使IUL被称为稳中有进的产品,在有效控制下行风险的同时,允许投保人分享全球经济增长的长期红利。
标普500指数1994–2024年(30年)仅6个年份收益为负,年化收益率约9.9%
基于历史数据模拟,IUL指数账户5~30年区间的平均预期年化收益可达7%以上。
IUL产品最显著的优势之一是杠杆效率。同等保额下,IUL的保费通常仅为传统终身寿险的1/3至1/2。
若配置等额1000万美元终身寿险保额,传统产品年缴保费可能高达数十万美元,同等保障下IUL年缴保费可能仅需数百万美元,杠杆率可达10倍甚至更高。
2026年2月,新加坡宏利(Manulife Singapore)签发了一张3亿美元保额的IUL保单,刷新亚洲纪录。该保单仅需投入约3000万美元总保费,杠杆率超过10倍,展示了IUL产品在高净值传承规划中的强大效能。
IUL保单在经过一定年度(通常为第10个保单年后)后,允许投保人部分提取现金价值,且不降低保额。这一功能为企业在特定时期的资金周转提供了灵活的工具,同时不影响既定的身故保障额度。
新加坡是亚洲最大、最成熟的保险市场之一,受新加坡金融管理局(MAS)的严格监管。MAS对保险产品的透明度、保险公司偿付能力和销售合规性均有高标准要求,为投保人提供了强有力的消费者保护。
新加坡保险市场高度国际化,产品设计充分考虑了高净值客户的跨境需求:
1.产品设计成熟:新加坡IUL产品经过多年迭代,条款设计灵活,信息披露充分
2.支持多币种和跨境客户:以美元计价,支持远程投保,无须投保人必须亲临新加坡(部分产品)
3.国际评级保障:新加坡主要保险公司(如友邦AIA、永明金融Sun Life、宏利Manulife等)均具有较高的国际信用评级
新加坡友邦(AIA Singapore) 是亚洲友邦集团旗下旗舰子公司之一,在新加坡市场拥有深厚的经营历史和良好的品牌声誉。
新加坡友邦的IUL产品(如AIA Platinum Indexed Legacy系列)在市场上具有以下差异化优势:
1.产品灵活性高:保费缴付年期可选(趸交、3年、5年、10年等),满足不同现金流需求的客户
2.免体检额度高:健康状况良好的投保人,最高可享有400万美元免体检保额,大幅降低投保门槛
3.全球指数追踪:可挂钩标普500全球主流指数,实现真正意义上的全球资产配置
4.核保尺度宽松:相对内地和香港保险公司,新加坡IUL对部分非标准健康状况的核保更为友好
5.理赔效率高:新加坡保险市场以高效理赔著称,身故理赔通常在材料齐备后30天内完成支付
在新加坡法律框架下,人寿保险具备一定的资产保护功能:
1.债权人难以追索:保单现金价值和身故理赔金在特定条件下可免于债权人追索(需在债务发生前完成配置)
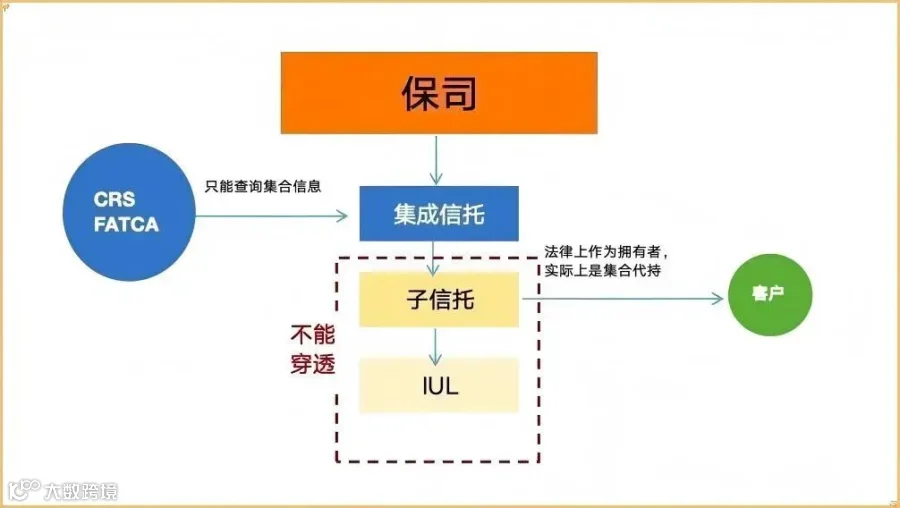
2.与信托架构结合:通过将IUL保单置入不可撤销信托(新加坡本地信托或BVI信托),可进一步强化资产隔离效果,使保单完全脱离个人名下,在债务追索或遗产纷争中受到法律保护
3.信息可控披露:在CRS框架下,信托架构的保单报送主体为信托而非个人,资产增值信息的披露范围更具可控性
中国大陆于2017年加入CRS框架,中国税务机关可获取居民在海外持有的金融账户信息。然而,人寿保险在CRS合规框架中具有特殊地位:
1.保险理赔金(非投资收益部分)在很多情况下不属于CRS信息交换的范畴
2.通过不可撤销信托持有保单,报送主体从个人变为信托,可在合规框架内实现信息的合理保护
3.配置新加坡IUL的核心目的并非逃避CRS申报,而是通过合法的司法管辖区差异,优化资产结构
重要提示: 合规是一切配置的前提。建议企业主在配置新加坡IUL前,咨询专业税务顾问,确保整体方案符合中国外汇管理政策和CRS申报要求。
内地对个人外汇购汇及跨境资金流动存在严格管制。配置新加坡IUL通常涉及保费缴纳(资金出境)和理赔/提取(资金入境)两个环节:
1.资金出境:每年5万美元的个人购汇额度是合规出境的主要通道之一;对于资金规模较大的企业主,可通过海外直接投资(ODI)等合规渠道实现更大规模的跨境配置
2.理赔金入境:身故理赔金作为境外保险赔付,回流内地在实操中相对宽松
3.现金提取:保单持有人部分提取现金价值时,需结合具体产品条款和当时的监管政策规划路径
相比其他传承工具,新加坡IUL在财富传承效率上具有显著优势:
IUL保单的身故理赔金通常在材料齐备后30天内支付给指定受益人,无需经过复杂的遗嘱认证程序,为继承人提供即时、足额的流动性支持。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!