有朋友问过我一个问题:
"如果手上有7万多美元,放在美元定存里,30年后大概能剩多少?"
我说,7万美元,如果按现在3%左右的定存利率滚下去,30年后大概18万美元出头。
他沉默了一会儿,说:"那如果我出了什么意外,这18万还在银行,我老婆和孩子也不一定知道账号在哪。"
这句话,让我想聊聊今天这篇文章的主角,指数型万能寿险(IUL)。
一、7万美元,为什么不只是"存钱"
很多人对"配置保险"有一种本能的抗拒感:觉得保险是发生不幸才能用到的东西,好好的钱存银行不就行了吗?
但如果你认真算一笔账,就会发现这个逻辑有个漏洞。
还是刚才那个例子。
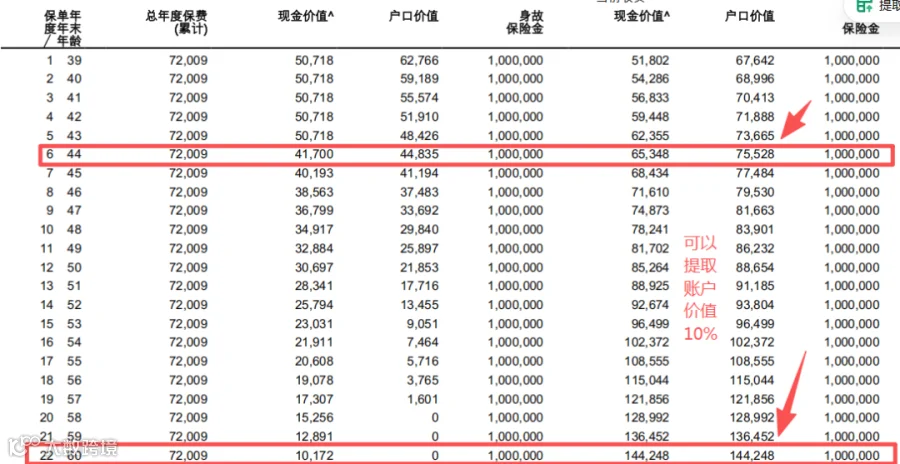
38岁男性,7万美元一次性投入,做一份新加坡百慕达的IUL(指数型万能寿险),同样放30年,到68岁时演示现金价值超过22万美元。
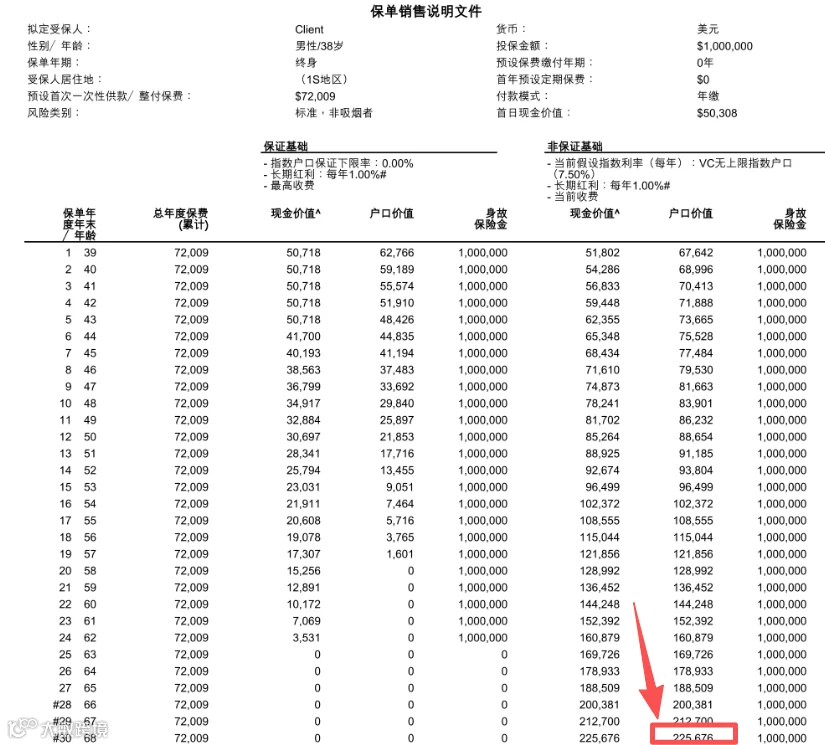
拉长来看,到78岁时演示的年化退保收益率约4.30%,而这笔钱背后还对应着100万美元的身故保障。
也就是说,活着的时候钱在持续增长;不在了的话,家人立刻拿到100万美元赔付。
这不是银行存款能做到的事。
二、IUL到底是什么逻辑?
很多人对IUL的第一反应是"这个我不懂,太复杂了"。
其实拆开来,逻辑并不难理解:它本质上是一个有下限保护的指数挂钩账户。
以这份新加坡百慕达注册的IUL为例,提供了四个指数账户。

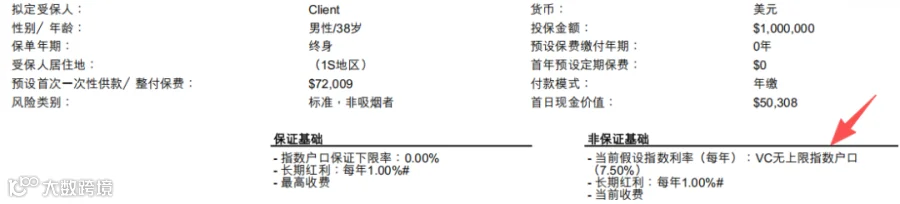
这份演示方案全仓配置了VC无上限账户。
理由很直接:在标普500历史长期表现稳健的前提下,这个账户没有收益上限,而下行最多归零,风险收益比相对清晰。
三、案例演示
分享一组实际测算参考数据(收益不保本,只做参考):
38岁男士,一次性投入72009 美元,资金全部放进 VC 无上限指数账户。
前几年因为有退保费用(第1年每千元投保金额$16.97的退保费率),早期提前退保会亏损,这是IUL的核心特点,它是长期配置工具,不是短期理财产品。
到第15年之后退保,就没有任何退保费用,流动性相对自由。
从第6年起,每年还可以免退保费提取户口价值的10%。
四、那笔100万,是怎么到家人手里的?
这才是很多人真正关心的问题。
保险赔付的方式,跟银行账户继承完全不同:
银行账户里的钱,要走继承程序,有的需要公证,有的要打官司,有的在清偿债务之后才能分配。人走了之后,家人能不能顺利拿到,取决于当时的法律流程和家庭情况。
保单的身故理赔金,直接支付给你指定的受益人。不走遗产分配,不需要公证,不受债权人追索,一般在提交材料后数周内完成给付。
100万美元直接到账,不打折扣。
对于家庭收入主要依靠一人支撑的企业主或高收入人群而言,这100万不是"有更好"的附带保障,而是真实意义上的家庭财务安全网。
五、有一笔钱,应该怎么想这件事?
换个思路,带你搞懂 IUL 怎么配置更合适。
手里的资产大致能分成两大类:一类博收益,一类求安稳。
股票、基金、买房都属于博取收益的资产,涨跌起伏大,行情好赚得多,行情差也可能大幅缩水。存款、债券主打稳健安全,但收益偏低,很难跑赢物价上涨。
更重要的是,这笔钱背后的寿险杠杆,是银行存款永远无法提供的。
用一句话来说:这不是"买保险",而是用一笔钱同时解决三件事,美元资产增值、身故保障、以及未来的定向传承。
写在最后
每一张保单,背后都是实实在在的人,经过深思熟虑做出的选择。
这位先生38岁,正值年富力强、事业稳步上升的年纪,身上扛着一家人的生活重担。拿出7万美元配置保单,是他想明白了一件事:
倘若哪天意外来临、自己不在了,家里亲人不用面对资产无处查找、手足无措的窘境。
守护家人这份底气,多用心筹备都值得。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!