长期以来,新加坡的指数型万能寿险(IUL)市场由友邦(AIA)、宏利(Manulife)和汇丰(HSBC)等国际巨头主导。
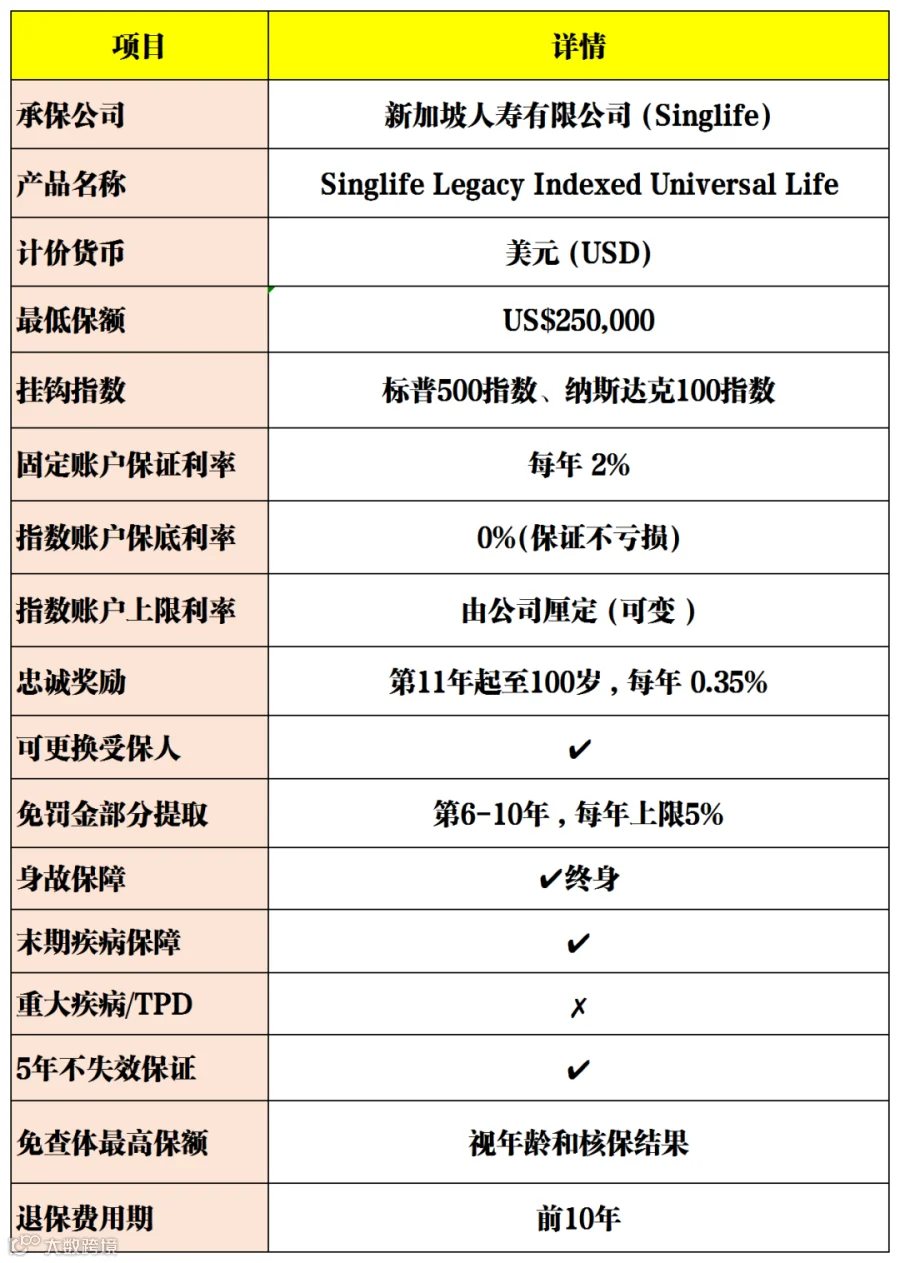
新加坡本土金融科技保险领跑者Singlife(新加坡人寿) 正式推出其首款IUL产品: Singlife Legacy Indexed Universal Life 。 这款产品以最低25万美元保额的门槛,成为当前新加坡市场上最容易上车的IUL产品之一 。
同时,它挂钩标普500指数和纳斯达克100指数两大美股核心指数,为内地高净值人士和企业主提供了一个灵活、低门槛的离岸财富传承新选项。
IUL的核心价值 :一份美元保单,同时实现身故保障+指数增长潜力+资产隔离+财富传承四位一体。
Singlife(新加坡人寿有限公司)是新加坡 领先的本土金融服务集团 ,也是新加坡 自1970年以来首家获得MAS(新加坡金融管理局)颁发寿险牌照的本土保险公司 。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
2017年获MAS寿险牌照,2020年与Aviva新加坡合并
|
Singlife以数字化创新和高性价比产品著称,其IUL产品的推出标志着这家本土新锐正式进军高端财富传承市场。
Singlife Legacy IUL 七大核心亮点
固定账户确保财富不缩水;指数账户让财富跟随美股核心指数成长。
与市场上多数仅挂钩单一指数(标普500)的IUL不同,Singlife Legacy IUL提供 两大国际指数 选择:
策略提示 :保守型客户可分配更多保费至固定账户或标普500指数账户;进取型客户可增加纳斯达克100指数账户的配置比例。
这意味着更多内地中高净值家庭可以以较低成本配置新加坡IUL,享受离岸资产保护和美元资产增值。
从第11个保单年度起至受保人100岁 ,固定账户和指数账户均可获得每年额外0.35%的忠诚奖励利率,加速财富积累。
|
|
|
|
|
第6至第10个保单年度,每年最高提取账户价值的5% ,免罚金
|
|
|
首个保单周年日后可调整固定/指数账户分配比例,每两次之间至少间隔1年
|
|
|
|
|
|
|
无论市场表现如何,只要满足以下条件保单在前5年内保证不会失效:
|
|
|
|
|
用新加坡保单实现 资产隔离 ,防范企业经营风险波及家庭资产
|
|
|
|
|
|
|
|
|
挂钩标普500和纳斯达克100,分享美国经济增长红利
|
|
|
|
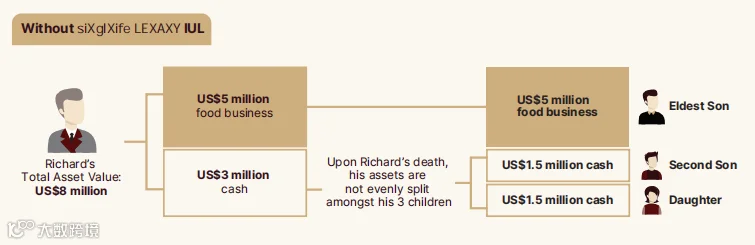
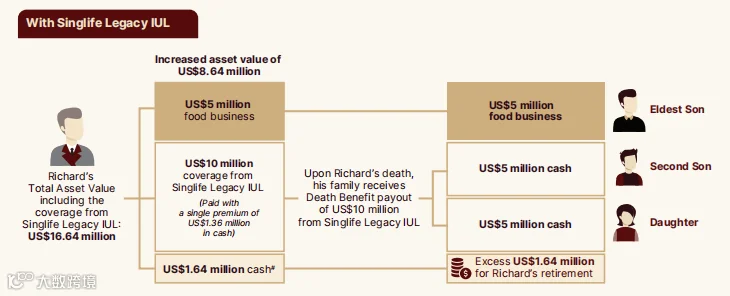
假设Richard先生,50岁,一次性缴付保费136万美元 ,投保Singlife Legacy IUL,保额达 1,000万美元 。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
1,360万美元资产隔离保护 + 1,000万美元免税传承
|
-
免税赔付 :身故保险金免所得税、免遗产税(新加坡)
1.长期承诺:IUL是长期保险产品,前10年内退保将产生较高的退保费用,退保价值可能为零或低于已缴总保费。
2.指数上限可变:指数账户的上限利率由Singlife厘定,无保证可能随市场环境变化而调整。
3.多重费用:保单会扣除保费费用、保单管理费、保险成本(COI)等多项费用,实际回报受费用影响。
4.不保项目:本产品不涵盖TPD(完全永久残疾)、重大疾病(CI)及早期重大疾病保障。
5.美元风险:以美元计价,保单价值和保费存在汇率波动风险。
6.全面核保:所有申请人需经过完整核保流程,并非所有人都能被承保。
Singlife Legacy IUL的推出,为新加坡IUL市场注入了新的活力。
对于正在寻求离岸美元资产配置、家族财富传承、资产隔离保护的内地高净值人士而言,Singlife Legacy IUL是一个值得认真考察的新选项。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。如涉版权问题,请后台留言删除,谢谢!