01
两份文件,六个电话
5月22号,证监会对老虎、富途、长桥立案调查。
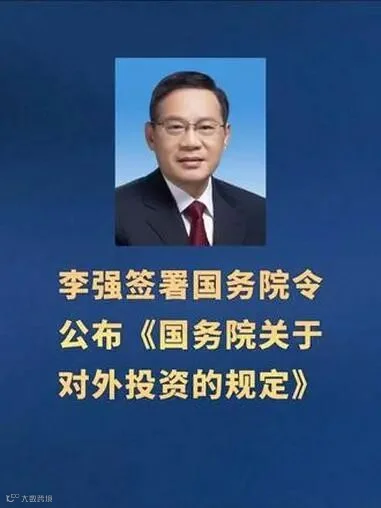
6月1号,国WU院公布了《对外投资规定》,7月1号执行。
就这十天,我接了六个电话。
全是同一类人:手里握着香港保单,保费还在交着,问我一件事,这算不算"个人对外投资"。
有个客户,十几份保单,最大的交了七八年保费。
电话里问我:‘’如果以后继续用5万美元额度交保费,会不会有问题?‘’
他停了一下。
又补了一句。
"我现在最担心的,不是收益率。"
"这些保单,算不算对外投资?"
坦白讲,这不是他一个人的事。
过去十几年,大批内地客户跑去香港买保险——储蓄险、分红险、年金险。很多人保费还在持续交着。
现在,游戏规则可能真的要变了。
02
问题从"钱怎么出去的"变成了"投资合不合法"
过去你用5万额度交保费,能不能?
能。
过去这种行为被追究,定性通常是"违反外汇管理规定"。
管的是钱出去的路径。
但新规不一样。
《对外投资规定》白纸黑字写了:居民个人被纳入对外投资主体范围。
更要命的是后面这句——"中国境内居民个人等对外投资具体管理办法,由国WU院投资主管部门、商务主管部门制定。"
明白什么意思吗?
实施细则还没出来。
但制度空间,已经留好了。
未来对某些境外资产来说,问题可能不再是"钱怎么出去的",而是"这项投资本身,合不合法"。
新规还写了一句:违法开展的对外投资,可以责令改正、处置资产、没收违法所得。
这已经不是罚点钱的事了。
03
保险不是问题,问题是"什么性质的保险"
很多人觉得,保险就是保险嘛。
但在监管眼里,可能根本不是这样。
中国的跨境资金管理,一直有个基本划分。
i.经常项目。
ii.资本项目。
留学、旅游、医疗——经常项目。
金融投资、股权、不动产、资产配置——资本项目。
医疗险、重疾险、定期寿险。
解决的是风险保障。
储蓄险、分红险、年金险、万能寿险。
干的是长期资产配置。
现金价值积累+美元资产+财富传承。
你想想,过去十几年内地客户去香港买保险,买来干嘛的?
多数人图的,不是保障,是资产配置。
如果未来实施细则延续这个逻辑,那些投资属性明显的保单,进监管视野的可能性,远大于纯保障型。
不是我猜的。
是监管逻辑推出来的。
还有一个更要命的问题。
你的保费,交完了没有?
香港保单的缴费周期长得吓人。5年、10年、15年,甚至20年。
大量客户至今还在交。
完全缴完的,问题简单,历史形成的资产是一回事。
但没交完的——未来每一笔保费,算不算新的境外投资?要审批吗?要备案吗?
没人知道答案。
但有一件事是确定的:存量资产是存量资产,增量资金是增量资金。
后者,监管一定盯得更紧。
还有CRS。

过去很多人觉得:钱出去了,事就完了。
CRS出来以后,逻辑已经变了。
CRS解决的是:监管能不能看见你在海外的资产。
《对外投资规定》解决的是另一个问题:看见了以后,按什么标准评价。
很多境外保单背后的资金路径不太经得起看,个人额度、多人拆分、第三方换汇、境外账户倒账。
过去这些事主要面对外汇管理。
但如果个人对外投资进了统一监管框架,问的问题就变了。
这笔资产是什么?怎么形成的?符不符合规则?
CRS交换回来的信息,过去最坏的结果是补税。
现在呢?
04
真正拉开差距的,不是收益率
说实话,新规今天具体管了什么,不是关键。
关键是它第一次给居民个人境外投资,搭了一套统一监管框架。
这对不同的人,意味着完全不同的东西。
对有些人来说,未来最重要的本事,不再是找到高收益产品。
而是解释清楚:资产怎么来的。资金怎么出去的。跨境路径是什么。
对另一些人呢?
他们的境外投资本来就建立在境外工作、境外经营、境外收入的基础上。合法合规,清清爽爽。
过去这些差异不明显。未来,差距会越来越大。
因为当监管开始盯着"资产是怎么形成的",资产放在哪里,已经不那么重要了。
资产是怎么形成的,才是。
这就是新规留下来的最大悬念。
也是手里握着十几份香港保单的人,现在最该认真想清楚的一件事。
如果你手里有香港保单,对政策走向心里没底,或者想搞清楚自己的配置在新规下有什么风险,可在本公众号后台私信留言,我会完整为你解答。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!