对于跨境家庭和高净值人群来说,境外资产配置早已不是陌生话题,而在成熟的财富管理体系中,保险也早已跳出单纯的风险保障范畴,成为兼具法律税务防御、资产隔离的金融工具。
其中,IUL(指数型万能险)和VUL(变额万能险)是境外资产配置中最核心的两类工具,二者都是“带寿险结构的长期资产账户”,但选择哪一个,直接决定了资产的波动体验和现金流管理效果。
很多高净值企业主的核心痛点,从来不是“如何赚更多钱”,而是如何让家庭资产与企业经营风险脱钩——当市场波动、企业资金周转遇阻时,能否有一笔“稳得住”的资产,不添乱、不缩水?
2025年3月香港监管机构为专业投资者销售IUL产品建立清晰监管框架后,这类高阶财富管理工具正式进入规范化时代,IUL和VUL的选择也成为了境外资产配置的关键胜负手。
今天就用最通俗的语言,讲清楚IUL和VUL的核心差异、适配场景,帮你选对适合自己的境外资产配置工具。
如果把资产增值比作开车,IUL就是开着自动挡走平稳的高速路,不求飙车速度,但求一路平顺,核心是用“计息规则+期权预算”平滑收益曲线,主打一个安全增值、波动可控。
多数IUL并不会直接买入标普500这类指数成分股,保险公司会把大部分保费投入稳健的固定收益资产,用这部分收益的一部分,去购买挂钩指数的看涨期权组合。
简单说,就是用“稳赚的钱”去博指数上涨的收益,既不放弃市场上行的机会,又能规避直接投资的高风险。
IUL有一个核心的0%计息底线:哪怕挂钩的指数暴跌,保单当期的计息利率也会锁定为0%,不会出现负收益。
这就意味着,市场下行时你的资产不会因为指数下跌而产生利息亏损,牢牢守住了资产增值的基本盘。
传统IUL会设置封顶利率(比如10%),哪怕指数涨了20%,你最多也只能按10%计息。而现在香港、新加坡的部分保险公司,通过波动率控制技术取消了收益上限,让投资者能捕捉更完整的长期市场上行潜力,兼顾稳健与收益空间。
IUL最适合把它当作家庭资产“安全增值中坚力量”的人群,尤其是企业经营现金流本身就处于高波动状态的企业主。
市场下行时,它不会让家庭资产池雪上加霜;市场上行时,又能分享指数红利,避免因市场情绪或下行做出错误的资产决策,给家庭财富加上一层“稳定器”。
如果说IUL是平稳的自动挡,那VUL就是手动挡的跑车,主打市场直通、高增长效率,是更纯粹的投资驱动工具,适合能驾驭波动、追求长期极致复利的人群。
VUL的现金价值会直接跟随子账户(基金组合)的净值涨跌,相当于在寿险的法律结构下,拥有了一个全球资产配置的账户。
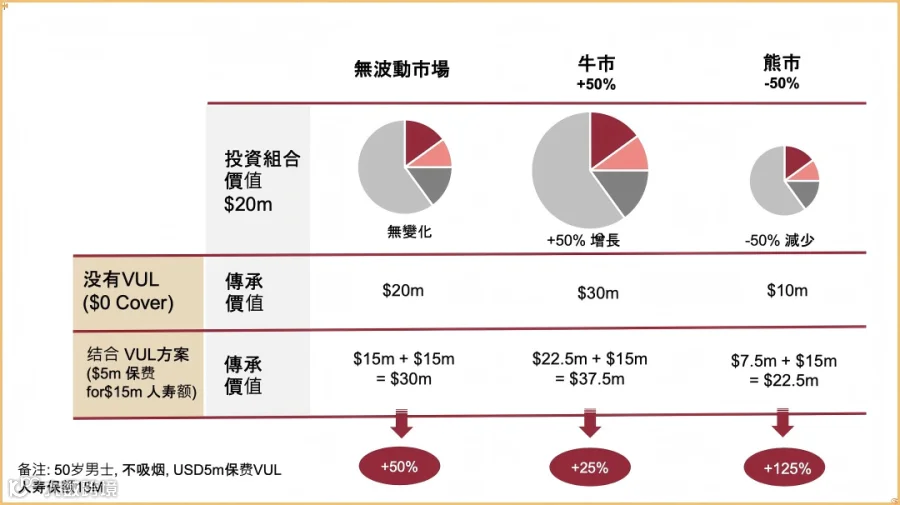
它没有IUL的0%计息底线,市场涨了,你的资产跟着赚;市场跌了,资产也会随之下浮,但同时也没有收益封顶,上不封顶的收益空间是它的核心吸引力。
VUL的产品结构比IUL简单得多,最直观的优势就是回本期极短。以瑞信旗下的Swisslife VUL产品为例,断保持平年(回本)仅需4年,而IUL的回本期通常在8-11年,对于希望快速收回成本、追求资金使用效率的人群来说,VUL的优势十分明显。
VUL适合本身拥有持续的投资管理能力,或者有家族办公室、专业投资顾问支持的高净值家庭。
把它当作一个“可管理的长期投资账户”,用对市场波动的驾驭能力,换取更极致的资本增值效率,是家庭资产中追求“高收益板块”的最佳选择之一。
很多人纠结选IUL还是VUL,本质是纠结“稳健”和“效率”的平衡。我们以主流产品回测数据为基础(43岁女性,50万美元保费示例),把二者的核心金融指标做了清晰对比,一眼看懂差异:
从指标能明显看出:IUL胜在杠杆更高、波动更小,VUL赢在回本更快、收益上限更高,没有绝对的优劣,只有是否适配。
对于高净值人群来说,选择IUL和VUL,绝不能只看表面的收益和利率,合同条款背后的“损耗”和“活化”规则,直接决定了保单的实际价值,这3个隐性结构一定要看清:
保险成本不是单纯的“开支”,而是购买寿险杠杆的对价。对于IUL来说,有一个核心逻辑:保单现金价值越高,风险保额越低,保险成本的压力就越小。简单说,你的资产增值越多,后续需要付出的保险成本就越划算,形成正向循环。
IUL和VUL大多支持保单贷款,这也是这类工具的核心灵活之处。比如当你的保单计息利率是7%,而银行的贷款利率只有5%时,就可以通过保单贷款提取流动性,用于企业资金周转,同时保单内的资产还能继续按7%计息,利用利率差实现“一边用钱,一边赚息”的二次套利。
无论是IUL还是VUL,都属于万能险结构,现金价值能否覆盖保险成本,是保单的生命线。
一定要让专业机构做极端情况的压力测试,比如IUL连续5年0%计息、VUL遭遇市场连续大跌时,保单的现金价值是否足够覆盖后续的保险成本?是否需要额外追加保费防止保单失效?提前预判,才能避免财富工具变成“负担”。
纠结选IUL还是VUL?先问自己这6个核心问题,答案自然就出来了,这也是企业主投保前的必做功课:
1.期限匹配:这笔钱是10年以上的家族传承资金,还是3-5年的企业周转资金?(短期资金绝对不适合装入这类长期资产结构)
2.总费用穿透:除了保单本身的管理费,VUL的子账户基金费用率是多少?所有费用加总后,实际收益空间有多大?
3.可变项确认:IUL的封顶利率、参与率未来是否可以调整?保险公司的历史调整记录如何?是否有明确的调整规则?
4.极端压力测试:连续5年0%计息(IUL)/市场大跌(VUL)时,保单是否需要额外追加保费?追加多少?
5.流动性规则:保单贷款利率是否有保证?提领资金后,剩余资产是否还能正常计息?提领是否有手续费和限制?
6.身份合规:跨境配置时,自己的税务居民身份、受益人安排是否完成了法律前置确认?是否符合当地的税务和监管规则?
IUL和VUL,从来都不是简单的“收益型产品”,而是带有法律结构的长期资产账户,它们的核心价值,不仅在于资产增值,更在于寿险结构带来的资产隔离、税务递延、受益人定向安排等附加价值。
如果你最担心的是企业现金流紧缩时,家庭资产雪上加霜,想要一笔“稳得住、不添乱”的核心资产,那IUL就是你的最优解;
如果你更在意长期增长效率与资产配置透明度,并且自身有能力驾驭市场波动,或有专业团队做投资支持,那VUL会是你资产增值的“加速器”。
境外资产配置的核心,从来不是选“收益最高”的工具,而是选“最适配自己风险承受能力、家庭财富目标”的工具。
选对了,保险就是家庭财富的“压舱石”;选错了,再优质的工具也可能变成财富的“绊脚石”。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!