


上周有个老客户找到我。
他2022年在新加坡买了张IUL,保费16万美元/年。今年是他第4个续保年度。
2026年1月1日新规生效后,他第一次感受到了"麻烦"。
"蔡老师,今年续保我老公被外管局叫去问话了,说我这笔跨境汇款'用途存疑'。我老公解释了半天,说是我们自己的境外保险续费,最后还是补了一份'保险合同+保费通知单'才放行。"
这就是2026年跨境汇款新规落地后,最真实的续保场景。
2026年1月1日,《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法》正式生效。单笔5000元人民币或外币等值1000美元以上的跨境汇款,进入强身份核查时代。
这意味着几乎所有的IUL保费续缴,都会触发银行的身份核查。
而我手上另一个数据也很有意思。
2026年6月9日,新加坡interestguru.sg发布了一份Singlife Legacy IUL的专项测评。
Singlife是新加坡本土险企(不是外资),它的Legacy IUL定位"市场低迷保护机制+灵活保费缴纳"。这两点,恰恰是2026年内地客户续保时最关心的两个问题。
我把这两件事放一起看,发现了一个明显的趋势。
"新规之下,越来越多客户开始重新评估:续保的钱怎么出去?还要不要继续买外资IUL?新加坡本土IUL值不值得选?"
今天这篇文章,就把这三件事一起讲透。
-01-
2026年新规到底改了什么?
先把规则讲清楚。
政策原文:《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法》
发布机关:中国人民银行联合多部门
生效时间:2026年1月1日
核心条款:

几个关键澄清:
对IUL客户来说,新规的核心影响是:
以前"灰色申报"(写"因私旅游"实际是"保险保费")的路子,越来越走不通了。
未来跨境汇款的趋势是:
-
 用途必须真实;
-
 材料必须齐全;
-
 申报必须规范。
这是合规方向的大势所趋。
-02-
续保保费,怎么出去?4条合规路径的"新规适配度"
我帮客户做IUL续保方案这么多年,最常被问的就是"保费怎么出去"。
新规之下,我重新梳理了4条路径的"适配度"。
路径1:直系亲属额度叠加(最稳定)
操作:本人5万美元 + 配偶/父母/子女额度叠加
新规适配度:⭐⭐⭐⭐⭐
优势:
-
 符合5万美元便利化额度
-
 银行有成熟的审核流程
-
 亲属关系证明齐全后,几乎都能通过
注意:
- 购汇用途不能写"境外保险"
-
建议写"因私旅游/因私留学/因私就医"等合规用途 -
实际是保险缴费,但不要让银行知道,因为"境外保险投资"属于"资本项目项下",不在5万美元便利化额度范围内
这条路在新规之后,依然是主力方案,但要做得更细致。
路径2:信用卡支付(受限严重)
操作:Visa/MasterCard在保险公司终端刷卡
新规适配度:⭐⭐
新规之后的变化:
 新规是管"跨境汇款",对信用卡支付影响不大
-
 但信用卡支付不接受所有保司,且通常只接受首期保费
-
 续保场景下,这条路基本走不通
路径3:境外收入直付(新规后合规度提升)
操作:客户在境外有合法收入(工资、经营所得、租金等),直接从境外账户扣款
新规适配度:⭐⭐⭐⭐
新规之后的变化:
-
 2026年新规强化了对"资金来源"审查,但对"已经在境外的资金"反而更友好
-
 如在境外有合法收入+完税证明,从境外账户直接付保费是最干净的路径
这是2026年新规之下,我最推荐给"已有境外身份/工作/家办"客户的方案。
路径4:跨境支付通(小额补充)
操作:工、农、中、建等11家银行APP直接汇款
新规适配度:⭐⭐
新规之后的变化:
-
 新规的"1000美元核查门槛"实际上也覆盖跨境支付通
 单笔限额1万元人民币、每日累计5万元,IUL保费动辄几十万美元,这条路完全不够用
这条路只能作为极小额的补充,比如应付小额的医疗费、生活费。
实操建议:
 没有境外身份的内地客户:主用"直系亲属额度叠加",注意"用途申报"的合规性
 有境外身份/工作/家办的客户:优先用"境外收入直付",更干净、风险更低
 大额保单(100万美元以上):建议两个方案组合使用,降低单一通道的合规压力
-03-
Singlife Legacy IUL:新加坡本土IUL,值不值得选?
讲完"保费怎么出去",讲讲"保单本身选哪家"。
2026年6月9日,interestguru.sg发布Singlife Legacy IUL专项测评。 我把测评报告和产品册交叉看了一遍,给大家拆解一下。

1. Singlife是谁?
Singlife(新加坡人寿)是真正的新加坡本地品牌。
这个身份很重要
 外资保司:友邦、宏利、永明、全美等签发的IUL,保单架构通常关联到百慕大、BVI等离岸地区;
 Singlife:签发的IUL,保单架构完全在新加坡境内。
对内地客户来说,差异在哪?
1. 沟通成本:Singlife是新加坡本地品牌,中文服务、本地核保团队更完善;
2. 合规成本:Singlife保单在新加坡监管体系内,没有离岸架构的额外合规要求;
3. 续保稳定性:Singlife的续保通道相对简单,不需要通过中间信托公司。
2. 产品结构

3. 三个核心卖点
卖点1:市场低迷保护机制
"指数账户0%保底率:直接保障市场下跌时账户价值不会因指数负收益出现下滑"
如果标普500跌了,你的账户收益是0%,不会跟着亏。
这是IUL的共性设计。
卖点2:前5年无失效保证
"只要累计实缴保费(扣除支取金额、欠付保费后)不低于无失效保证保费,且未变更被保险人,保单前5年不会失效"
只要你前5年按时交保费,保单不会因为账户价值不够扣而被强制终止。
5年保证在新加坡IUL里属于中上水平,但比很多"只有2-3年保证"的产品要厚道。
卖点3:保费缴纳灵活性
"可在被保险人100岁生日对应的保单周年日前任意时间缴纳保费,可暂停或停止缴纳保费"
不想交的时候可以不交,保单不会因为一两个月没交保费就失效。
4. Singlife vs 外资IUL的差异化

5. 缺点也很明显
不能只讲优点,缺点也要说:
1. 封顶率不固定
Singlife产品册明确写:"封顶率由Singlife设定,可调整,不保证固定。" 这一点和宏利/友邦的固定封顶率相比,客户要承担"封顶率下调"的风险。
2. 指数选项少
只有标普500和纳斯达克100两个选项,没有永明、全美那种"多资产指数+乘数"的设计。

3. 不含重疾/全残保障
Singlife Legacy IUL只提供终身死亡 + 终末期疾病保障。如果需要重疾/全残,必须单独配置。
4. 前6年支取有费用
"前6年支取会收取费用"
对"5年内可能退保"的客户不友好。 这跟IUL长期持有的产品定位一致,但也限制了流动性。
-04-
新规+本土IUL的组合机会
讲完两个主题,我把它们交叉看。
2026年新规之下,续保痛点 + 内地客户的合规焦虑,这正是Singlife Legacy IUL的差异化机会。
为什么这么说?
1. 续保合规路径更短
外资IUL的续保路径:(一般针对信托账户持有IUL保单)
内地客户 → 银行跨境汇款 → 信托/公司账户 → 外资保司新加坡总部 → 续保成功
Singlife IUL的续保路径:
内地客户 → 银行跨境汇款 → Singlife新加坡账户(直接)→ 续保成功
路径短,意味着合规审查点少。
新规之下,审查点越少,风险越低。
2. 没有离岸架构的额外合规要求
外资IUL(特别是百慕大架构的)涉及BVI公司/信托的设立和维护。这些架构本身每年要年审、报税、续费。
Singlife保单没有这些,内地客户只需要直接持有Singlife保单。
新规之下,"离岸架构"的信息交换也是CRS审查的重点。Singlife保单的"境内架构"反而更干净。
3. 中文服务和本地核保
Singlife有专门的中文核保团队和客服团队。外资保司虽然也有中文服务,但核保团队和客服团队常常在百慕大、BVI或香港,沟通成本高。
4. 暂停缴费的灵活性
Singlife允许在100岁前任意时间缴纳保费,可暂停或停止缴纳保费。
这一点在新规之下特别有价值,如果某一年续保时遇到"用途审查严"的情况:
这个"暂停"机制,是Singlife在2026年新规下的"杀手锏"。
-05-
给客户的三条建议
建议1:现有保单,先做"续保合规度体检"
如果你手上已经有IUL保单,2026年新规之后,建议做一次"续保合规度体检":
这4项有任何一项不清晰,建议先暂停续保,做完合规梳理再续。
建议2:未来加保,"本土IUL+境外IUL"组合配置
如果你想加保或新配置IUL,2026年新规之下,建议做组合配置:
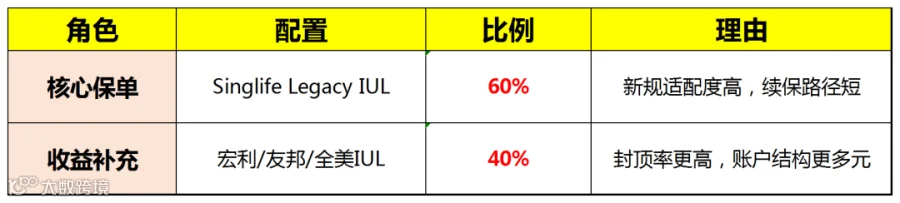
这种组合的好处:
 续保时,分散合规压力:两个保单不要同时续,错开时间续;
 收益上,长期看能取到平均水平:本土IUL的稳定性 + 外资IUL的上限;
 合规上:不把所有鸡蛋放在一个篮子里。
建议3:找"懂新规+懂本土IUL"的顾问
2026年新规之下,保险顾问的"专业门槛"提高了很多。
你需要的不只是一个"会卖IUL"的销售,而是一个能同时回答这三个问题的人:
找顾问的本质,是找一个"能帮你解决全链路问题"的人。
写在最后
回到开头那位老客户的故事。
他2022年买了外资IUL,今年续保时老公被外管局约谈。他问我:"蔡老师,我这种情况还要不要继续?要不要换本土IUL?"
我给他的答案是:不用换,但要调整方案。
调整方案的核心是三个动作:
这3件事,2026年新规之后,每个IUL客户都要做。
做得好,你的IUL配置在新规之下依然稳健。 做得不好,未来10年续保都可能面临"被外管局关注"的风险。
新规是约束,也是机会。
约束的是不合规的人,机会留给提前规划的人。