


在保险和投资的交叉领域,有一款产品常常被业务员吹成完美理财工具,它既有终身寿险的保障,又能挂钩股市赚收益,还号称股市涨我赚,跌我不赔。
它就是IUL指数型万能寿险,源自美国,近几年逐渐走进国内投资者的视野。但真相真的像宣传的那么美好吗?
其实IUL更像一把“双刃剑”:既有让人心动的优势,也有容易被忽视的坑。今天就用大白话,把IUL的来龙去脉、核心特点、隐藏真相一次性讲透,帮你判断它到底适合不适合自己。

01
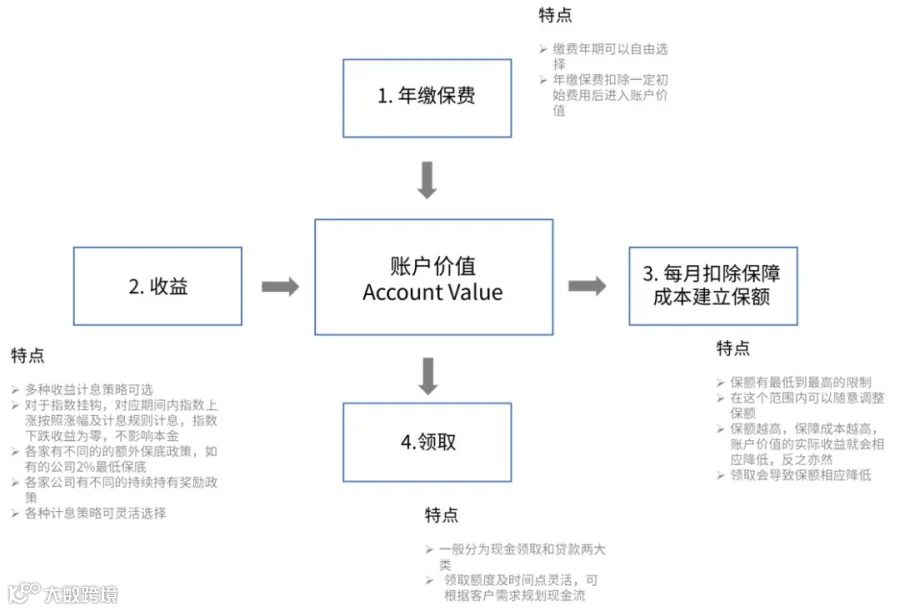
很多人一听到指数型万能寿险就头大,觉得是复杂的金融产品,其实拆解开来很简单——IUL本质是一款“保障+储蓄”二合一的终身寿险,核心就是一份保费,两种用途:
1. 一部分保费用来买终身寿险保障:只要投保人去世,保险公司就会给受益人赔付一笔身故金,相当于给家人留了一笔兜底钱;
2. 另一部分保费进入个人账户,形成现金价值:这部分钱不会闲置,会挂钩股票指数(比如标普500)去增值,同时还能随时提款、借款,兼顾财富积累和灵活支配。
而它最吸引人的股市涨我赚,跌我不赔,其实是对“现金价值增值规则”的简化描述——不是真的能跟着股市无限赚钱,也不是完全没有隐性成本,这点我们后面慢慢说。
02
IUL能被追捧,核心是它的七大特点,每一个都戳中了不同人群的需求:
1. 身故赔付:终身兜底,给家人一份安心
作为终身寿险,IUL最基础的功能就是身故保障——只要保单有效,无论投保人什么时候去世,受益人都能拿到一笔赔付金。和定期寿险不同,它没有保障期限限制,理论上每个投保人最终都能拿到这份赔偿,适合想给家人留传承资产的人。
2. 累积现金价值:相当于“自带储蓄账户”
投入IUL的保费,扣除保障成本后,剩下的钱都会进入现金价值账户,本金和产生的收益都归投保人所有。
未来不管是孩子上学、自己养老,还是临时需要周转,都能随时从这个账户里提款或借款,比普通寿险多了一份“财富灵活支配”的可能。
3. 挂钩指数,但有“封顶+保底”:稳赚不亏是真的,但赚多少有限
这是IUL最核心的亮点,也是“跌我不赔”的关键。
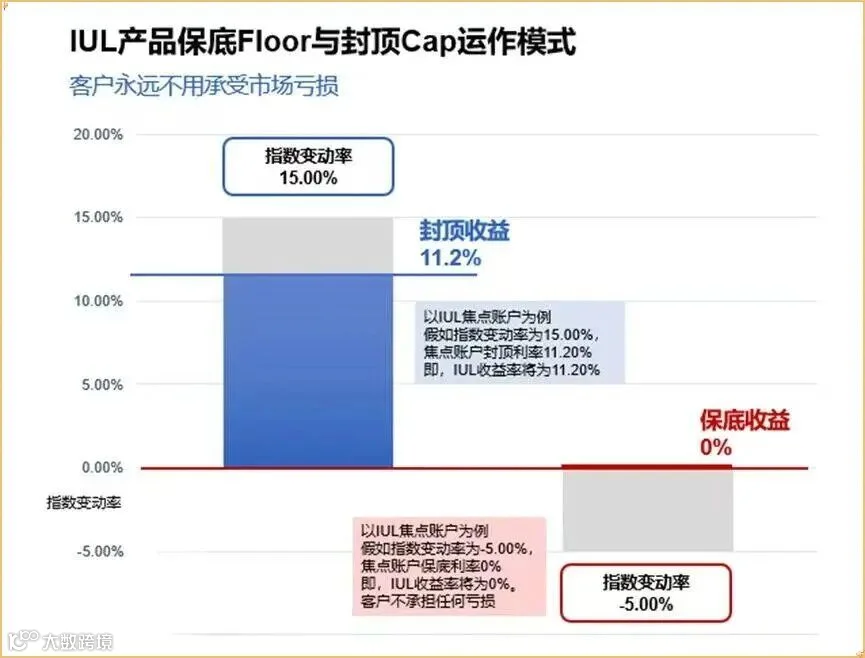
举个简单的例子:假设某款IUL约定“封顶收益10%、保底收益0%”,那么:
如果当年挂钩的指数涨了12%,你最多只能拿到10%的收益(受封顶限制);如果当年指数跌了5%,你的现金价值也不会亏,依然能拿到0%的保底收益,本金不会受损。
这种规则,完美平衡了风险和收益,适合不想承担股市亏损、又想享受一定增值的人。
4. 年度重置:每年“归零重算”,收益复利累积
IUL的收益计算采用“年度重置”模式——每年都会以“当年年初的现金价值”为基数,重新计算当年的收益。上一年赚的收益,会自动加入下一年的本金一起增值,实现“复利滚动”,长期下来财富积累效果会更明显。
5. 延迟纳税:合法优化税务,少交一笔钱
这是IUL的“税务优势”,也是很多人选择它的重要原因:
现金价值里的本金,随时取出来都不用交税;
现金价值产生的收益,如果直接取出来,需要缴纳普通收入税;但如果通过“保单借款”的方式取出来,就能合法避税,相当于延迟纳税,优化个人税务规划。

6. 无年龄限制:老人小孩都能买,但要注意退保罚金
IUL没有严格的年龄门槛——既可以给孩子买(能配置有限保额),也能给年长者买,覆盖人群很广。
7. 可借款功能:灵活周转,但有利息成本
IUL支持从保单现金价值里借款,既能规避收益纳税,又能快速拿到资金周转,灵活性很强。
但要注意:借款需要支付利息,而且如果借款金额过高、长期不还,会压缩后续的现金价值和收益空间,不是“免费借钱”。
03
很多业务员只吹IUL的优势,却绝口不提背后的隐性成本和限制。这三大真相,一定要提前知道,避免踩坑:
真相1:保障成本不低,“净收益”才是你真正能拿到的钱
IUL本质是终身寿险,所以你交的保费,除了要扣“保障费用”(用来支付身故赔付的成本),还要扣除保险公司的运营成本、对冲市场波动的成本。这些费用都会从现金价值里扣除,所以你看到的“投资收益率”,并不是最终到手的“净收益”。
举个例子:某款IUL宣传的指数收益是8%,但扣除各项费用后,你实际能拿到的净收益可能只有5%-6%,一定要提前算清楚。
真相2:Wash Loan不是“免费午餐”,优势在税务不在收益
很多IUL产品(尤其是美国IUL)有两种贷款方式,其中一种是Wash Loan(冲洗贷款),业务员可能会说“能抵消利息,相当于免费借钱”。但实际情况是,虽然有额外的收益回补,但很难完全对冲贷款利息和其他费用,并不是真的“免费”。
不过Wash Loan的核心优势在于“税务优化”——贷款取出的钱不算应税收入,能帮你合法避税,适合有税务规划需求的人,而不是单纯为了“免费借钱”。
真相3:收益有上限,别指望“无限赚钱”
IUL的“股市涨我赚”是有前提的:要么有“封顶收益”(比如最多赚10%),要么有“市场参与率”(比如只享受指数涨幅的80%),这两种规则都会限制收益上限。
所以别被“赚股市收益”忽悠,IUL的核心是“稳”,而不是“高收益”。行业内的合理预期是,中长期净收益在6%-8%左右,想靠它实现“一夜暴富”是不现实的。
04
✅ 适合买IUL的人
1. 追求“保底不亏”,厌恶市场波动,想稳健积累财富的人;
2. 有长期税务规划(比如想合法避税、优化退休税务)的人;
3. 既想要终身寿险保障,又想兼顾储蓄增值,不想分开买保险和理财的人;
4. 有财富传承需求,想给家人留一笔兜底资金的人。
❌ 不建议买IUL的人
1. 追求高收益,愿意承担股市风险,想靠投资赚快钱的人;
2. 自身投资能力强,能直接投资ETF、个股,不需要通过保险间接理财的人;
3. 只想要纯粹理财,不需要寿险保障的人(不如直接买理财,避免多付保障成本);
4. 资金周转灵活,可能短期退保的人(初期退保罚金高,不划算)。
写在最后
没有完美的理财工具,只有适合自己的选择

IUL之所以被称为“双刃剑”,核心在于它的“平衡”——平衡了风险与收益,平衡了保障与储蓄,平衡了灵活与稳健。它不是业务员口中的“完美理财工具”,也不是一无是处的产品,关键在于你的需求是什么。
如果你追求“稳”,想要一份“不亏的保障+稳健的增值”,还需要优化税务和财富传承,那么IUL可以纳入你的资产配置版图;但如果你追求“高”,想要靠投资实现财富快速增长,那么IUL大概率不是你的最优解。
最后提醒一句:IUL是相对复杂的保险产品,投保和理赔都有其专属规则,一定要找正规渠道了解,充分看清条款、算清成本,再做决策。如果你有这方面的需求,可以扫码添加私信一对一交流。
THE END
免责声明
本公众号不保证所提供资讯的精确性和完整性,一切以官方资料为准!
以上内容和意见仅供参考,并不构成任何推介或邀约客户投资。请读者仅作资讯参考,如涉版权问题,请后台留言删除,谢谢!
